A pergunta que mais paralisa o dono de PME na hora de estruturar os benefícios para PME não é “quero oferecer?” — é “por onde começo?”. Plano de saúde, odontológico, seguro de vida, vale-refeição, PLR: cada um tem regras, custos e impacto diferentes. Sem um critério de priorização, a empresa acaba ou investindo no benefício errado ou postergando indefinidamente.
Este guia responde as quatro perguntas que importam: o que a lei já exige, por que benefício bem escolhido rende mais do que o mesmo valor como salário, qual é o trio de maior retorno em retenção e como sequenciar a implementação com o orçamento disponível.
O Que a Lei Exige: Benefícios Obrigatórios para Qualquer PME CLT
Antes de decidir o que oferecer como diferencial, a empresa precisa saber o que já deve por lei. Esses itens não são diferencial competitivo — são piso legal:
Vale-transporte (Lei 7.418/1985): obrigatório para todo empregado que usa transporte público no deslocamento casa-trabalho. A empresa custeia o total das passagens e desconta do funcionário até 6% da remuneração bruta. Quem vai a pé, de bike ou carro próprio não tem direito.
FGTS (Lei 8.036/1990): depósito mensal de 8% do salário bruto em conta vinculada na Caixa. Custo direto sobre a folha — não é opcional, não é negociável.
13º salário, férias remuneradas (com adicional de 1/3) e contribuição ao INSS completam o conjunto que nenhuma empresa com funcionário CLT pode deixar de cumprir.
Atenção à convenção ou acordo coletivo (CCT/ACT): sindicatos de categoria e região podem negociar benefícios adicionais obrigatórios — como plano de saúde, cesta básica ou vale-alimentação — que passam a valer para todas as empresas do setor naquela jurisdição. Verificar a CCT aplicável é o primeiro passo antes de qualquer decisão de pacote.
Por Que Benefícios Valem Mais do Que o Salário Equivalente
Um benefício bem escolhido custa menos para a empresa do que o mesmo valor como salário bruto — e vale mais para o funcionário do que o mesmo valor em dinheiro. Isso acontece por dois motivos.
Primeiro, o tratamento fiscal. Plano de saúde, plano odontológico e seguro de vida em grupo pagos pela empresa não têm natureza salarial e ficam fora da base de INSS e FGTS. Vale-refeição e vale-alimentação pagos pelo PAT (Programa de Alimentação do Trabalhador, Lei 6.321/1976) têm o mesmo tratamento. Para o funcionário, esses benefícios também são isentos de IRPF. O que a empresa paga em benefício chega inteiro ao funcionário; o que paga como salário perde uma fatia para encargos dos dois lados.
Segundo, o acesso a algo que o funcionário não compraria sozinho. Um plano de saúde coletivo cobre o funcionário e sua família por um custo por vida que, individualmente, seria muito mais caro — ou simplesmente inacessível. O funcionário sabe disso. É por isso que benefícios de saúde figuram de forma consistente entre os principais fatores de atração e permanência de funcionários — especialmente para quem tem família.
A lógica é simples: oferecer R$ 500 de benefício em plano de saúde entrega mais percepção de valor do que oferecer R$ 500 de aumento — porque o benefício resolve um problema real (acesso à saúde da família) que o dinheiro isolado não resolve com a mesma eficiência.
O Trio de Maior Retorno: Saúde + Vida + Odontológico
Para a maioria das PMEs com equipes entre 5 e 50 pessoas, esse trio representa o núcleo do pacote com melhor relação entre custo mensal, impacto na retenção e facilidade de implementação.
Plano de saúde para funcionários é o benefício com maior peso na decisão de aceitar ou permanecer num emprego, especialmente para funcionários com família. Planos coletivos empresariais podem ser contratados a partir de 2 ou 3 vidas, conforme a operadora (o piso é definido por cada operadora, não pela ANS). O custo por vida varia conforme faixa etária do grupo, operadora, cobertura e região — confirme na proposta. Para entender coberturas, carências e como comparar propostas, leia o guia completo sobre plano de saúde para funcionários.
Seguro de vida em grupo tem custo mensal menor que o do plano de saúde e alto impacto na percepção de segurança do funcionário e de sua família. O capital segurado é definido pela empresa — pode ser um valor fixo ou múltiplo do salário. Regulado pela SUSEP, pode incluir morte natural, morte acidental e invalidez total e permanente. Para as PMEs com orçamento mais enxuto, é o benefício com melhor custo-benefício do pacote.
Plano odontológico empresarial tem o menor custo mensal por beneficiário dos três e alta valorização — tratamentos odontológicos são caros sem cobertura, e o funcionário sabe disso. Pode ser contratado junto com o plano de saúde ou separadamente. Regulado pela ANS.
Por que o trio funciona junto:
- Custo previsível: os três têm prêmio fixo por vida por mês, facilitando o planejamento de caixa
- Sem encargos: os três ficam fora da base de INSS e FGTS
- Cobertura da família: saúde e odontológico permitem incluir cônjuge e filhos, ampliando o benefício percebido sem custo administrativo adicional
Como Priorizar os Benefícios para PME com o Orçamento Disponível
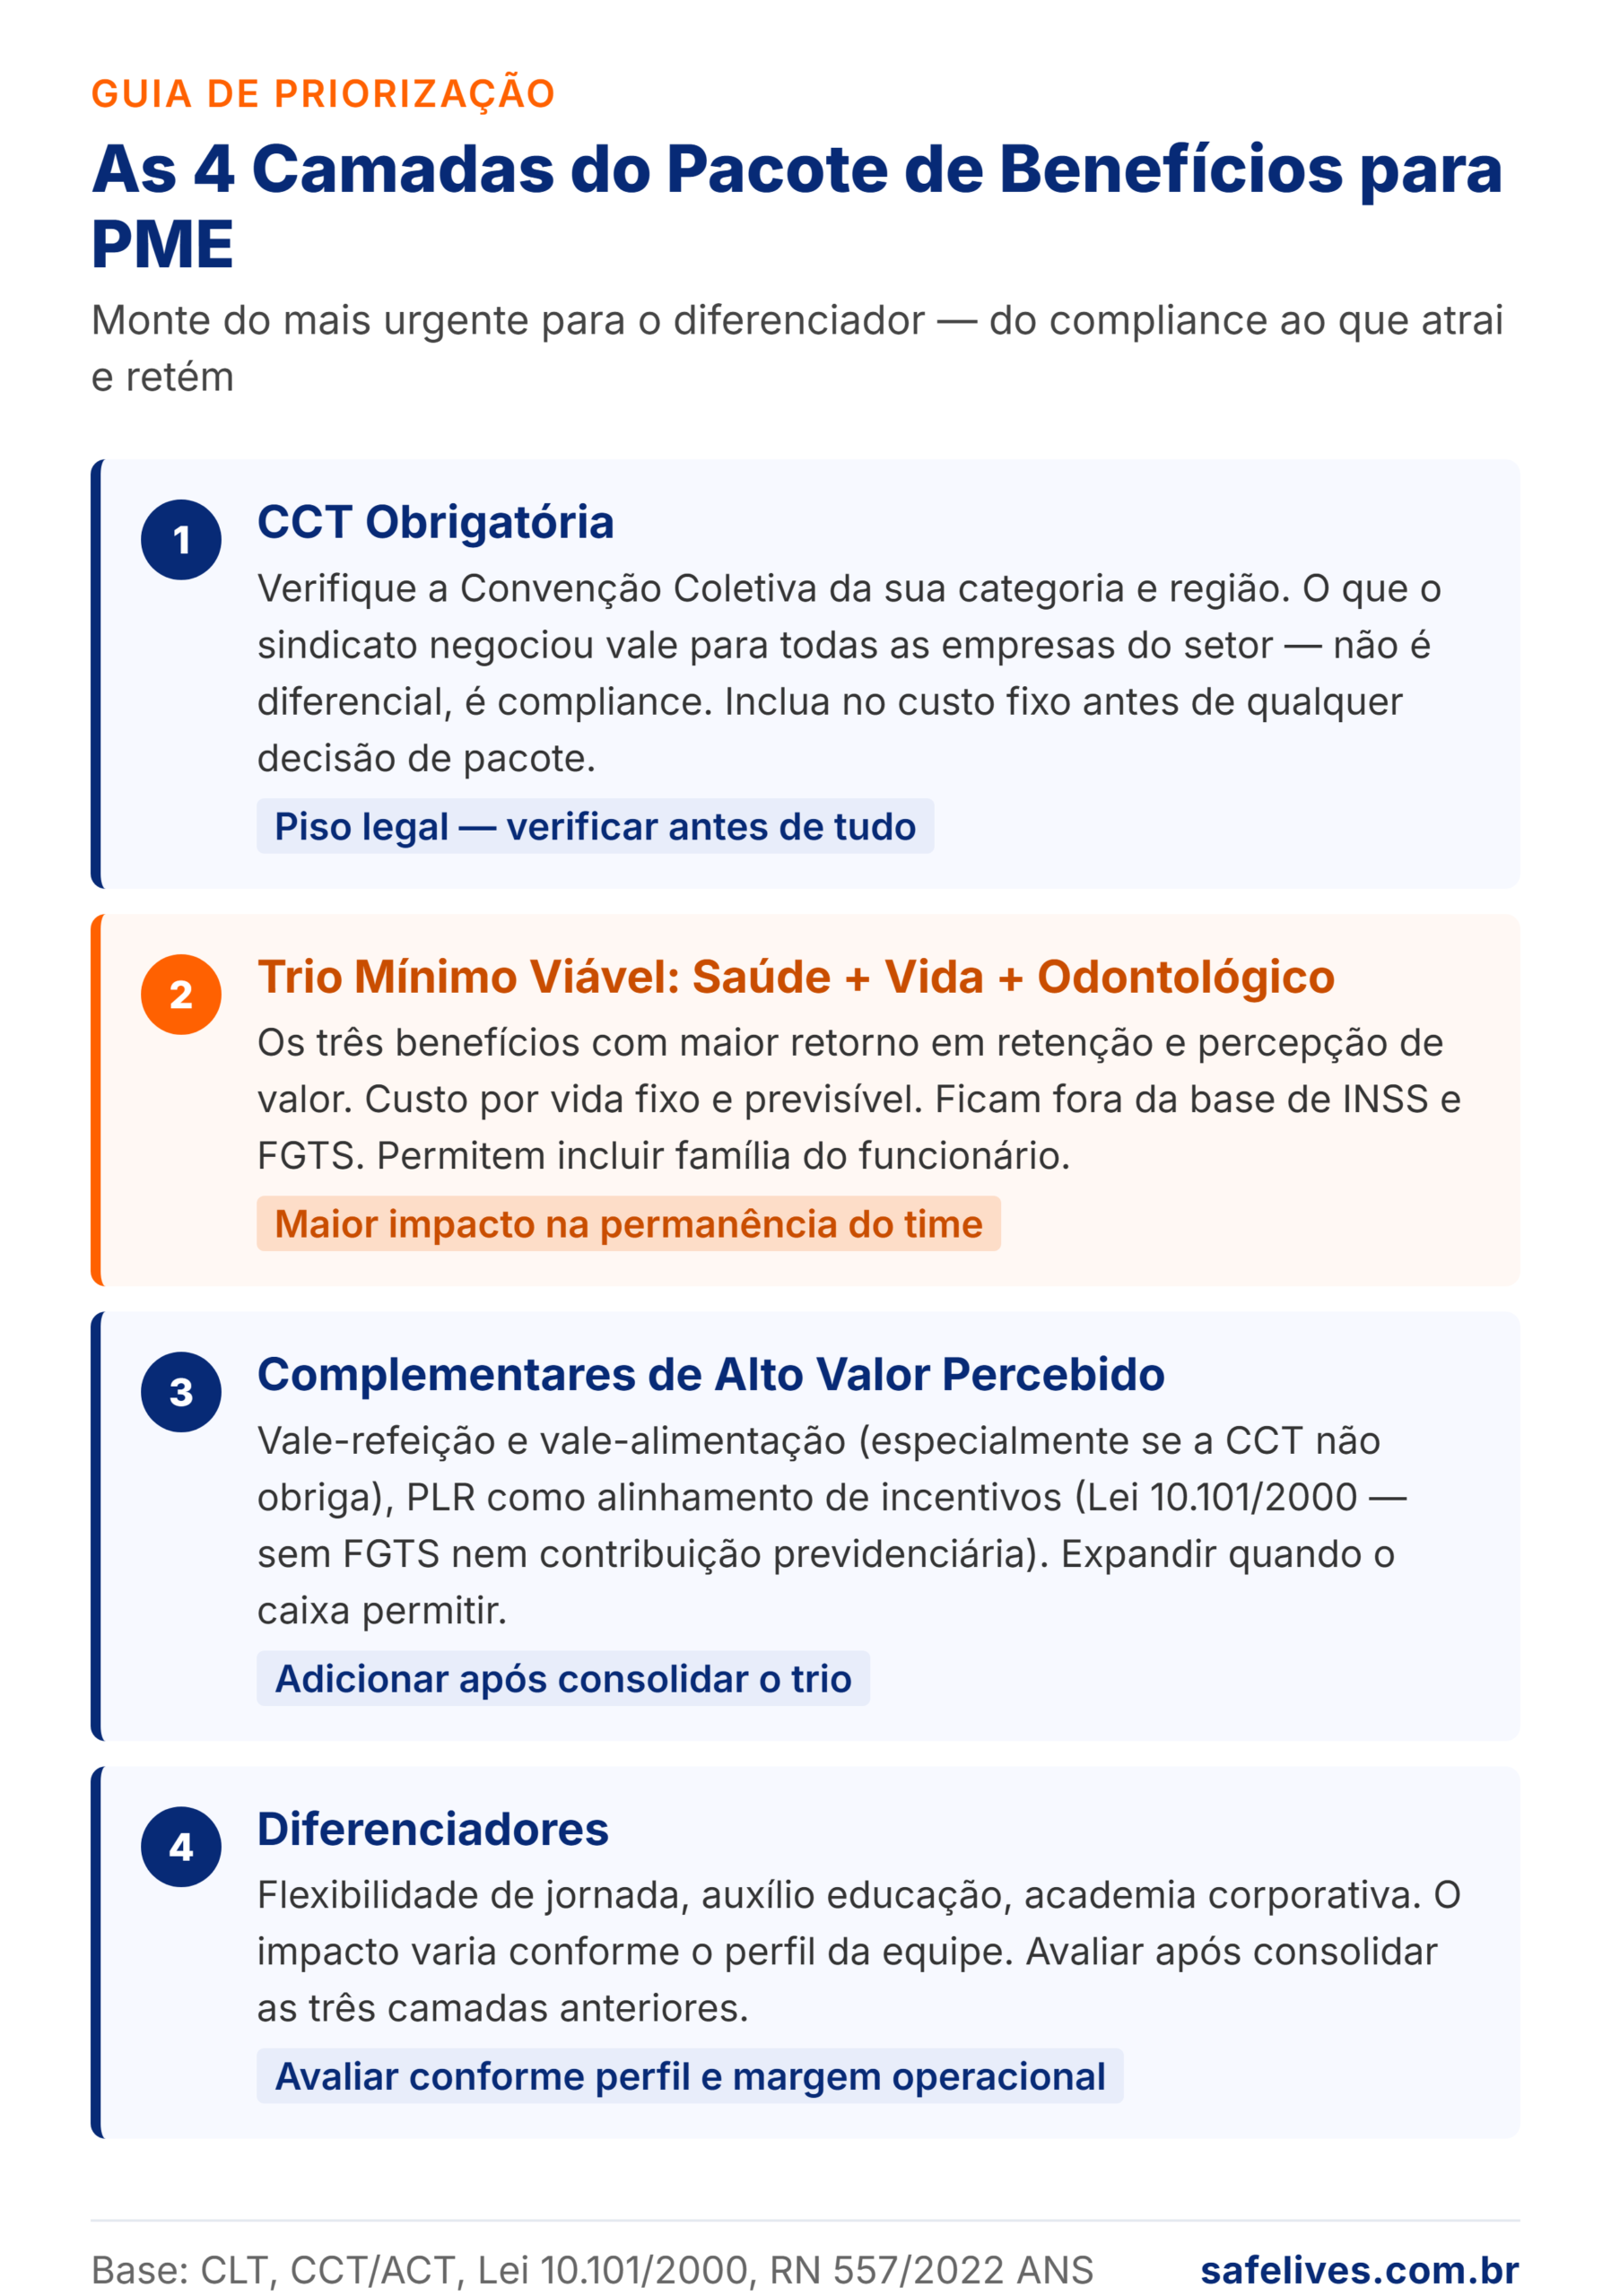
O erro mais comum é tentar replicar o pacote de uma grande empresa antes de ter o faturamento que o sustenta. A alternativa é montar em camadas, do que tem maior retorno para o que é complementar:
Camada 1 — O que a CCT já exige: mapear antes de qualquer decisão. O que é obrigatório pela convenção coletiva não vira diferencial — só elimina passivo trabalhista. Inclua no custo de compliance, não no de benefícios.
Camada 2 — O trio mínimo viável: plano de saúde + seguro de vida em grupo. Começar pelos dois que têm maior impacto na percepção do funcionário. Adicionar o odontológico na sequência, quando o caixa permitir.
Camada 3 — Os complementares de alto valor percebido: vale-refeição/alimentação (especialmente se a CCT não obriga e a equipe valoriza), PLR como mecanismo de alinhamento de incentivos (Lei 10.101/2000 — sem FGTS nem contribuição previdenciária quando pago dentro das regras).
Camada 4 — Os diferenciadores: flexibilidade de jornada, auxílio educação, academia corporativa. Impacto varia muito conforme o perfil da equipe — avaliar após consolidar as camadas anteriores.
Como calcular o orçamento: o ponto de partida é o custo base por funcionário, composto por três parcelas:
- Salário bruto
- Encargos obrigatórios: FGTS (8%) + INSS patronal
- Benefícios que a CCT já exige (ex.: vale-transporte proporcional)
Sobre esse custo base, defina um percentual adicional para os benefícios opcionais conforme a margem operacional. O valor exato depende do mix escolhido e deve ser dimensionado com o contador da empresa — Simples Nacional, Lucro Presumido e Lucro Real têm deduções diferentes.
Uma clínica de 12 funcionários em São Paulo, por exemplo, pode implementar o trio saúde + vida + odonto dentro de um custo mensal por pessoa compatível com equipes pequenas — o prêmio real só existe na proposta, porque depende da faixa etária do grupo, da operadora escolhida e da cobertura contratada.
O Que Diferencia Cada Opção de Saúde e Odontológico
Plano de saúde e odontológico têm modalidades e regras que afetam diretamente o custo e a experiência do funcionário. Os dois artigos dedicados explicam em detalhe — aqui, o que a PME precisa saber antes de pedir a primeira proposta:
Para o plano de saúde: a principal variável de custo após a faixa etária é a coparticipação (o funcionário paga uma parte a cada uso — reduz o prêmio, mas pode reduzir o valor percebido se o time usa muito). Carência, rede credenciada e regras de reajuste variam por operadora e por tamanho do grupo — contratos com 30 ou mais vidas têm regras diferentes dos menores.
Para o plano odontológico: as principais diferenças entre produtos estão na cobertura de procedimentos mais complexos (prótese, implante, ortodontia) e na rede de clínicas. A maioria das PMEs começa com um plano de cobertura básica e expande conforme a demanda da equipe.
Se a empresa já tem plano de saúde e quer adicionar o odontológico — ou está comparando pacotes combinados — vale pedir propostas junto com o mesmo corretor para aproveitar eventual desconto de combinação.
Para comparar as modalidades de plano de saúde (individual, adesão e empresarial), o guia sobre plano de saúde PME explica as diferenças.
Perguntas Frequentes: Benefícios para PME e Obrigações Legais
PME é obrigada por lei a oferecer plano de saúde?
Não existe obrigação legal federal. A CLT trata o plano de saúde como utilidade que o empregador pode conceder (art. 458, §2º, IV). A obrigação, quando existe, vem da convenção coletiva (CCT) negociada pelo sindicato da categoria e base territorial (CLT, art. 611). Antes de definir o pacote, confirme a CCT aplicável à sua empresa.
Vale-refeição é obrigatório por lei para todas as empresas?
Não existe obrigação legal geral. A CLT trata o auxílio-alimentação como parcela que não integra a remuneração quando pago em ticket ou cartão (art. 457, §2º, redação da Lei 13.467/2017). A obrigatoriedade pode vir da CCT da categoria. Se a empresa adere ao PAT (Lei 6.321/1976), o benefício não entra na base de INSS e FGTS e tem vantagem fiscal no Lucro Real.
Quantas vidas preciso ter para contratar plano de saúde empresarial?
O piso não é definido pela ANS — quem define é a operadora. No mercado, a maioria das operadoras aceita a partir de 3 vidas; algumas aceitam a partir de 2 (confirme na proposta). MEIs com CNPJ ativo e cadastro regular na Receita Federal há pelo menos 6 meses podem contratar plano coletivo empresarial, conforme a RN 557/2022 da ANS (art. 9º, §1º).
Benefícios pagos pela empresa são tributados como salário para o funcionário?
Depende do benefício. Plano de saúde, odontológico e seguro de vida em grupo pagos pela empresa ficam fora do salário de contribuição do INSS, da base do FGTS e são isentos de IRPF para o funcionário. Vale-transporte e vale-refeição/alimentação pelo PAT têm o mesmo tratamento. Confirme com o contador — cada regime tributário tem particularidades.
O que acontece com o plano de saúde quando o funcionário é demitido?
O funcionário demitido sem justa causa tem direito à manutenção do plano pelo mesmo período em que contribuiu com o prêmio, com um mínimo de 6 meses e máximo de 24 meses — conforme a Lei 9.656/1998 (art. 30) — pelo custo integral custeado por ele. Demissão por justa causa ou pedido de demissão não garante o mesmo direito. Verificar as condições específicas do contrato.
Conclusão
Benefícios para PME não precisam ser o maior pacote do mercado — precisam ser o mais bem alinhado ao perfil da equipe e ao que a empresa consegue sustentar com crescimento. O caminho é direto: garanta o que a lei e a CCT já exigem, aproveite o fato de que benefício bem escolhido entrega mais valor do que o mesmo montante como salário bruto, comece pelo trio saúde + vida + odontológico e adicione benefícios complementares conforme a margem operacional. Essa sequência é mais sustentável do que tentar replicar de uma vez o pacote de uma grande empresa.
Quer montar o pacote de benefícios para PME certo para a sua equipe? Fale com um especialista Safe Lives — o custo do corretor já está embutido na estrutura de precificação da operadora, então a análise do perfil da equipe e a comparação entre propostas não têm custo adicional para a empresa.