Plano de saúde para funcionários não é uma obrigação prevista em lei geral — e isso surpreende boa parte dos empresários que já contrataram o benefício ou estão pensando em fazê-lo. Da confusão entre “o que eu ofereço porque quero” e “o que eu sou obrigado a manter” é onde nascem a maioria dos problemas trabalhistas envolvendo esse benefício.
Neste guia você vai entender quando a oferta do plano vira obrigação, como funciona o custeio dividido entre empresa e funcionário, o que a lei permite (e o que não permite) descontar em folha, e os pontos regulatórios que todo empregador precisa checar antes de contratar ou ajustar o plano de saúde para funcionários dentro do pacote de benefícios para PME mais amplo da sua empresa.
Plano de Saúde para Funcionários É Obrigatório?
Não existe, na CLT (Consolidação das Leis do Trabalho), nenhum artigo que obrigue a empresa a oferecer plano de saúde aos seus funcionários. Diferente do vale-transporte ou do FGTS, o plano de saúde é, por padrão, um benefício espontâneo — a empresa decide oferecer porque quer atrair e reter talento, não porque a lei exige.
Isso muda em três situações específicas, e é aí que o empregador precisa prestar atenção:
- Convenção ou Acordo Coletivo de Trabalho (CCT/ACT): se o sindicato da categoria negociou o plano de saúde como cláusula obrigatória, a empresa daquela categoria é obrigada a cumprir — mesmo sem previsão na CLT.
- Regulamento interno da empresa: se o benefício está formalizado em regulamento interno, alterações ou revogações só valem para quem for contratado depois da mudança — quem já trabalhava na empresa antes mantém a condição original (Súmula 51 do TST).
- Habitualidade (liberalidade que vira direito): oferecer o plano de forma contínua e sem ressalvas, por tempo suficiente, pode gerar direito adquirido — mesmo sem CCT ou regulamento formal.
Na prática: antes de contratar, verifique a convenção coletiva da sua categoria — ela pode já determinar o plano de saúde para funcionários, o percentual de custeio ou o padrão mínimo de cobertura.
Como Funciona o Custeio: Empresa, Funcionário ou os Dois
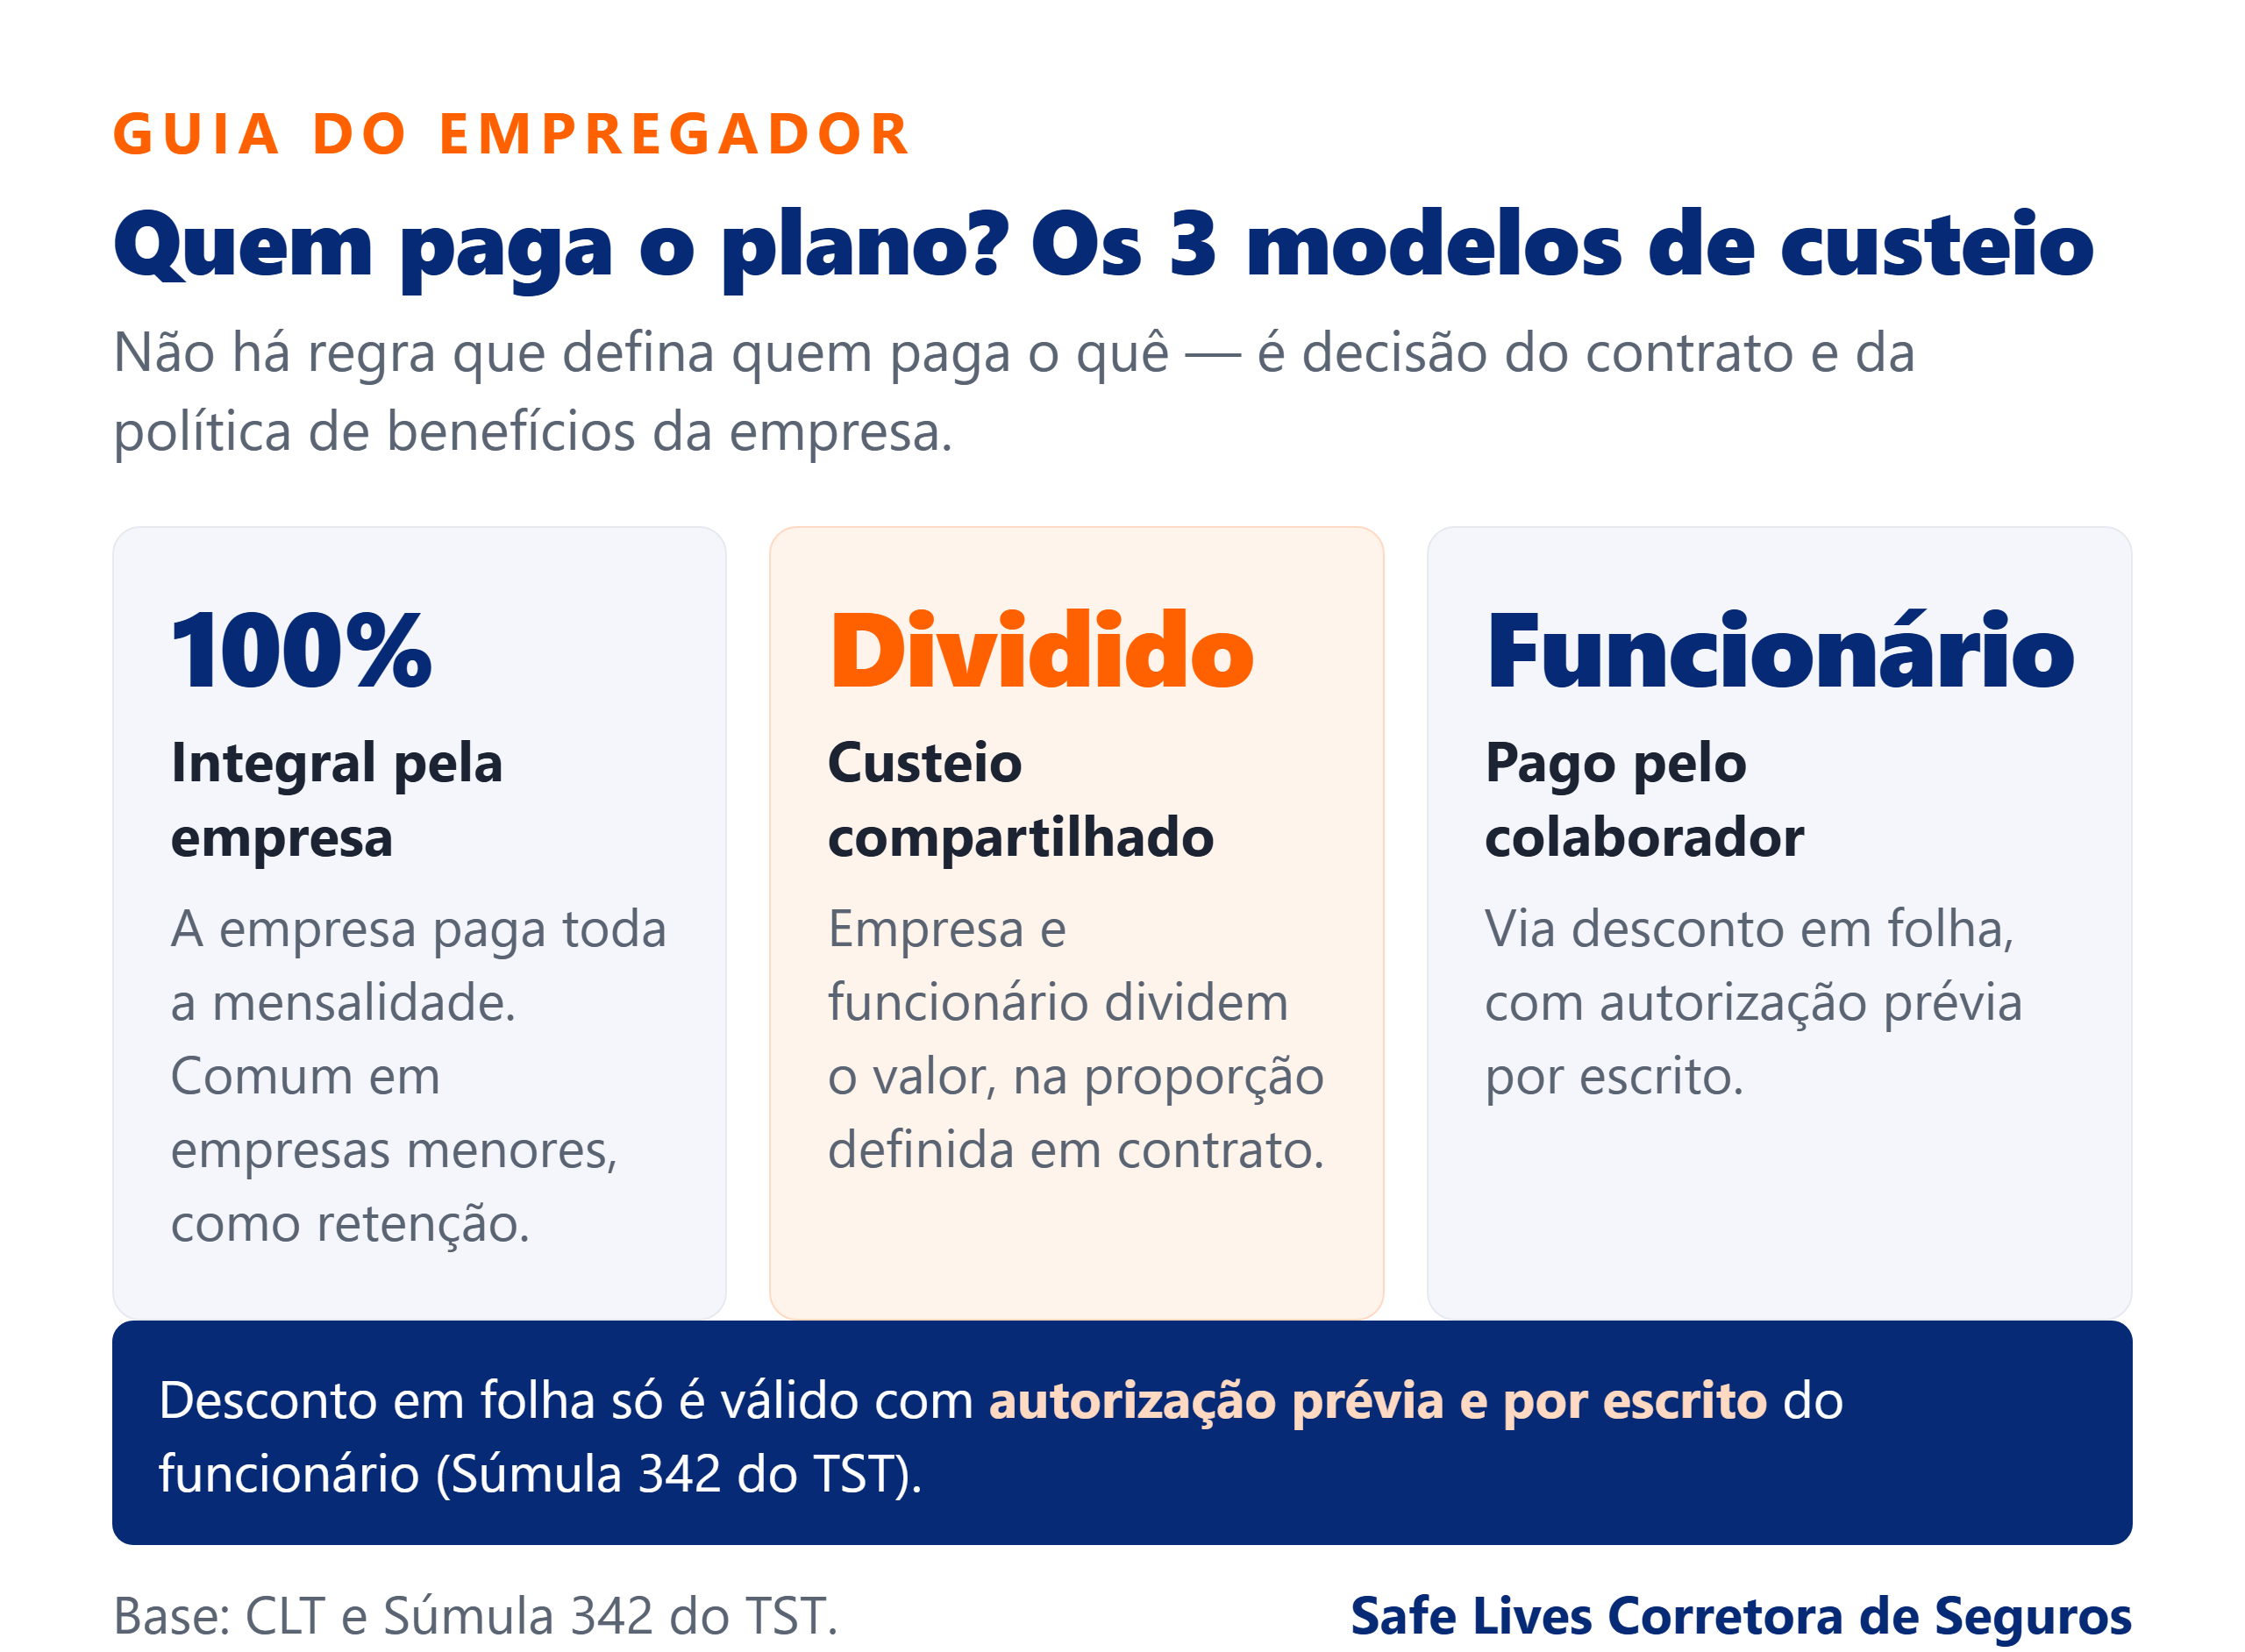
Se você ainda não conhece a mecânica básica do plano coletivo empresarial, vale ler antes o guia completo sobre plano de saúde PME. Aqui, o foco é outro: não há regra que determine quem paga o quê no plano de saúde empresarial — isso é definido no contrato entre empresa e operadora, e na política interna de benefícios. Os três modelos mais comuns no mercado são:
- Custeio integral pela empresa: a empresa paga 100% da mensalidade. Modelo típico em empresas menores, onde o plano é ferramenta de retenção.
- Custeio compartilhado: empresa e funcionário dividem o valor, geralmente com desconto em folha da parte do colaborador.
- Custeio integral pelo funcionário, com desconto facilitado: a empresa negocia a contratação coletiva (com condições melhores que um plano individual), mas repassa o custo ao funcionário via folha.
Um ponto que gera dúvida recorrente: o valor que a empresa paga pelo plano de saúde do funcionário não tem natureza salarial. A assistência médica, hospitalar e odontológica prestada diretamente ou por convênio não integra a remuneração para nenhum efeito — não entra na base de cálculo de 13º salário, férias, FGTS ou verbas rescisórias. Essa é a regra do art. 458, §2º, inciso IV, e §5º, da CLT, incluída pela Lei 10.243/2001. Isso vale tanto para o valor pago integralmente pela empresa quanto para a diferença entre o valor total e o que é descontado do funcionário.
Desconto em Folha: O Que a Lei Permite
Este é o ponto que mais gera processo trabalhista mal resolvido: a empresa pode descontar a parte do funcionário no plano de saúde diretamente na folha de pagamento — desde que exista autorização prévia e por escrito do colaborador.
O Tribunal Superior do Trabalho consolidou esse entendimento na Súmula 342: descontos salariais referentes a assistência médica, odontológica, seguro de vida, previdência privada ou convênios similares não violam o art. 462 da CLT (que proíbe desconto salarial sem previsão legal ou contratual) quando resultam de adesão voluntária do empregado. O ponto crítico: o silêncio do funcionário não vale como autorização. Não presuma consentimento porque ele “não reclamou” — formalize a autorização por escrito (ou por assinatura digital rastreável) no momento da adesão.
Checklist mínimo do desconto correto:
- Termo de adesão assinado pelo funcionário, com o valor exato do desconto
- Ciência de que a adesão é voluntária, não condição de admissão
- Previsão clara de como funciona o cancelamento do desconto (e da adesão)
- Nenhuma alteração de valor sem novo aceite do funcionário
Empresas que descontam sem essa formalização respondem a ações de devolução do valor descontado, com correção monetária e juros — e o prazo para o funcionário reclamar esses valores é de até 5 anos. A devolução em dobro só se aplica em casos de má-fé comprovada (art. 940 do Código Civil); não é a regra geral para desconto indevido.
A Partir de Quantos Funcionários Dá Para Contratar Plano de Saúde Empresarial
A ANS não fixa um número mínimo universal de vidas para plano coletivo empresarial — isso é definido por cada operadora, produto a produto. Na prática do mercado, a maioria dos produtos aceita contratação a partir de 3 vidas, e há operadoras com produtos específicos para 1 vida voltados a MEI. O requisito legal comum a todos: CNPJ ativo da empresa contratante.
Um ponto regulatório que vale conhecer, esse sim definido pela ANS: em contratos coletivos empresariais com 30 ou mais participantes, a Resolução Normativa nº 557/2022 veda que a operadora exija cumprimento de carência — o prazo em que o beneficiário já paga o plano mas ainda não pode usar determinada cobertura — para quem aderir ao plano em até 30 dias da celebração do contrato ou do início do seu vínculo com a empresa contratante. Abaixo de 30 vidas, a carência (para consultas, exames, internações e parto, conforme o Rol de Procedimentos ANS vigente) pode ser exigida normalmente, salvo negociação em contrário com a operadora.
Se sua empresa ainda está em dúvida entre os dois formatos de contratação, veja a diferença entre plano de saúde por adesão e empresarial.
Reajuste e Coparticipação: O Que o Empregador Precisa Saber
Dois pontos regulatórios que costumam pegar de surpresa quem contrata plano de saúde para funcionários pela primeira vez:
Reajuste sem teto da ANS. Diferente do plano individual ou familiar — que tem teto de reajuste definido anualmente pela ANS —, o plano de saúde para funcionários empresarial é reajustado por livre negociação entre a empresa contratante e a operadora, calculado principalmente pela sinistralidade do grupo (quanto os beneficiários usaram o plano no período). A ANS apenas acompanha o índice para fins estatísticos, sem precisar autorizar previamente. Isso significa que negociar o reajuste — e entender a sinistralidade do próprio grupo — é responsabilidade direta do empregador, não algo regulado por um teto externo.
Coparticipação sem percentual fixo em vigor. Coparticipação é a parte que o próprio funcionário paga, além da mensalidade, cada vez que usa um procedimento coberto pelo plano — é diferente de dividir o valor fixo da mensalidade (custeio compartilhado, visto acima). A Resolução CONSU nº 8/1998 continua sendo a norma que rege coparticipação e franquia (o valor até o qual a operadora não cobre o procedimento): ela veda que o mecanismo funcione como uma barreira severa ao acesso ao tratamento, e veda que transfira ao beneficiário o financiamento integral de um procedimento.
Não existe hoje um percentual máximo único fixado pela ANS válido para todo o mercado — uma tentativa de fixar 40% (Resolução Normativa 433/2018) chegou a ser publicada, mas foi suspensa pelo STF e revogada pela própria ANS ainda em 2018. Na prática, o percentual de coparticipação de cada plano é o que está definido em contrato, dentro dos limites gerais da CONSU 8/98 — confirme sempre na proposta antes de fechar.
O Que Acontece com o Plano Quando o Funcionário Sai da Empresa
Esse tema tem regras próprias e específicas dependendo do tipo de desligamento — demissão sem justa causa, pedido de demissão, aposentadoria — e da Lei 9.656/1998, que trata da manutenção temporária do beneficiário em algumas dessas hipóteses. Como o detalhamento de prazos e condições muda conforme o caso e exige atenção à vigência da norma no momento da decisão, o ideal é tratar esse cenário especificamente com o corretor no momento do desligamento, em vez de aplicar uma regra genérica.
O que vale adiantar aqui, de forma geral: a legislação prevê situações em que o ex-funcionário tem direito a permanecer no plano por um período, sob determinadas condições — não é uma regra automática e universal, e o enquadramento correto depende do tipo específico de desligamento.
Checklist Para o Empregador Decidir e Contratar
Antes de assinar a proposta de plano de saúde para os funcionários, valide estes pontos com o corretor:
- A convenção coletiva da categoria já determina algum benefício obrigatório?
- O modelo de custeio (integral pela empresa, compartilhado ou pelo funcionário) está definido e documentado?
- O termo de adesão com autorização de desconto em folha está pronto, cobrindo tanto a divisão do valor da mensalidade quanto eventual coparticipação por procedimento?
- A rede credenciada cobre as regiões onde os funcionários moram e trabalham?
- O histórico de reajuste da operadora nos últimos anos foi apresentado?
- As regras de carência (e a isenção para grupos de 30+ vidas aderindo em até 30 dias) foram explicadas?
Perguntas Frequentes
Empresa é obrigada a oferecer plano de saúde para os funcionários?
Não, pela CLT não há obrigação geral. A obrigação só existe se estiver prevista em convenção ou acordo coletivo da categoria, em regulamento interno da empresa, ou se o benefício, oferecido de forma contínua e sem ressalva por tempo suficiente, tiver gerado direito adquirido.
Posso descontar o plano de saúde do salário do funcionário?
Sim, desde que exista autorização prévia e por escrito do funcionário — é o que estabelece a Súmula 342 do TST. O silêncio do colaborador não vale como consentimento; formalize a adesão por escrito antes de iniciar qualquer desconto em folha.
A partir de quantos funcionários dá para contratar plano de saúde empresarial?
A ANS não define um mínimo universal — depende do produto de cada operadora. A maioria aceita a partir de 3 vidas, com produtos específicos até para 1 vida (MEI). O requisito comum é ter CNPJ ativo.
O que acontece com o plano de saúde quando o funcionário é demitido?
Depende do tipo de desligamento. A Lei 9.656/1998 prevê hipóteses de manutenção temporária do plano em algumas situações, mas não é uma regra automática — o enquadramento correto deve ser tratado com o corretor no momento do desligamento.
O desconto do plano de saúde em folha conta como parte da remuneração do funcionário?
Não. Pelo art. 458, §2º, IV, e §5º, da CLT, a assistência médica custeada pela empresa (mesmo quando parcialmente descontada do funcionário) não tem natureza salarial e não entra na base de 13º salário, férias, FGTS ou verbas rescisórias.
Conclusão
Plano de saúde para funcionários não é uma obrigação legal geral, mas vira uma quando está prevista em convenção coletiva ou regulamento interno, ou quando se torna habitual — e o desconto em folha só é válido com autorização prévia e por escrito do colaborador. Entender essas regras antes de contratar evita passivo trabalhista e ajuda a desenhar um benefício que funciona para a empresa e para o time.
Quer estruturar o plano de saúde para os funcionários da sua empresa com o modelo de custeio certo desde o início? Fale com um especialista Safe Lives sem compromisso.