Plano de saúde por CNPJ tem fama de sair mais barato que o plano individual — e, na mensalidade de entrada, essa fama costuma se confirmar. O que quase ninguém conta é que o mesmo grupo pequeno que paga menos para entrar é, segundo dados da própria ANS (Agência Nacional de Saúde Suplementar), o que mais sofre com reajuste no ano seguinte.
Neste artigo você vai entender a diferença legal entre plano individual e plano coletivo empresarial, o que a ANS exige para um MEI contratar pelo CNPJ, como funciona a carência para grupos pequenos e por que comparar só a mensalidade de entrada pode custar caro lá na frente.
Plano de Saúde por CNPJ e Plano Individual: Qual a Diferença Legal
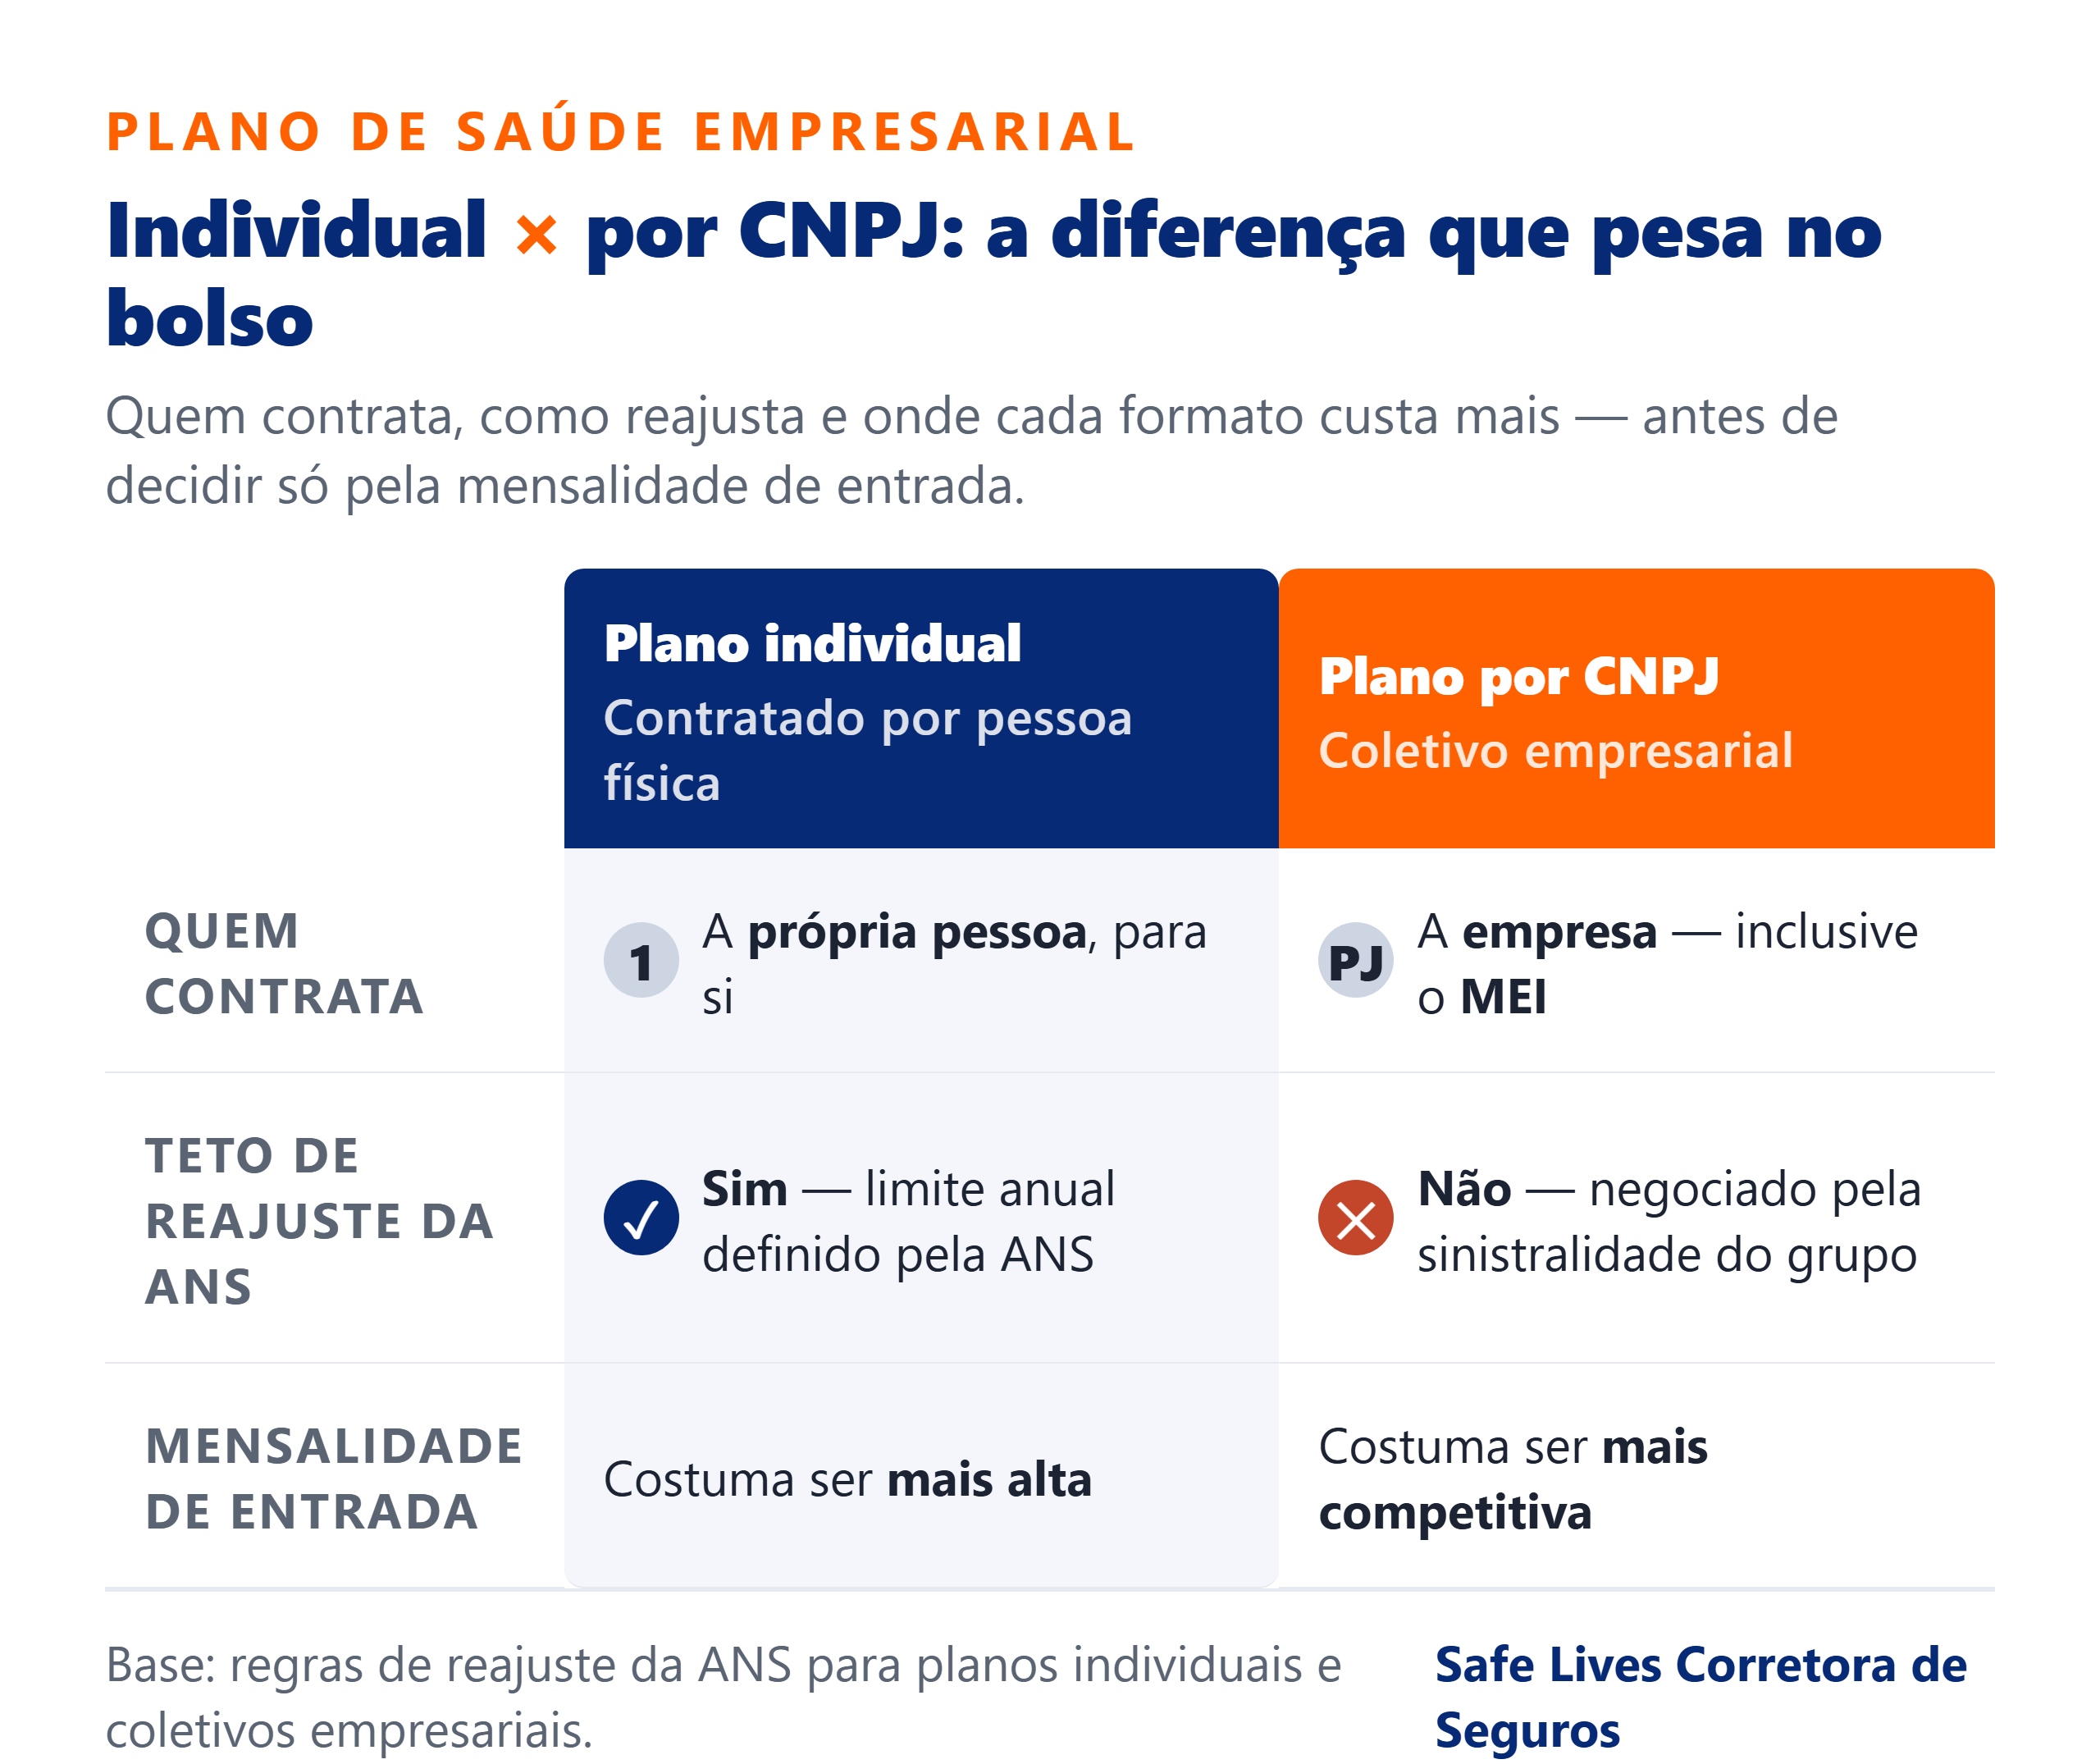
A diferença não é de marketing, é de norma. Pela Resolução Normativa nº 557/2022 da ANS (art. 5º), o plano coletivo empresarial — o que se contrata “pelo CNPJ” — é aquele que cobre uma população vinculada a uma pessoa jurídica por relação empregatícia ou estatutária. O plano individual ou familiar, por sua vez, é contratado diretamente por uma pessoa física, sem intermediação de empresa.
Essa diferença de natureza jurídica é o que explica praticamente todas as outras diferenças práticas entre os dois formatos: como a apólice (o contrato do seguro, com as coberturas e regras de uso) é precificada, como funciona o reajuste anual e quais garantias de carência existem.
Na prática, isso significa:
- Plano individual: contratado por CPF, reajuste tem teto anual definido pela ANS
- Plano coletivo empresarial (CNPJ): contratado pela empresa, reajuste é negociado diretamente entre operadora e contratante, sem teto da ANS
- Plano coletivo por adesão: parecido com o empresarial, mas o contratante é uma entidade de classe, sindicato ou associação profissional — não é objeto deste artigo
Entender essa base evita cair no erro mais comum: comparar os dois formatos só pelo valor de entrada, sem olhar como cada um se comporta ano após ano.
MEI Pode Contratar Plano de Saúde Empresarial? As Regras da ANS
Pode — inclusive o Microempreendedor Individual (MEI) conta como empresário individual para esse fim, do mesmo jeito que vale para o plano de saúde PME de grupo pequeno. Mas a Resolução Normativa nº 557/2022 da ANS (arts. 9º e 10) não deixa a porta aberta sem controle: para contratar um plano coletivo empresarial, o empresário individual precisa apresentar documento de inscrição nos órgãos competentes e comprovar regularidade cadastral junto à Receita Federal pelo período mínimo de seis meses.
Não é uma exigência burocrática qualquer — ela existe para impedir que alguém abra um CNPJ só para conseguir condições de plano coletivo e o feche pouco depois. A operadora também é obrigada a exigir, todo ano, no aniversário do contrato, uma nova comprovação de que o titular ainda se enquadra como empresário individual regular. Se constatar irregularidade, pode rescindir o contrato com 60 dias de aviso prévio (RN nº 557/2022, art. 10).
O que isso muda na prática para quem tem MEI:
- CNPJ com menos de 6 meses de abertura não é aceito para contratar plano coletivo empresarial — a operadora vai negar ou pedir para aguardar o prazo
- A comprovação anual não é formalidade única — falhar nela é motivo de rescisão
- Dependentes (cônjuge e filhos com vínculo comprovado) costumam poder ser incluídos, mas o número mínimo de vidas aceito varia por operadora e é o ponto que mais confunde quem contrata
Quantas vidas, afinal? A ANS não fixa um número mínimo universal de vidas para o coletivo empresarial — quem define o piso é cada operadora, produto a produto. Na prática do mercado, a maioria das operadoras tradicionais só aceita a partir de 3 vidas (caso de Bradesco Saúde e SulAmérica), enquanto algumas contratam a partir de 2 (como Amil e Seguros Unimed) e há operadoras com produtos específicos a partir de 1 vida voltados ao MEI. Ou seja: contratar com apenas 1 ou 2 vidas é possível, mas em um número menor de operadoras — confirme diretamente antes de fechar a proposta.
Por Que o Plano por CNPJ Costuma Ter Mensalidade de Entrada Menor
Não existe uma norma da ANS que obrigue o coletivo empresarial a custar menos — o que existe é uma lógica de precificação diferente, apoiada nas próprias regras de reajuste descritas acima. No plano individual, o reajuste anual é travado pelo teto que a ANS define todo ano. No coletivo, a operadora negocia o prêmio (o valor pago periodicamente pela cobertura, também chamado de mensalidade) com a pessoa jurídica considerando o grupo como um todo — e tem liberdade total para definir o reajuste do ano seguinte, sem teto regulatório.
Essa liberdade de reajuste é exatamente o que costuma permitir um prêmio de entrada mais competitivo: a operadora aceita começar mais barato porque sabe que pode reequilibrar o contrato depois, sem estar presa a um índice máximo definido pelo regulador.
Isso não é o mesmo que dizer que o CNPJ é sempre mais barato no total. É dizer que a mensalidade de entrada tende a ser mais competitiva — o que acontece depois, a próxima seção detalha com números da própria ANS.
O Lado que Poucos Contam: o Reajuste do Grupo Pequeno
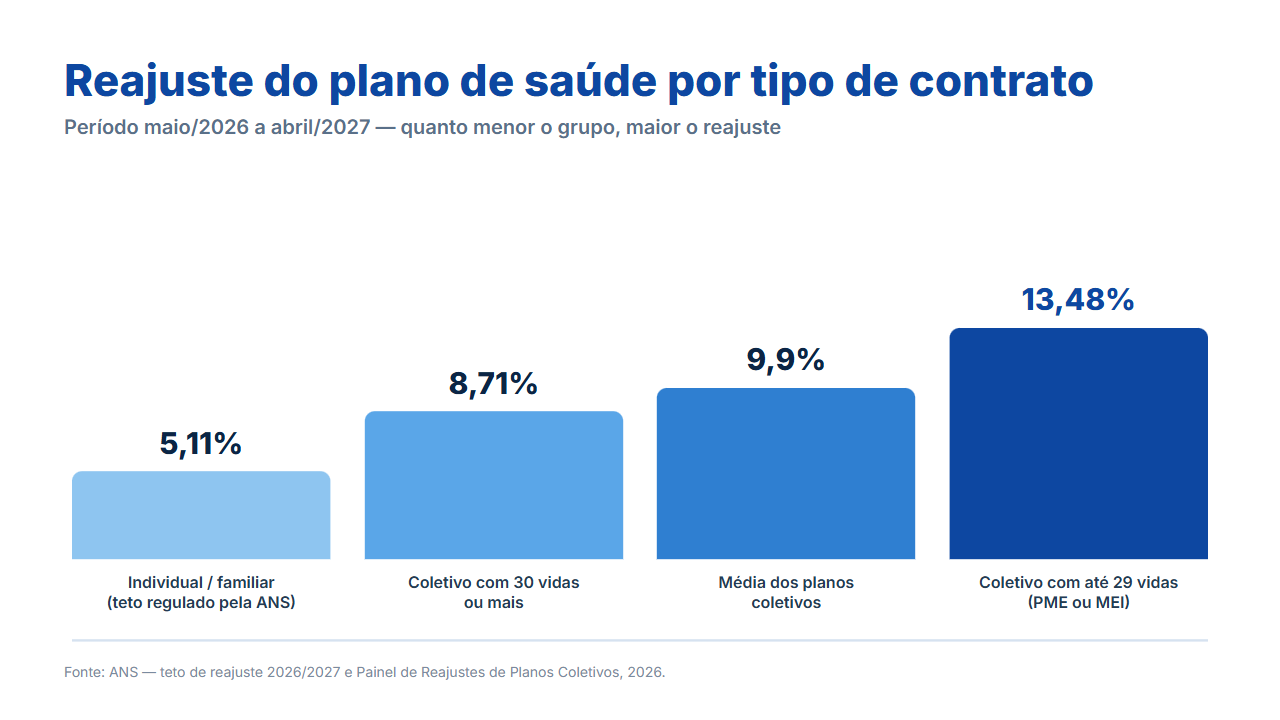
Aqui está o dado que normalmente fica de fora da conversa sobre “CNPJ é mais barato”. Em decisão de 29 de maio de 2026, a ANS definiu um teto de 5,11% para o reajuste dos planos individuais e familiares no período de maio/2026 a abril/2027 — o menor índice já autorizado, à exceção do reajuste negativo do período de pandemia. Já os planos coletivos, sem teto, tiveram reajuste médio de 9,9% nos dois primeiros meses de 2026, segundo o Painel de Reajustes de Planos Coletivos da própria ANS — mais que o dobro da inflação oficial do período.
E dentro do universo coletivo, o porte do grupo faz diferença relevante para a sinistralidade do plano de saúde empresarial e, por consequência, para o reajuste: no mesmo levantamento da ANS, contratos com 30 vidas ou mais tiveram reajuste médio de 8,71%, enquanto contratos com até 29 vidas — a faixa exata de um MEI com poucos dependentes ou de uma PME recém-aberta — tiveram reajuste médio de 13,48%.
Em outras palavras: o grupo pequeno paga menos para entrar, mas historicamente absorve o reajuste mais alto entre todos os formatos — maior que o do grupo grande e mais que o dobro do teto do plano individual. Isso não invalida o plano por CNPJ como opção; invalida decidir só pela mensalidade do primeiro boleto.
Carência no Plano Coletivo Empresarial: Quando Ela é Dispensada
Carência é o período entre a contratação do plano e o momento em que determinadas coberturas passam a valer. No plano coletivo empresarial, a Resolução Normativa nº 557/2022 da ANS (arts. 6º e 7º) dispensa a carência e a cobertura parcial temporária para contratos com 30 beneficiários ou mais, desde que a pessoa entre em até 30 dias da celebração do contrato (ou do início do vínculo, para quem entra depois).
Para grupos com menos de 30 vidas — de novo, a faixa de um MEI ou de uma PME pequena — essa dispensa automática não se aplica. A operadora pode exigir cumprimento normal de carência, dentro dos limites máximos que a ANS permite para qualquer plano regulamentado.
O que isso significa para quem está avaliando um plano de grupo pequeno:
- Não presuma que “é coletivo, então não tem carência” — essa regra vale a partir de 30 vidas, não para todo plano com CNPJ
- Pergunte explicitamente à operadora, antes de assinar, se há carência e por quanto tempo
Cuidado com o “Plano Falso Coletivo”
Como o coletivo empresarial costuma ter condições de entrada melhores, existe no mercado uma prática chamada de “plano falso coletivo”: vender como coletivo empresarial um plano que, na prática, funciona como individual — reajustado sem negociação real, sem vínculo empregatício verdadeiro entre os beneficiários e o CNPJ contratante.
É exatamente esse tipo de situação que a exigência de 6 meses de CNPJ regular e a comprovação anual (RN nº 557/2022, arts. 9º e 10) tentam coibir. E o risco não é só contratual: o Superior Tribunal de Justiça já decidiu sobre o tema.
Em 21 de maio de 2026, a ministra Isabel Gallotti negou recurso de uma operadora no REsp 2.195.950, mantendo decisão que reclassificou como “falso coletivo” um contrato com apenas cinco beneficiários, todos da mesma família. A operadora havia aplicado reajustes acumulados de 72,39% entre 2021 e 2023 sem justificativa técnica adequada; o STJ limitou o reajuste aos índices autorizados pela ANS para planos individuais e determinou a restituição dos valores cobrados a mais nos três anos anteriores à ação.
Sinal de alerta: desconfie de qualquer oferta que dispense por completo a comprovação de vínculo entre os beneficiários e a empresa contratante — regularidade documental é proteção para quem contrata, não só exigência burocrática. Um CNPJ aberto sem atividade real, com poucos beneficiários da mesma família, é exatamente o perfil que operadoras e tribunais têm tratado como falso coletivo.
PF × PJ: Como Decidir Qual Faz Mais Sentido para Você
Não existe resposta universal — existe o que pesa mais para o seu momento e o seu perfil. Alguns pontos ajudam a organizar a decisão:
- Se você já tem CNPJ ativo há mais de 6 meses e MEI regular: o coletivo empresarial é uma opção legítima a avaliar, com atenção ao histórico de reajuste da operadora, não só à mensalidade inicial
- Se seu CNPJ é recente (menos de 6 meses): ainda não é elegível ao coletivo empresarial pela regra da ANS — plano individual pode ser o caminho até completar o prazo
- Se você preza previsibilidade de reajuste: o plano individual tem teto anual definido pela ANS; o coletivo, mesmo com entrada mais em conta, não tem esse teto
- Se você já tem uma equipe, ainda que pequena: vale pedir propostas de mais de uma operadora e perguntar diretamente pelo histórico de reajuste dos últimos anos, não só pelo valor do primeiro boleto
Em qualquer cenário, a decisão fica mais segura com alguém que compare propostas reais do seu perfil — não médias de mercado — e explique, contrato por contrato, o que está e o que não está coberto pelo teto de reajuste.
Perguntas Frequentes sobre Plano de Saúde por CNPJ
Plano de saúde com CNPJ é mais barato que plano individual?
A mensalidade de entrada costuma ser mais competitiva, porque o coletivo empresarial não tem teto de reajuste da ANS como o individual. Mas dados da ANS mostram que grupos pequenos (até 29 vidas) tiveram reajuste médio de 13,48% em 2026, mais que o dobro do teto do individual (5,11%) — por isso “mais barato” depende do horizonte de tempo analisado.
MEI pode contratar plano de saúde empresarial com quantas vidas?
A ANS não fixa um mínimo universal — quem define é cada operadora. A maioria das tradicionais aceita a partir de 3 vidas; algumas (como Amil e Seguros Unimed) a partir de 2, e há produtos específicos a partir de 1 vida para MEI. Em qualquer caso, o MEI precisa de CNPJ regular há pelo menos 6 meses (RN nº 557/2022).
Preciso ter funcionário registrado para contratar plano de saúde pelo CNPJ?
Não necessariamente. O MEI é reconhecido como empresário individual e pode contratar plano coletivo empresarial mesmo sem funcionários com carteira assinada, desde que cumpra a exigência de regularidade cadastral de 6 meses junto à Receita Federal.
Plano de saúde empresarial de poucas vidas tem carência?
Pode ter. A dispensa automática de carência da ANS vale para contratos com 30 beneficiários ou mais (RN nº 557/2022, arts. 6º e 7º). Abaixo disso — a faixa de um MEI ou PME pequena — a operadora pode exigir cumprimento normal de carência, então é preciso perguntar antes de assinar.
O que é considerado “plano falso coletivo”?
É quando um plano vendido como coletivo empresarial funciona, na prática, como individual — sem vínculo real entre os beneficiários e o CNPJ contratante. Em maio de 2026, o STJ manteve decisão que reclassificou como falso coletivo um contrato de apenas cinco beneficiários da mesma família (REsp 2.195.950), limitando o reajuste ao índice do plano individual e determinando restituição de valores cobrados a mais.
Plano de saúde por CNPJ pode, sim, sair mais em conta para entrar — mas a decisão entre PF e PJ fica mais segura quando você olha também para carência, comprovação exigida pela ANS e, principalmente, o histórico de reajuste do grupo pequeno, não só o valor do primeiro boleto.
Quer comparar propostas de plano de saúde pelo seu CNPJ com um especialista que analisa o seu perfil, o histórico real de reajuste das operadoras e a regularidade exigida pela ANS para o seu caso? Fale com a Safe Lives sem compromisso.