
Seguro de Renda por Incapacidade (DIT)
Se uma doença, um acidente ou uma cirurgia tirar você do trabalho por um tempo, o seguro DIT (Diária por Incapacidade Temporária) paga uma diária para a sua renda continuar enquanto você se recupera.
Feito para quem vive do próprio trabalho: um corretor da Safe Lives ajusta a diária ao que você ganha e compara as seguradoras para o seu caso.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Para quem
- quem vive do próprio trabalho — profissional liberal, autônomo, MEI (Microempreendedor Individual), PJ (Pessoa Jurídica) ou sócio que vive do pró-labore.
- O que paga
- uma diária enquanto doença ou acidente afasta você do trabalho, inclusive no tratamento em casa.
- Com o INSS
- a diária soma ao que o INSS pagar e vale também para quem não contribui.
- No mesmo seguro, se você quiser
- invalidez, doença grave e diária de internação, com a família protegida no mesmo contrato.
Peça a cotação do seu seguro DIT
Quando o seguro DIT paga
Parou de trabalhar para se tratar? A diária entra no seu mês.
Doença que afasta do trabalho.
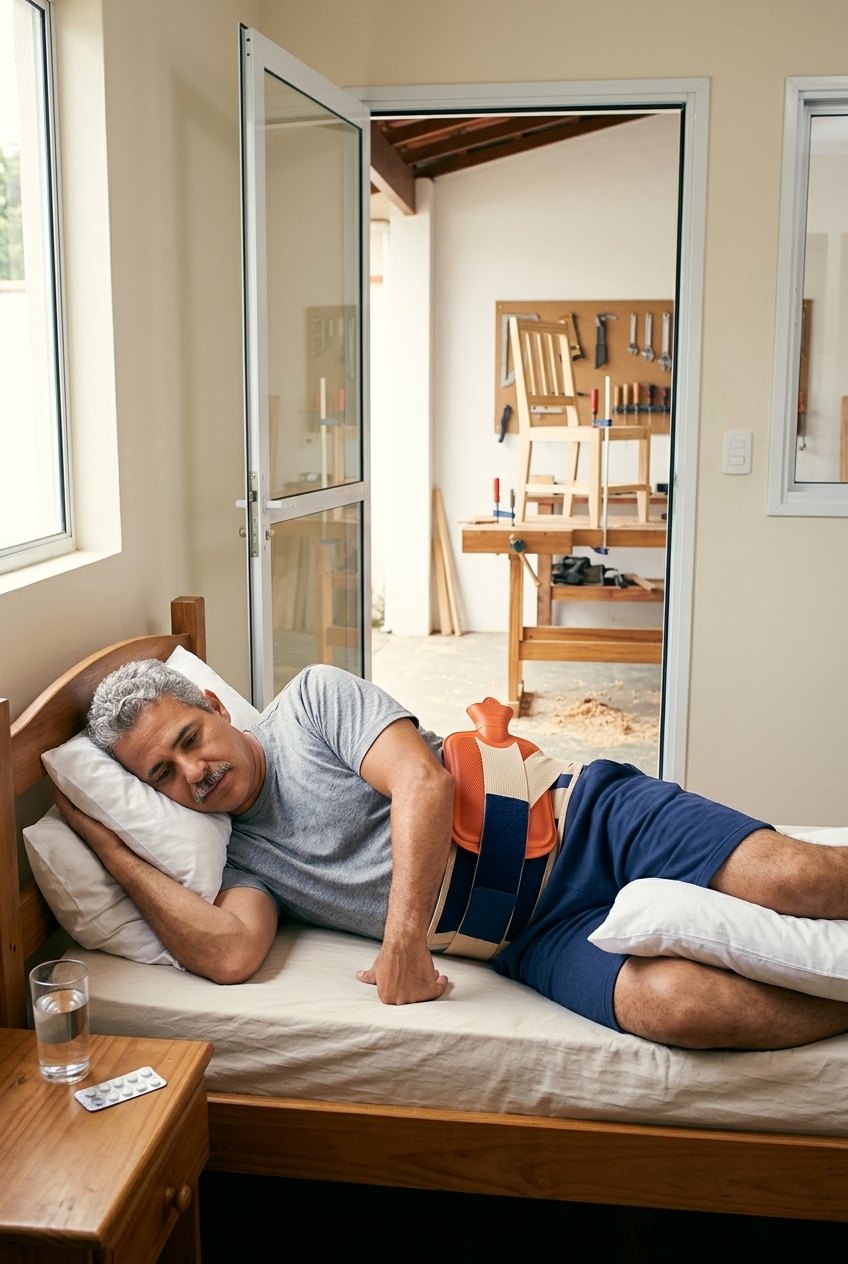
Uma gripe forte que vira pneumonia, uma crise de coluna, um tratamento que pede repouso: o seguro paga uma diária durante o afastamento.
Tratamento em casa também conta.
Não precisa ficar internado: vale o repouso em casa com orientação médica.
Fratura e acidente.
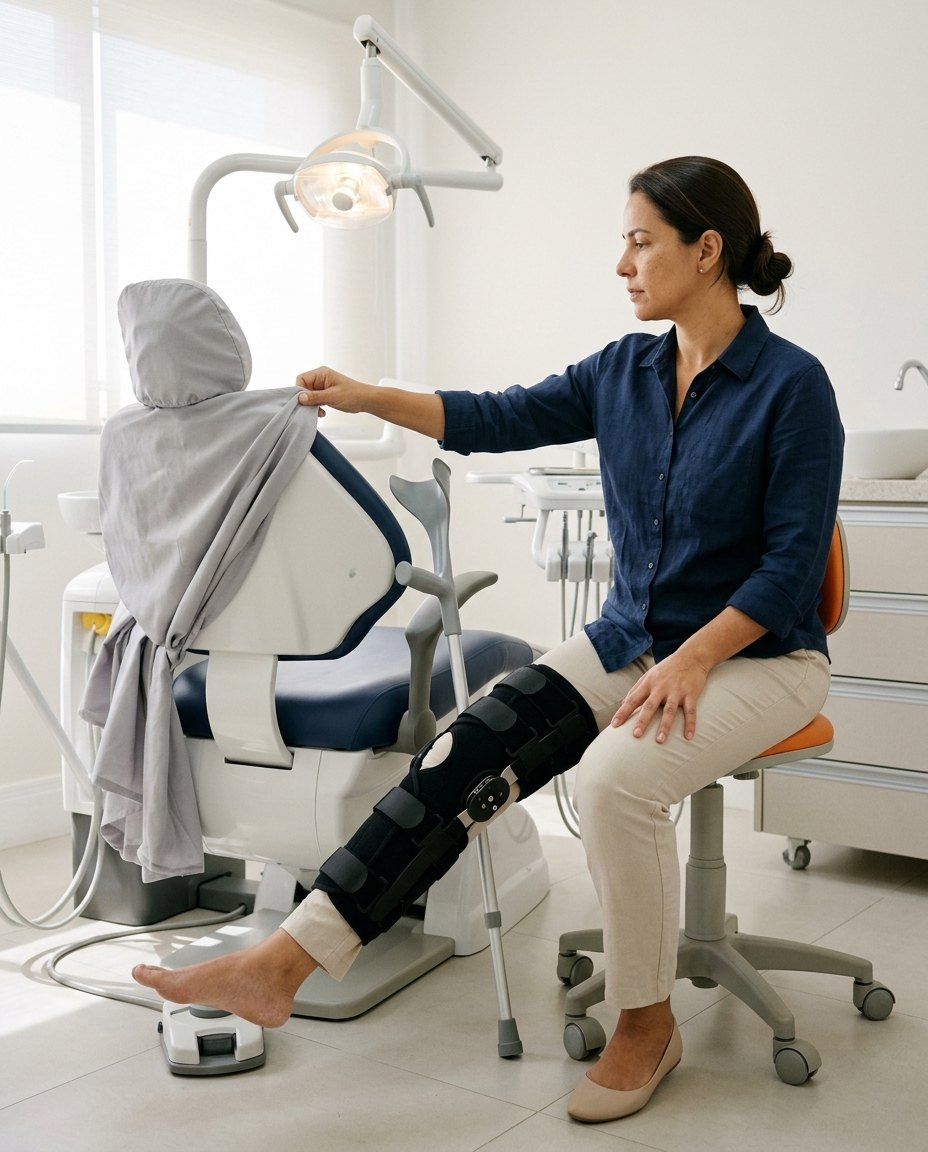
O pé imobilizado não vira um mês sem faturamento. E há seguros que pagam também pela própria fratura.
Cirurgia.
A cirurgia deixa de ser um problema de caixa: o afastamento para operar e se recuperar é coberto, e há seguros com cobertura própria para a cirurgia.
Lesão por esforço repetitivo e hérnia.
Para quem passa o dia atendendo, digitando ou operando, há planos que cobrem a LER (Lesões por Esforços Repetitivos), o DORT (Distúrbios Osteomusculares Relacionados ao Trabalho) e a hérnia.
Quer saber de quanto seria a sua diária?
Uma diária do tamanho da sua renda
O seguro acompanha o que você ganha, não um valor padrão.
O valor que cobre o seu mês. Na contratação, você escolhe a diária de acordo com a sua renda, pensando nas contas fixas da casa e do consultório ou do escritório.
Paga por dia parado. A diária é paga por dia de afastamento, durante o tratamento.
Doença também conta. Há seguros só para acidente e há seguros para acidente e doença; quem quer a diária também numa crise de coluna ou numa cirurgia escolhe o segundo.
Seguro DIT e INSS
Você não escolhe entre um e outro: o seguro soma.
O seguro DIT paga a diária que você contratou, junto com o que o INSS pagar, e vale também para quem não contribui para o INSS — o caso de muitos autônomos.
O INSS tem as regras dele para conceder o benefício e não acompanha a renda de quem ganha mais.
Quer saber de quanto seria a sua diária?
Quando o problema é maior que um afastamento
A diária costuma vir dentro de um seguro de vida, e o mesmo contrato pode proteger você e a sua família quando o problema não é passageiro.
Se a invalidez for permanente, por acidente ou por doença, a indenização dá fôlego para reorganizar o trabalho e a casa.
Se o diagnóstico for grave — câncer, infarto ou AVC —, um valor de uma vez ajuda a pagar o tratamento sem tirar das reservas.
Se você ficar internado, uma diária a mais por dia de hospital soma à diária do afastamento; e há seguros que reembolsam as despesas médicas, hospitalares e odontológicas de um acidente.
Se algo acontecer com você, quem depende da sua renda recebe a indenização e tem o funeral amparado.
Como um corretor monta a sua diária
A diária certa depende do que você faz e de quanto você precisa por mês.
Um corretor entende o seu trabalho. Um corretor da Safe Lives conversa com você sobre o que você faz, quanto precisa por mês e quem depende da sua renda.
A seguradora certa para a sua profissão. Cada seguradora tem regras diferentes, e há planos de saúde de categoria que já trazem uma diária incluída; o corretor mostra qual caminho cabe no seu caso.
Quem acompanha você na hora de usar. Depois da contratação, a Safe Lives acompanha o seu seguro, inclusive quando você precisar acionar a diária.
A Safe Lives é registrada na SUSEP sob o nº 242154366. Nossa análise não tem custo para você.
Fale com um corretor sobre a sua renda.
Da fratura à LER: o ponto forte de cada seguradora
Algumas das seguradoras parceiras, cada uma com um ponto forte para quem vive do próprio trabalho. A Safe Lives trabalha também com a maioria das seguradoras do país.
Porto Seguro — além da diária, indeniza também a fratura e a cirurgia.
SulAmérica — além do seguro de vida, tem plano de saúde por profissão com a diária já incluída.
Allianz Seguros — cobre também o afastamento por lesão por esforço repetitivo.
Bradesco Seguros — no mesmo seguro, há proteção da renda também em caso de desemprego involuntário.
Yelum — tem diária para rendas bem diferentes, de quem está começando a quem fatura alto.
Não precisa escolher sozinho entre elas.
Para quem vive do próprio trabalho
Se a sua renda para quando você para, o seguro DIT é para você.
- Profissionais de consultório e escritório: médicos, dentistas, fisioterapeutas, advogados, arquitetos — quem atende com as mãos e com a agenda.
- Autônomos, MEI e quem trabalha como PJ: sem um patrão para cobrir os dias parados.
- Sócios que vivem do pró-labore: a retirada do mês não depende do caixa da empresa enquanto você se recupera.
- Quem tem carteira assinada e ganha mais do que o INSS repõe — e há seguros que protegem também em caso de desemprego.
Perguntas frequentes
O que é um seguro DIT e como funciona?
É o seguro que paga uma diária enquanto uma doença ou um acidente afasta você do trabalho, para a sua renda continuar durante a recuperação. Ela é paga por dia de afastamento, durante o tratamento. Nas seguradoras parceiras, a DIT costuma vir como cobertura do seguro de vida.
O que é DIT no seguro de vida?
É a cobertura do seguro de vida que protege a sua renda: enquanto o seguro de vida cuida da sua família, a DIT paga uma diária quando você precisa parar de trabalhar por doença ou acidente. No mesmo contrato podem entrar invalidez, doença grave e diária de internação.
Preciso ficar internado para receber a diária?
Não. Vale o tratamento em casa, com orientação médica e o atestado do seu médico. O que conta é estar afastado do trabalho para se tratar, seja no hospital, seja em repouso em casa. Um corretor da Safe Lives explica como acionar quando precisar.
O seguro DIT substitui o INSS?
Não substitui, soma: a diária do seguro pode ser recebida junto com o benefício do INSS, e vale também para quem não contribui para o INSS — o caso de muitos autônomos.
Quanto custa um seguro DIT?
O valor é calculado para você: depende da diária que você escolhe, da sua profissão e das coberturas que entram no seguro. A Safe Lives traz as propostas das seguradoras parceiras para você escolher a que cabe no seu orçamento, e a nossa análise não tem custo.
Qual é o melhor seguro DIT para mim?
É o que combina com o seu tipo de trabalho. A Safe Lives trabalha com seguradoras como Porto Seguro, SulAmérica e Bradesco Seguros, e com a maioria das seguradoras do país.
O que significam as siglas usadas nesta página?
DIT quer dizer Diária por Incapacidade Temporária: o seguro paga uma diária para a sua renda continuar enquanto você se recupera. SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras; a Safe Lives é registrada nela sob o nº 242154366. MEI é o Microempreendedor Individual, e PJ, Pessoa Jurídica: quem trabalha como MEI ou PJ também pode ter o seguro DIT. LER são as Lesões por Esforços Repetitivos e DORT, os Distúrbios Osteomusculares Relacionados ao Trabalho: há planos que cobrem também a LER e o DORT.
Peça a cotação do seu seguro DIT
Conte o que você faz e quanto precisa por mês para manter as contas em dia. Um corretor da Safe Lives apresenta as diárias e as seguradoras que combinam com o seu trabalho.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · CNPJ 53.731.489/0001-38 · Rua Pais Leme, 524, Cj 101, Pinheiros, São Paulo (SP)
Outros produtos
Seguro de vida
apoio financeiro para a sua família se algo acontecer com você.
Conhecer o produto › Para vocêSeguro contra Invalidez
indenização por invalidez permanente causada por acidente ou por doença.
Conhecer o produto › Para vocêPlano de Saúde por Adesão
médico, exame e hospital pela sua profissão, para você e a sua família.
Conhecer o produto ›Fontes
- Condições gerais vigentes do seguro de vida individual com diária por incapacidade temporária de Porto Seguro, SulAmérica, Zurich Seguros, Allianz Seguros, Bradesco Seguros e Tokio Marine (Consulta Pública de Produtos da SUSEP), página oficial do produto da Yelum e página do plano Especial 100 Profissões da SulAmérica; consultadas em 01/10/2026.
- Lei nº 15.040/2024 (Lei do Contrato de Seguro), arts. 112 e 122; em vigor desde dezembro de 2025; consultada em 01/10/2026.
- Lei nº 8.213/1991, art. 33, e INSS — Auxílio por incapacidade temporária (gov.br/inss); consultados em 01/10/2026.
- Lei nº 4.594/1964, art. 1º, parágrafo único, incisos V e VI; consultada em 01/10/2026.
- IBGE (Instituto Brasileiro de Geografia e Estatística), PNAD (Pesquisa Nacional por Amostra de Domicílios) Contínua — Trabalho por meio de plataformas digitais 2025; consultada em 01/10/2026.