
Seguro de Responsabilidade Civil para Empresas
Responsabilidade civil empresarial é o que a sua empresa deve quando um cliente se machuca na loja, um produto vendido causa um acidente ou a obra danifica o imóvel do vizinho. Com este seguro, essa indenização é paga pela seguradora, não pelo caixa da empresa.
Solicite a sua cotação ou fale com um corretor.
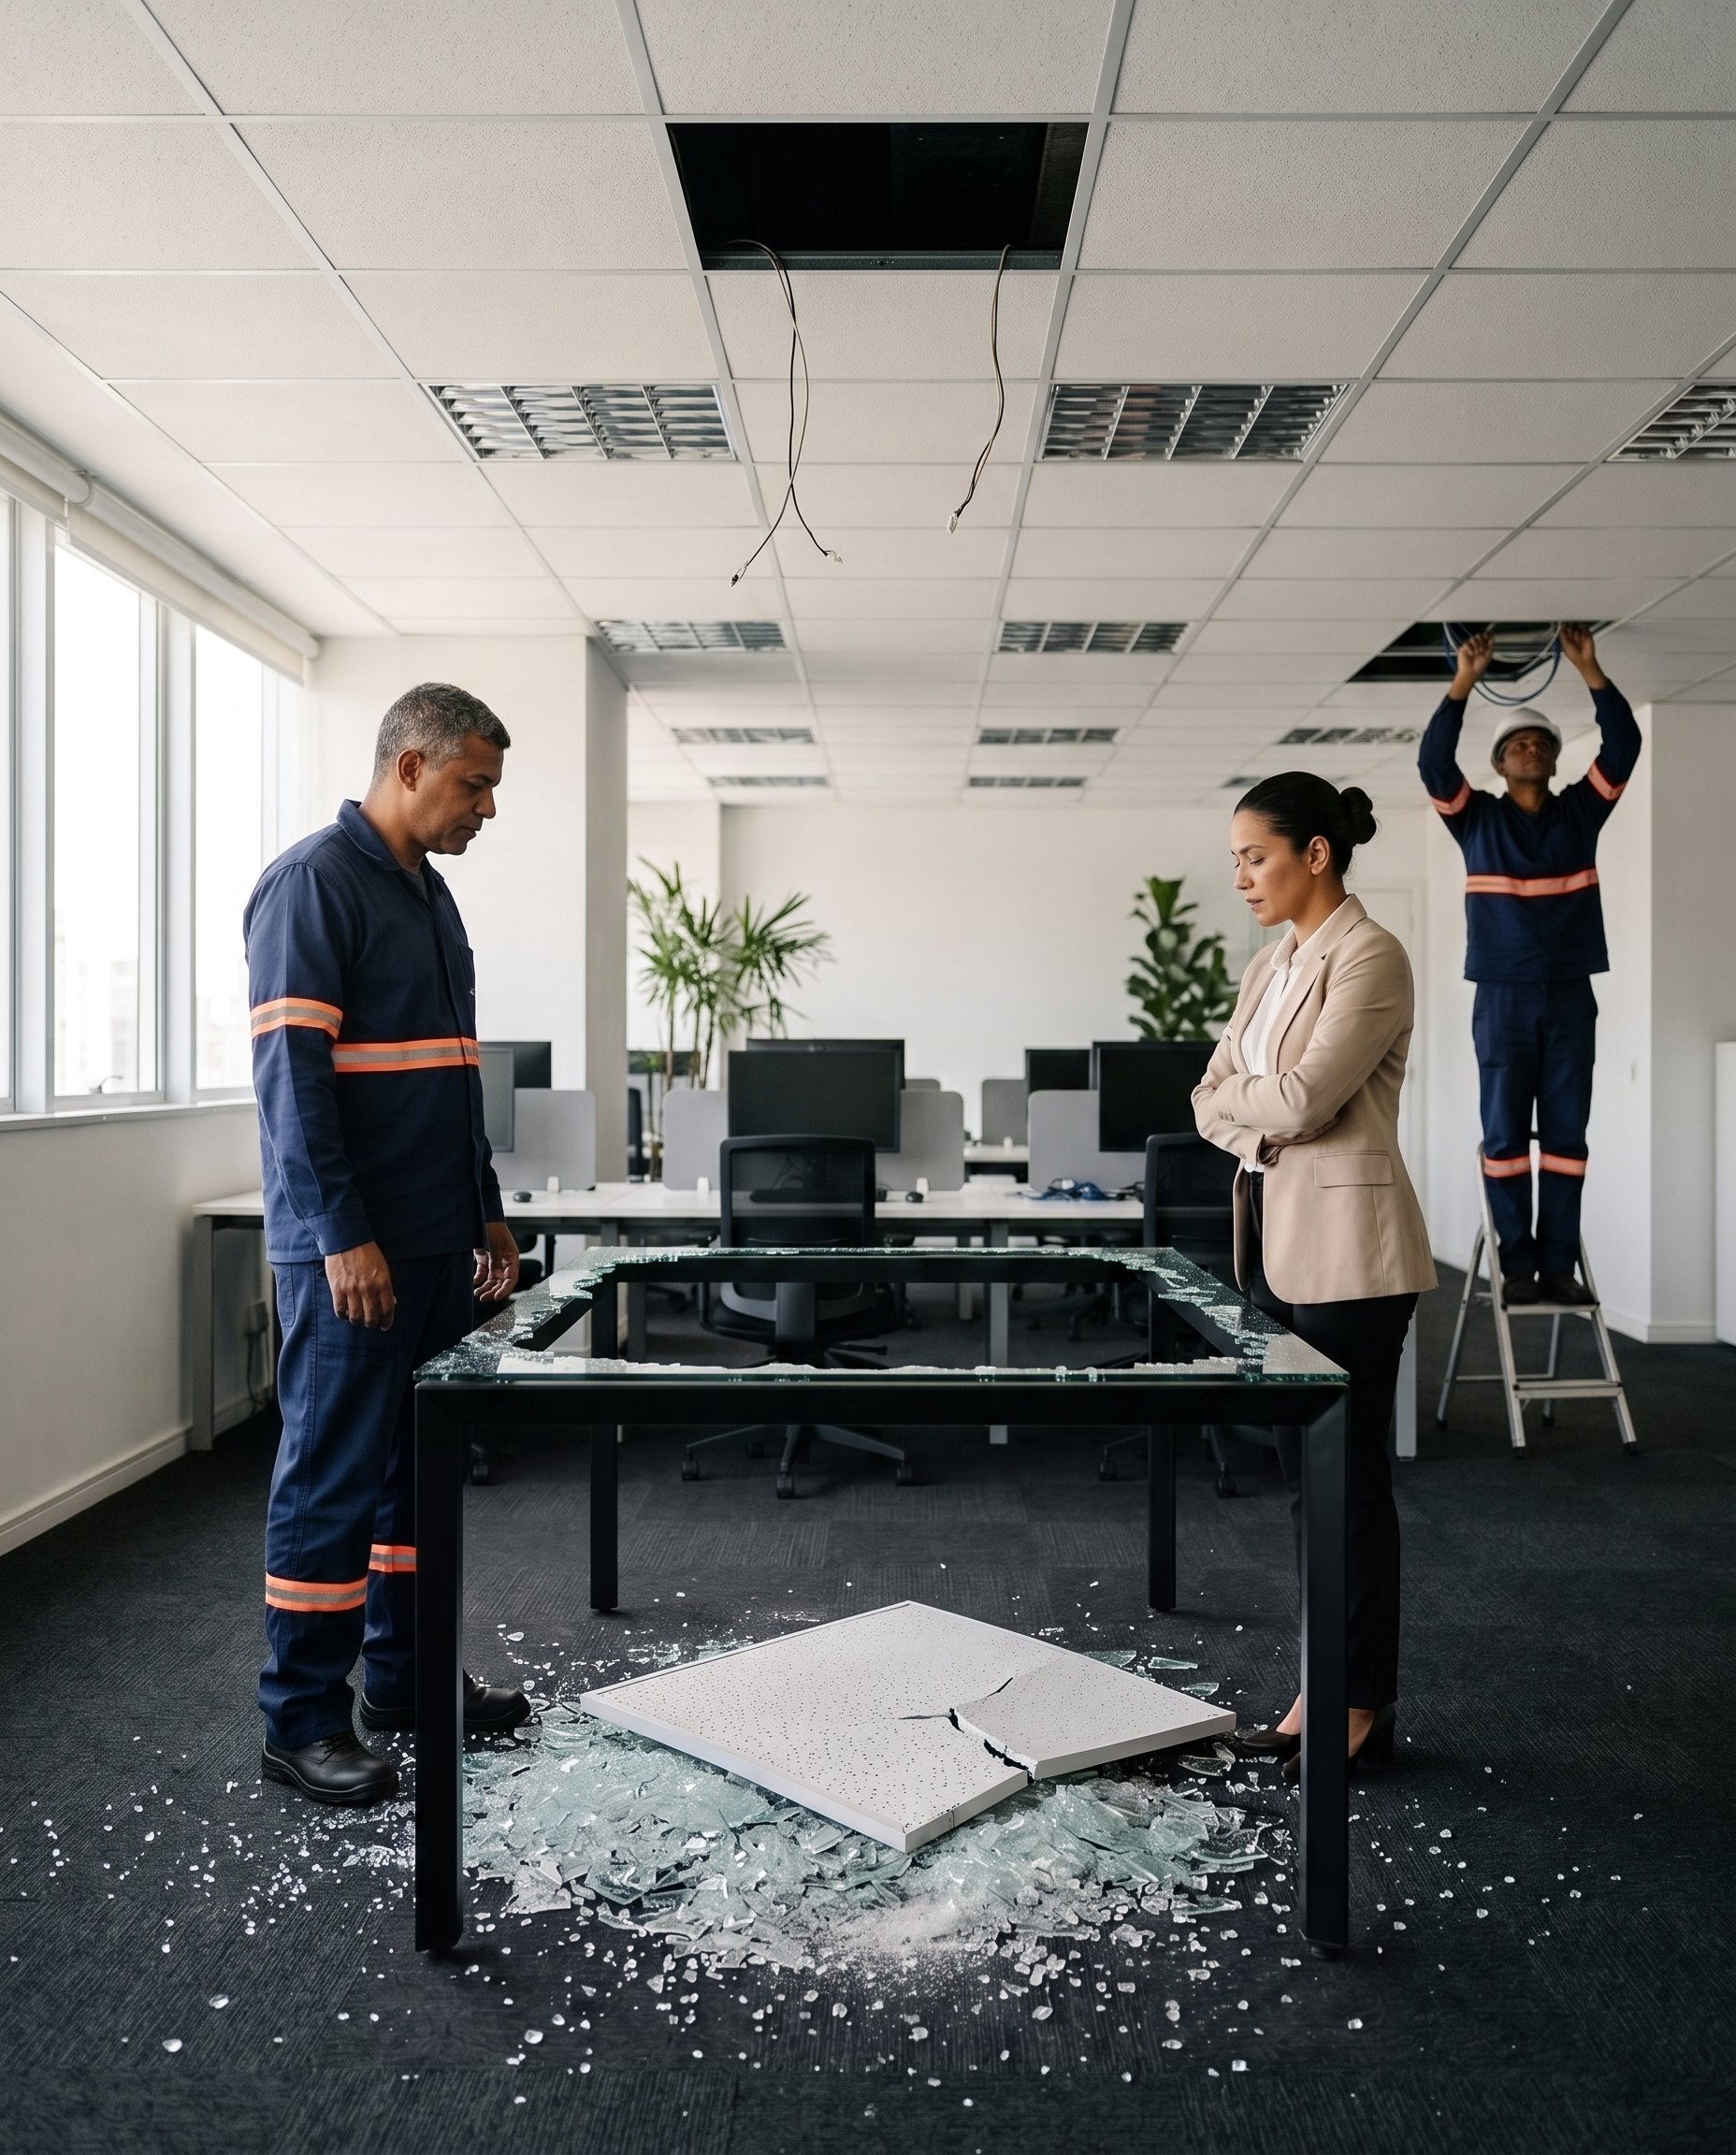
Em resumo
- Na sua empresa
- o cliente que escorrega no piso ou o pedestre atingido pela placa que caiu têm a indenização paga.
- Funcionário acidentado
- se a Justiça cobrar da empresa a morte ou a invalidez de quem trabalha com você, o seguro paga.
- Produto vendido
- o dano causado por um defeito, aqui ou no exterior, e o custo de recolher um lote.
- Serviço no cliente
- o piso, a máquina ou a instalação do cliente danificados durante o trabalho da sua equipe.
- Bem do cliente sob a sua guarda
- o carro danificado ou roubado no estacionamento, a mercadoria avariada no depósito.
- Obra e instalação
- a rachadura no imóvel vizinho e o estrago no bem do dono da obra.
- Eventos e feiras
- o público, o artista, o espaço alugado e os fornecedores do evento.
- Se virar processo
- a apólice pode incluir a defesa da empresa e o dano moral cobrado pela outra parte.
Encontrou a situação da sua empresa? Peça a cotação do seu seguro de RC (Responsabilidade Civil).
Na sua loja, fábrica ou escritório: o dano a quem entra é pago
Quando a operação da empresa ou o prédio onde ela funciona causa um dano a alguém, a indenização é paga pela seguradora, no lugar da empresa.
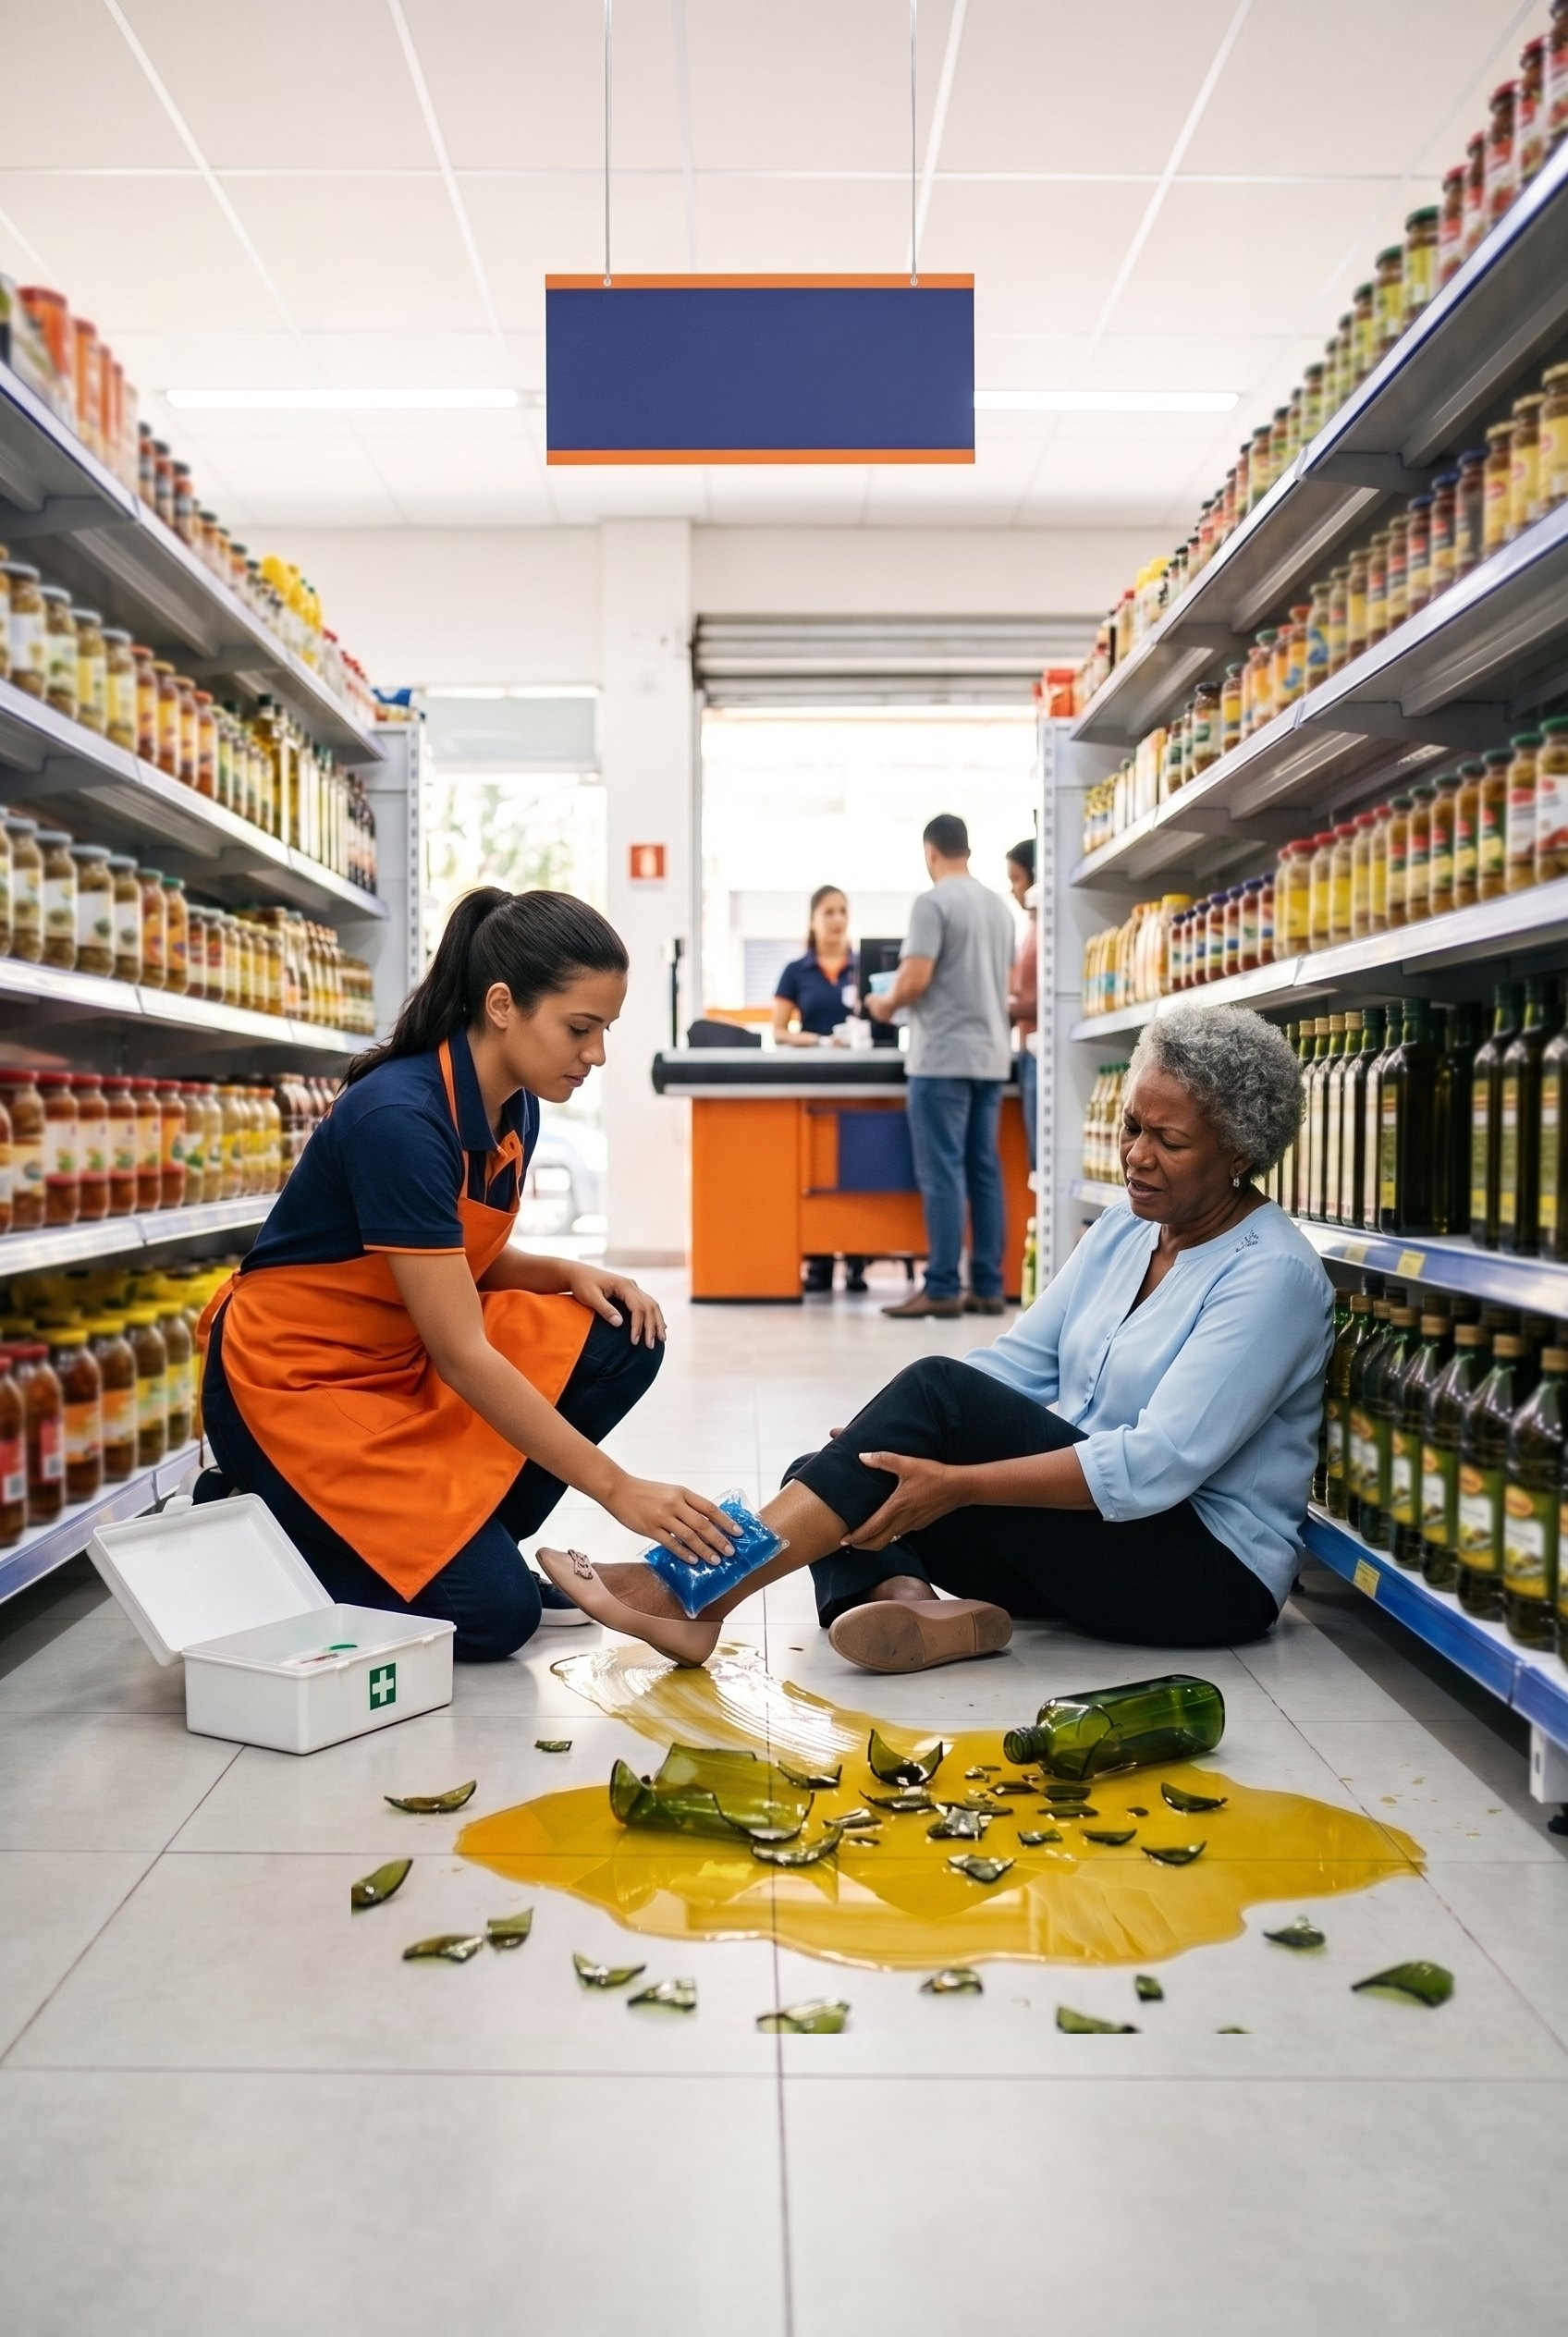
Cliente ou visitante machucado. Queda, objeto que cai, máquina que falha: o dano material e corporal causado pela operação da empresa é indenizado.
O prédio onde você trabalha. Seja próprio, alugado ou em condomínio, o dano que o imóvel causa a quem está nele ou ao lado também é pago.
Letreiro, placa e antena. Se o letreiro cair ou pegar fogo e atingir uma pessoa ou um carro, o prejuízo de quem foi atingido é pago.
Vazamento repentino. Para a indústria, o depósito e quem lida com produto químico, o prejuízo dos vizinhos atingidos por um vazamento súbito é pago.
Funcionário acidentado. Se um funcionário morre ou fica inválido num acidente a serviço e a Justiça cobra da empresa, a indenização é paga.
Ambulatório da empresa. Se uma falha no atendimento do posto médico que a empresa mantém machucar alguém, a indenização é paga.
A cobertura do seu ramo. Escola, farmácia, hotel, restaurante, bar, clube, parque, auditório e revenda de veículos têm coberturas pensadas para a rotina de cada um, inclusive o torneio que o clube promove no próprio espaço e o passeio que o hotel organiza fora dele.
Shopping e centro comercial. Quem administra um shopping protege lojistas e visitantes nas áreas comuns, e o estoque das lojas quando um incêndio começa no prédio; a apólice pode incluir também o alagamento, o vendaval e o faturamento que o lojista perde parado.
A apólice é montada pelo que a sua empresa faz. Descubra o que entra no seu caso.
Se o produto que você vende causar um dano
Um defeito de fabricação, uma embalagem que falha ou uma instrução errada podem ferir quem comprou, e a indenização é paga pela seguradora.
Venda no Brasil e no exterior. O dano causado pelo produto já entregue é coberto no país, e quem exporta inclui a venda lá fora.
Defeito que nasceu no projeto. Quando o problema está no desenho ou na fórmula, e não na linha de produção, a indenização também pode ser paga, com a extensão para erro de projeto.
Recall. Na cobertura de retirada, o anúncio, o aviso aos clientes e o transporte de um lote recolhido do mercado são reembolsados.
Revendedor protegido. O distribuidor que vende o seu produto pode entrar na mesma apólice, e a reclamação contra ele pelo defeito também é paga.
Quando a sua equipe trabalha no endereço do cliente
Se o seu técnico danificar o imóvel ou o equipamento do cliente durante o serviço, o prejuízo é pago pelo seguro.
Serviço no local do cliente. Limpeza, manutenção, assistência técnica: o dano que a equipe causa no imóvel do cliente é indenizado.
Equipamento do cliente. Se a máquina ou a instalação do cliente for danificada enquanto a sua equipe trabalha ao lado dela, o prejuízo é pago.
Carga e descarga. O prejuízo com a mercadoria do cliente que cai ou bate durante a movimentação feita pela sua empresa é pago.
Vigilância. O dano causado pelo serviço de segurança que a sua empresa presta no endereço do cliente é indenizado.
Duas empresas no mesmo local. Com a RC cruzada, o dano que uma prestadora causa à outra no mesmo serviço também é pago.
Carro do funcionário a serviço. Se o vendedor ou o técnico causa um acidente com o carro dele, ou com o carro alugado pela empresa, enquanto trabalha para você, o dano a quem foi atingido é pago.
Se o contrato do cliente pede a apólice, envie o pedido com o que ele exige.
Carro, mercadoria ou bem do cliente sob a sua guarda
O carro danificado ou roubado no estacionamento e a mercadoria do cliente avariada no depósito são pagos pelo seguro.
Estacionamento. Dano, roubo e furto qualificado do veículo do cliente estacionado são pagos, inclusive no caminho até o estacionamento parceiro. Marinas guardam barcos com a mesma proteção.
Chuva que alaga. O carro do cliente danificado pelo alagamento do estacionamento tem o prejuízo pago.
Oficina e concessionária. Se o carro do cliente em teste na rua for danificado ou causar um acidente, o prejuízo é pago.
Manobrista. A batida do manobrista no carro do cliente é paga na cobertura de serviço de manobrista.
Carro reserva para o cliente. Na cobertura de diárias, o carro alugado para o cliente enquanto o dele é consertado é pago.
Objeto pessoal do cliente. O dano ao objeto que o cliente deixa sob a guarda da empresa é indenizado.
Armazém e depósito. O dano à mercadoria do cliente guardada é pago, inclusive no roubo com arrombamento, na pane da câmara fria e na contaminação por outro produto armazenado.
Peça a cotação do seguro de responsabilidade civil para a sua empresa.
Na obra e na instalação, inclusive no vizinho
A rachadura na casa ao lado e o estrago no imóvel do próprio cliente são pagos pelo seguro da obra.
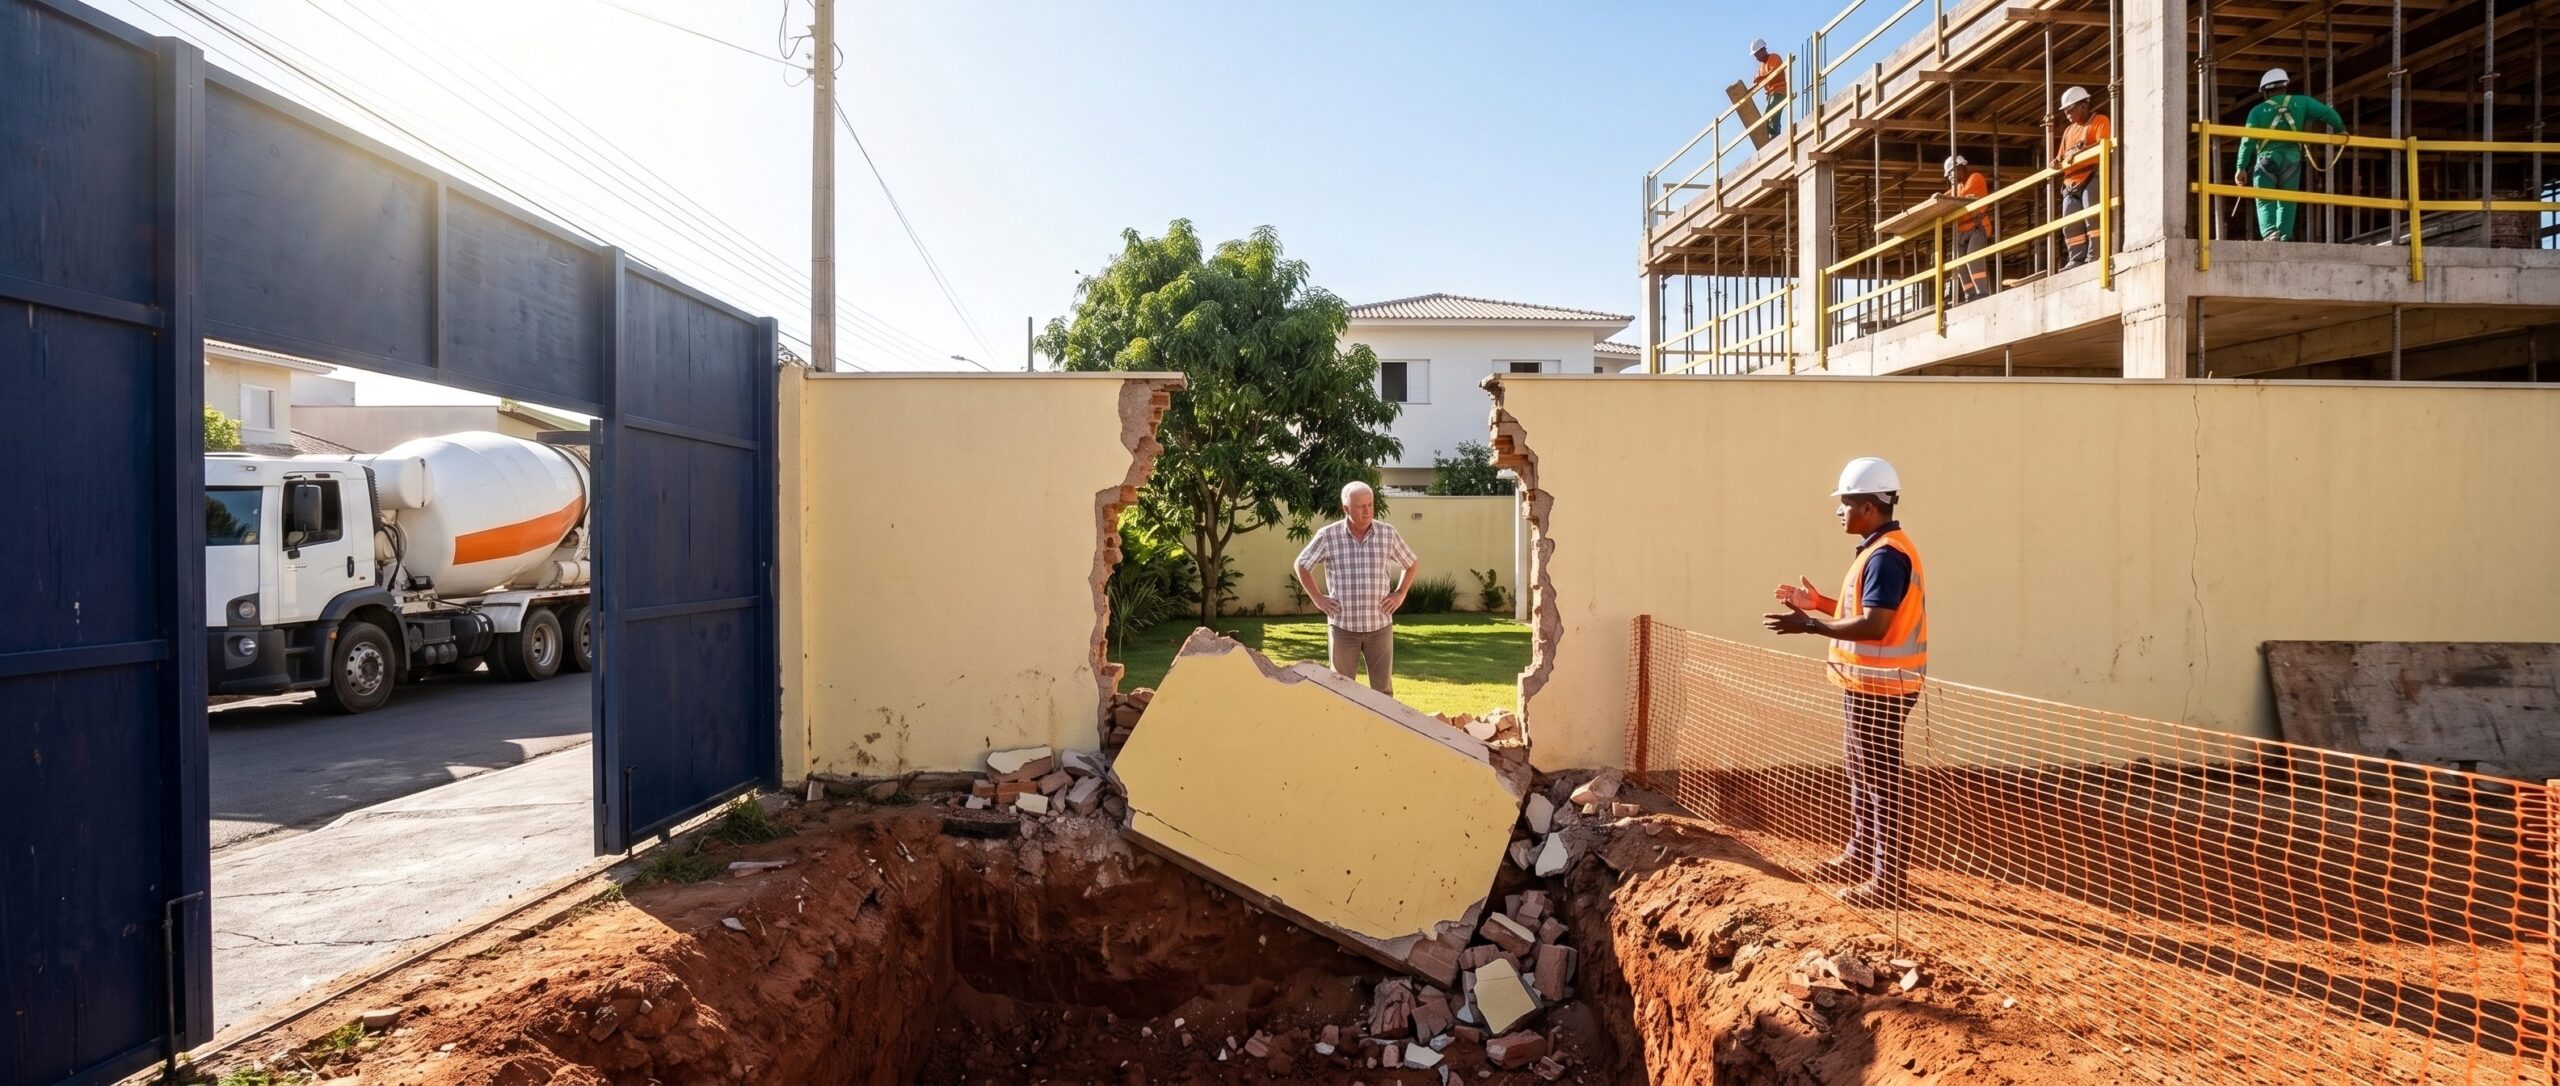
Obra civil e montagem. O dano causado durante a obra, a instalação, a montagem ou o reparo de máquinas no local do cliente é indenizado.
Fundação e escavação. A rachadura ou o desmoronamento no imóvel vizinho causados por estaca, escavação ou terraplanagem são pagos.
Água que vaza da obra. Há apólices que pagam a infiltração no vizinho causada por vazamento durante a obra, inclusive no teste de estanqueidade.
Erro de projeto. O dano que nasce do projeto da obra, e não da execução, também é pago.
O bem do dono da obra. O estrago no que pertence ao próprio cliente que contratou a obra é pago.
Várias empresas na mesma obra. O dano que uma contratada causa à outra no mesmo canteiro é pago.
Máquina na rua. O dano causado pelo equipamento da obra circulando pela via pública ao lado do canteiro é pago.
Receba a proposta para a sua obra ou instalação.
No evento ou na feira que você organiza
Do público ao artista, do salão alugado ao palco montado, o dano no evento que a sua empresa promove tem cobertura.
Coberturas que o evento pode levar:
Público e expositores. O participante que se machuca no show, na feira ou na competição é indenizado, e o dano entre expositores da mesma feira também.
Artistas e atletas. O contratado que se acidenta durante a apresentação é indenizado.
O espaço alugado. O estrago no salão, na estrutura e no conteúdo do local cedido para o evento é pago.
Comida, bebida e fogos. A intoxicação por algo servido no evento e o dano causado pela queima de fogos são indenizados.
Montagem e fornecedores. O dano na montagem do palco e o dano que uma fornecedora causa à outra são pagos.
Transporte da equipe. O dano no acidente com o veículo que leva o elenco, a equipe ou o equipamento é pago.
Produtos e brinquedos. O dano causado pelo produto vendido no evento e pelo brinquedo montado para o público é pago.
Excursões. O dano no passeio ou na atividade esportiva organizada para os participantes é pago.
Vai organizar um evento ou começar uma obra? Fale com a Safe Lives antes de começar.
Quando o dano vira processo contra a sua empresa
Quando quem foi atingido processa a empresa, a apólice pode pagar mais do que a indenização.
Advogado, custas e perícia. A cobertura de custos de defesa paga a defesa da empresa processada.
Dano moral. O abalo moral cobrado junto com o dano material ou corporal entra com a cobertura de danos morais.
O lucro que o cliente deixou de ganhar. Se o dano parou a operação de quem foi atingido, há seguradoras que pagam também esse lucro.
O gasto para conter o dano. O que a empresa gasta para conter um vazamento ou um incêndio antes que o dano cresça é reembolsado.
Como a indenização chega. A seguradora paga a quem foi prejudicado ou reembolsa a empresa.
RC empresa, seguro empresarial, RC profissional ou D&O: o que cada um paga
O seguro de responsabilidade civil para empresas paga o dano que a operação, o produto ou o serviço da empresa causa a outra pessoa.
| Seguro | O que paga |
|---|---|
| Responsabilidade civil para empresas | o dano a clientes, visitantes, vizinhos e funcionários, com coberturas para produto vendido, serviço no cliente, guarda de bens, obra e evento |
| Seguro empresarial | o patrimônio da própria empresa (incêndio, roubo, danos elétricos); a responsabilidade civil entra nele como cobertura adicional, sem produto vendido nem obra |
| RC profissional | o erro, a omissão ou a negligência no serviço de um profissional |
| D&O (Directors & Officers) | a decisão de gestão de diretores e administradores |
Saiba qual desses seguros a sua empresa precisa.
Como a Safe Lives trabalha
Um corretor entende a sua operação. O que a empresa faz, onde trabalha e o que o contrato do cliente pede.
Monta a apólice e compara as seguradoras. As coberturas da sua atividade, comparadas onde as seguradoras mudam de verdade, como o lucro que o cliente deixou de ganhar.
Acompanha o sinistro e a renovação. Quando algo acontece, a Safe Lives acompanha o pedido junto à seguradora; a cada ano, revê a apólice com a empresa.
Seguradoras com que a Safe Lives trabalha
Alguns exemplos de seguradoras com que a Safe Lives trabalha, com seguro de responsabilidade civil para empresas:
Tokio Marine — apólice sob medida para a sua operação.
Decisão tomada no Brasil, cada apólice ajustada ao risco da empresa e capacidade para riscos de maior porte.
AIG — o advogado já vem na apólice.
Os custos de defesa estão incluídos, sem cobertura à parte.
Chubb — o lucro do terceiro de série.
O lucro que o atingido deixou de ganhar entra quando decorre de um dano coberto.
Também com Allianz, Zurich e Mapfre, e com a maioria das seguradoras do país.
Solicite a sua proposta e receba a comparação entre as seguradoras.
Perguntas frequentes
O que é o seguro de responsabilidade civil para empresas?
É o seguro que paga a indenização devida pela empresa quando a operação, um produto vendido ou um serviço causa dano a outra pessoa: cliente, visitante, vizinho ou funcionário. As coberturas são escolhidas pela atividade da empresa, como venda de produtos, serviço no endereço do cliente, obra ou evento.
O seguro de responsabilidade civil empresarial é obrigatório?
Não há uma lei que obrigue toda empresa a contratar. Um cliente, um shopping ou um edital pode pedir a apólice como condição para fechar o negócio. Nesse caso, um corretor confere o que o documento pede e monta a proposta que atende.
O que o seguro cobre?
Cobre o dano material e corporal que a empresa causa a outra pessoa. Produto vendido, serviço no cliente, obra e evento têm coberturas próprias.
O seguro cobre danos morais?
Sim. Em algumas seguradoras, o dano moral ligado a um dano coberto já vem na apólice, como na Chubb; nas outras, ele entra como uma cobertura que se acrescenta.
Já tenho seguro empresarial. Preciso do seguro de responsabilidade civil?
O seguro empresarial protege o patrimônio da empresa e traz a responsabilidade civil como cobertura adicional, sem coberturas para produto vendido nem obra. O seguro de responsabilidade civil para empresas tem coberturas para produto vendido, serviço no cliente, obra, guarda de bens e evento. Quem tem alguma dessas atividades fica protegido com ele.
Como funciona na hora do sinistro?
A empresa avisa a seguradora e reúne as informações do que aconteceu. A indenização é paga a quem foi prejudicado ou reembolsada à empresa. A Safe Lives acompanha o pedido junto à seguradora.
O que significam as siglas usadas nesta página?
RC é Responsabilidade Civil, a obrigação de indenizar o dano que a sua empresa causa a outra pessoa, como o cliente que se machuca na loja. D&O vem do inglês Directors & Officers e cobre a decisão de gestão de diretores e administradores. PME quer dizer Pequenas e Médias Empresas. SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza seguradoras e corretoras; a Safe Lives é registrada nela sob o nº 242154366.
Solicite a cotação do seguro de responsabilidade civil da sua empresa.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Artigos do blog
Outros produtos
Seguro D&O
Conhecer o produto › Para empresasSeguro de Eventos
Conhecer o produto › Para empresasSeguro Condominial
Conhecer o produto ›Fontes
- Condições gerais de Responsabilidade Civil Geral das seguradoras citadas: processos SUSEP 15414.901075/2013-48 (versão 12/2025), 15414.900357/2013-28 e 15414.900076/2014-56 (versão 12/2025) — consultadas em 03/10/2026.
- Páginas oficiais do seguro de responsabilidade civil geral das seguradoras citadas e do seguro empresarial (https://www.tokiomarine.com.br/seguros/seguro-empresarial) — consultadas em 03/10/2026.
- Decreto-Lei nº 73/1966, art. 20 (seguros obrigatórios) — https://www.planalto.gov.br/ccivil_03/decreto-lei/del0073.htm — consultado em 03/10/2026.
- Lei nº 4.594/1964, art. 1º, parágrafo único (atribuições do corretor de seguros) — https://www.planalto.gov.br/ccivil_03/leis/l4594.htm — consultada em 03/10/2026.