
Seguro Penhor Rural
A máquina, o galpão e a safra que garantem o seu financiamento rural, protegidos contra fogo, temporal e roubo.
Se o pior acontecer, o seguro paga o prejuízo e a fazenda segue trabalhando. A Safe Lives trabalha com a maioria das seguradoras do país, compara as propostas e monta a apólice com o que a sua fazenda precisa.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Fogo no galpão, no silo ou na casa:
- a estrutura e o que está dentro, pagos.
- Vendaval, granizo e enchente:
- o estrago na estrutura, pago.
- Safra colhida:
- o grão no armazém e a carga na estrada, protegidos.
- Colheitadeira, trator e implementos:
- tombamento, batida, incêndio e roubo, pagos.
- Máquina ou fazenda parada:
- o aluguel de outra máquina e o lucro que deixou de entrar.
- Dano a vizinho, visitante ou operador da máquina:
- a indenização sai do seguro.
- Financiamento:
- se o bem for destruído, a indenização vai ao banco indicado na apólice.
Peça a cotação do seguro penhor rural para os bens da sua fazenda.
Se o fogo chegar ao galpão, ao silo ou à casa
Incêndio, raio e explosão estão na cobertura básica: o seguro paga a estrutura e o que estava guardado nela.
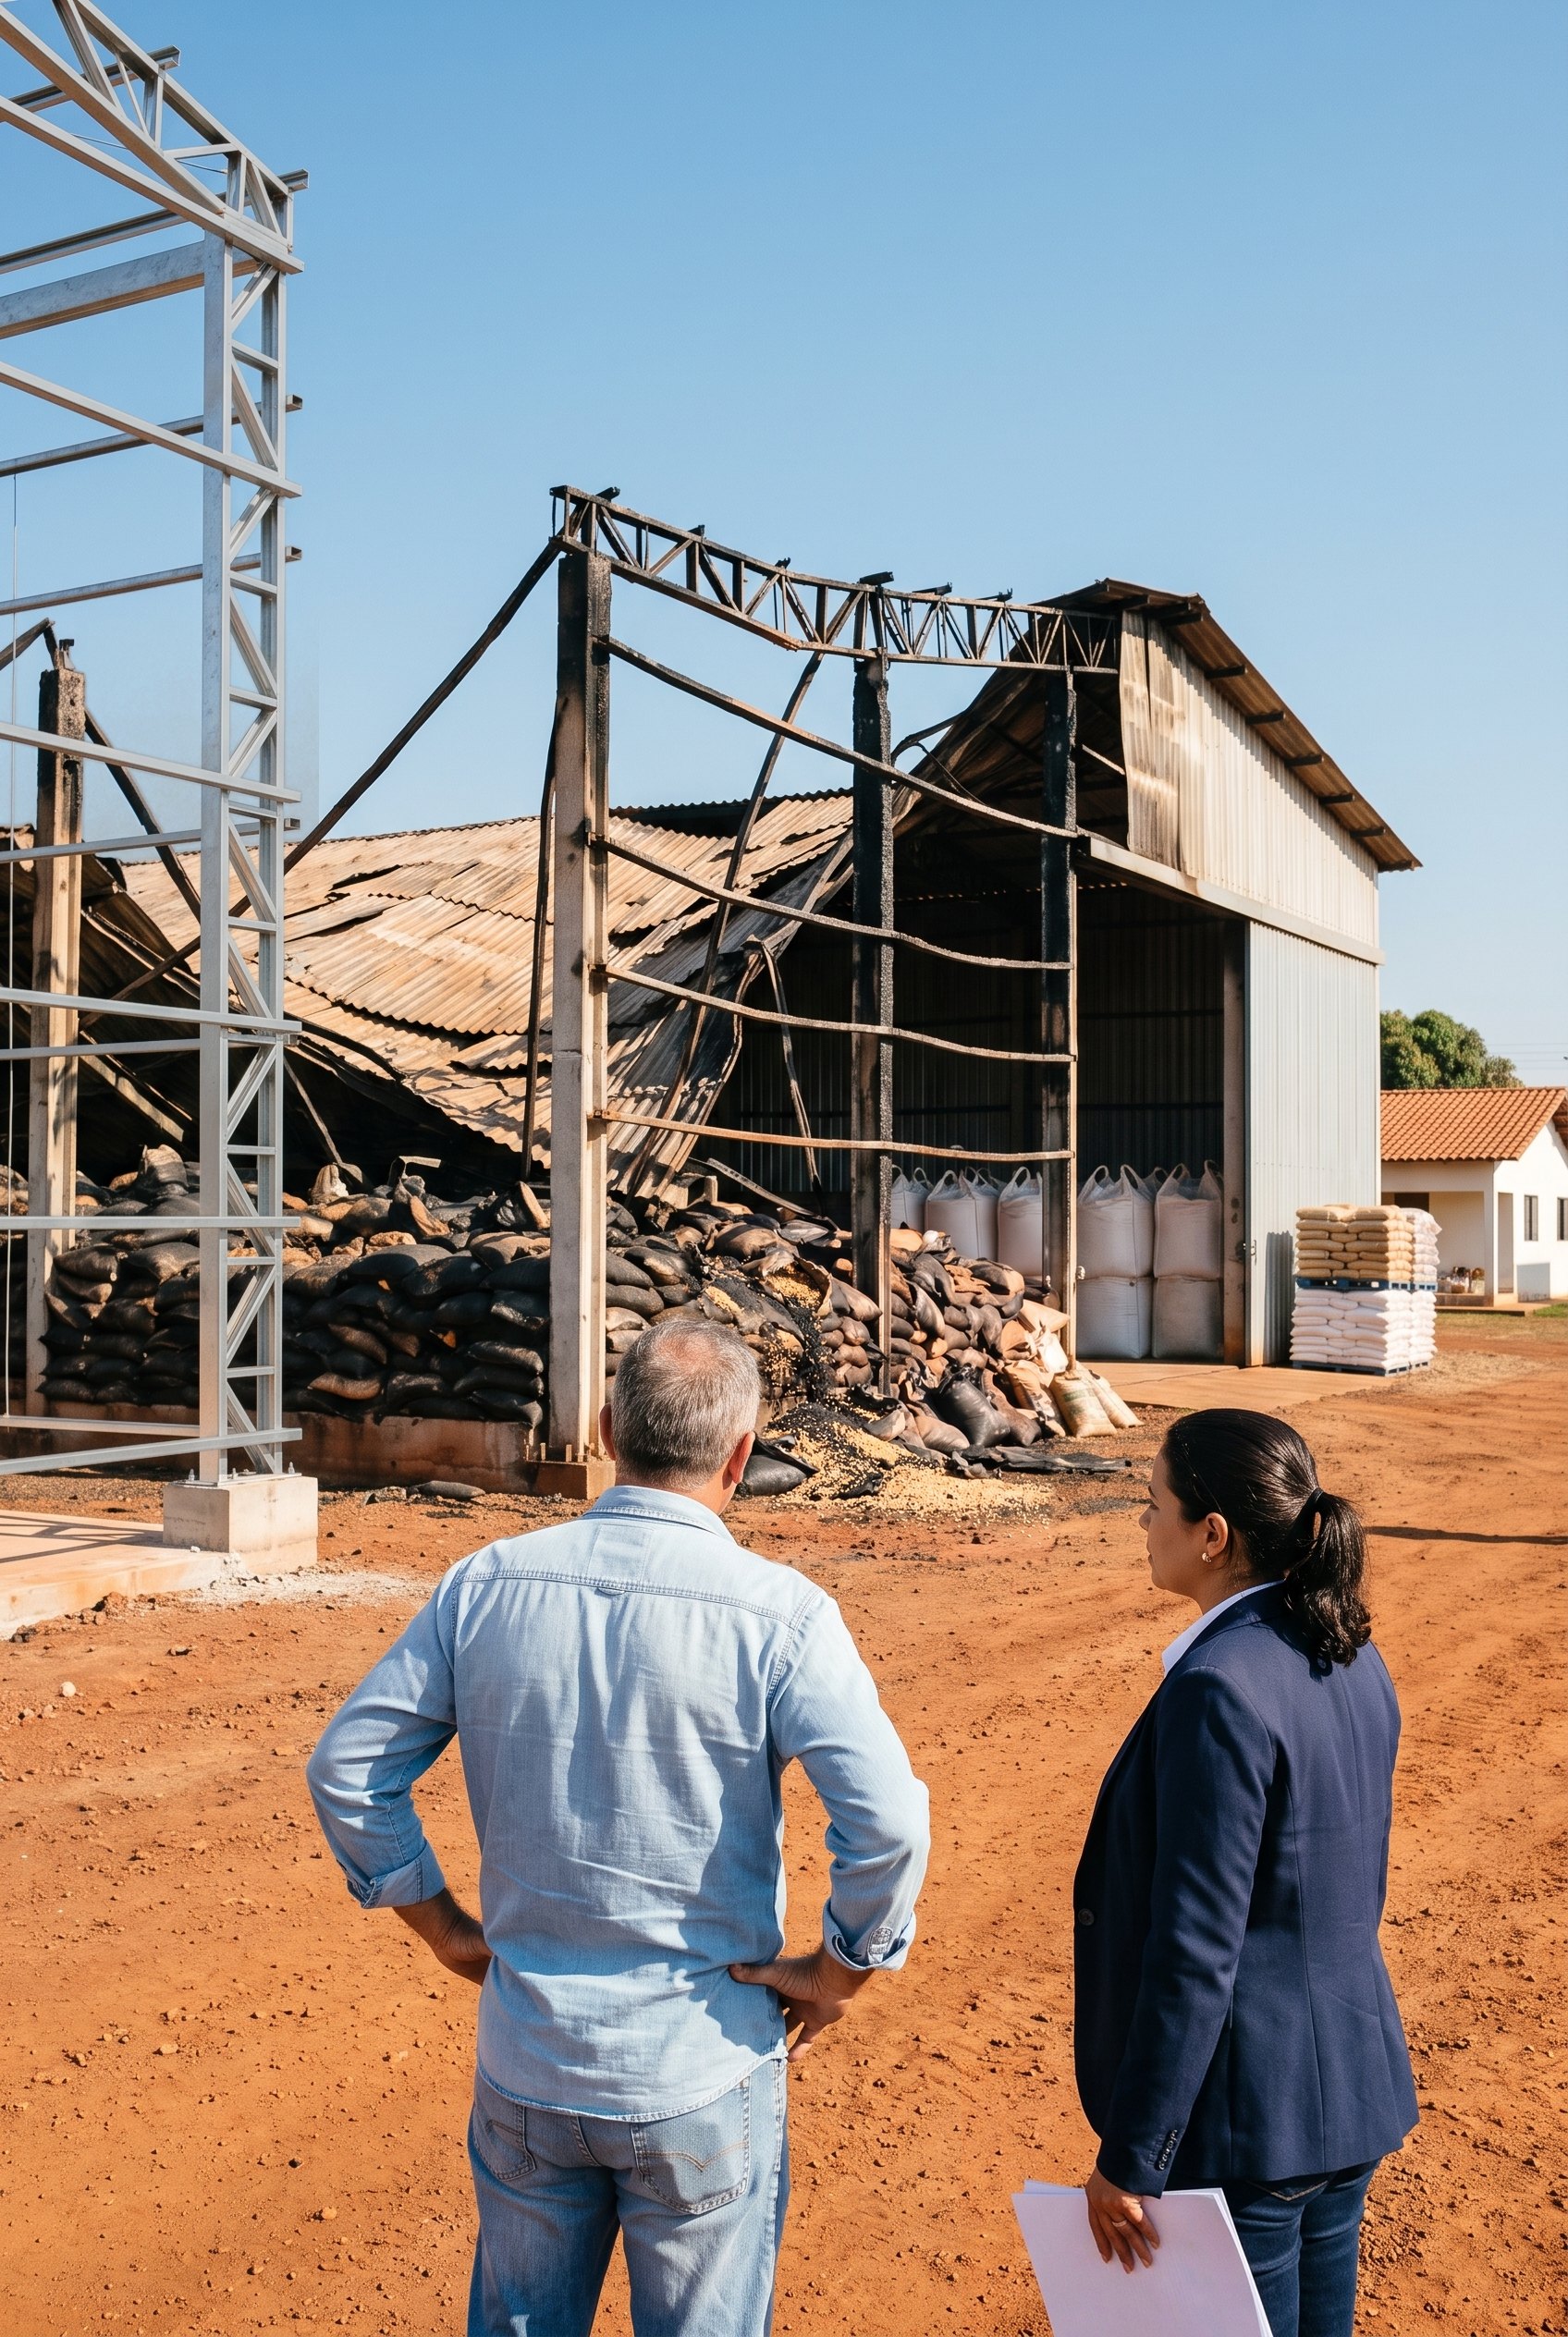
Galpão, casa e silo reconstruídos.
Se um incêndio ou um raio atingir as construções da fazenda, o seguro paga o reparo das estruturas e do que estava dentro delas.
Estrago de caminhão ou avião, pago.
Quando um caminhão derruba a parede do armazém ou um avião cai sobre o galpão, o estrago também pode entrar na apólice.
Galpão que desaba, reconstruído.
Se a estrutura ceder, o desmoronamento pode ser incluído, com o pagamento da reconstrução e do que foi atingido.
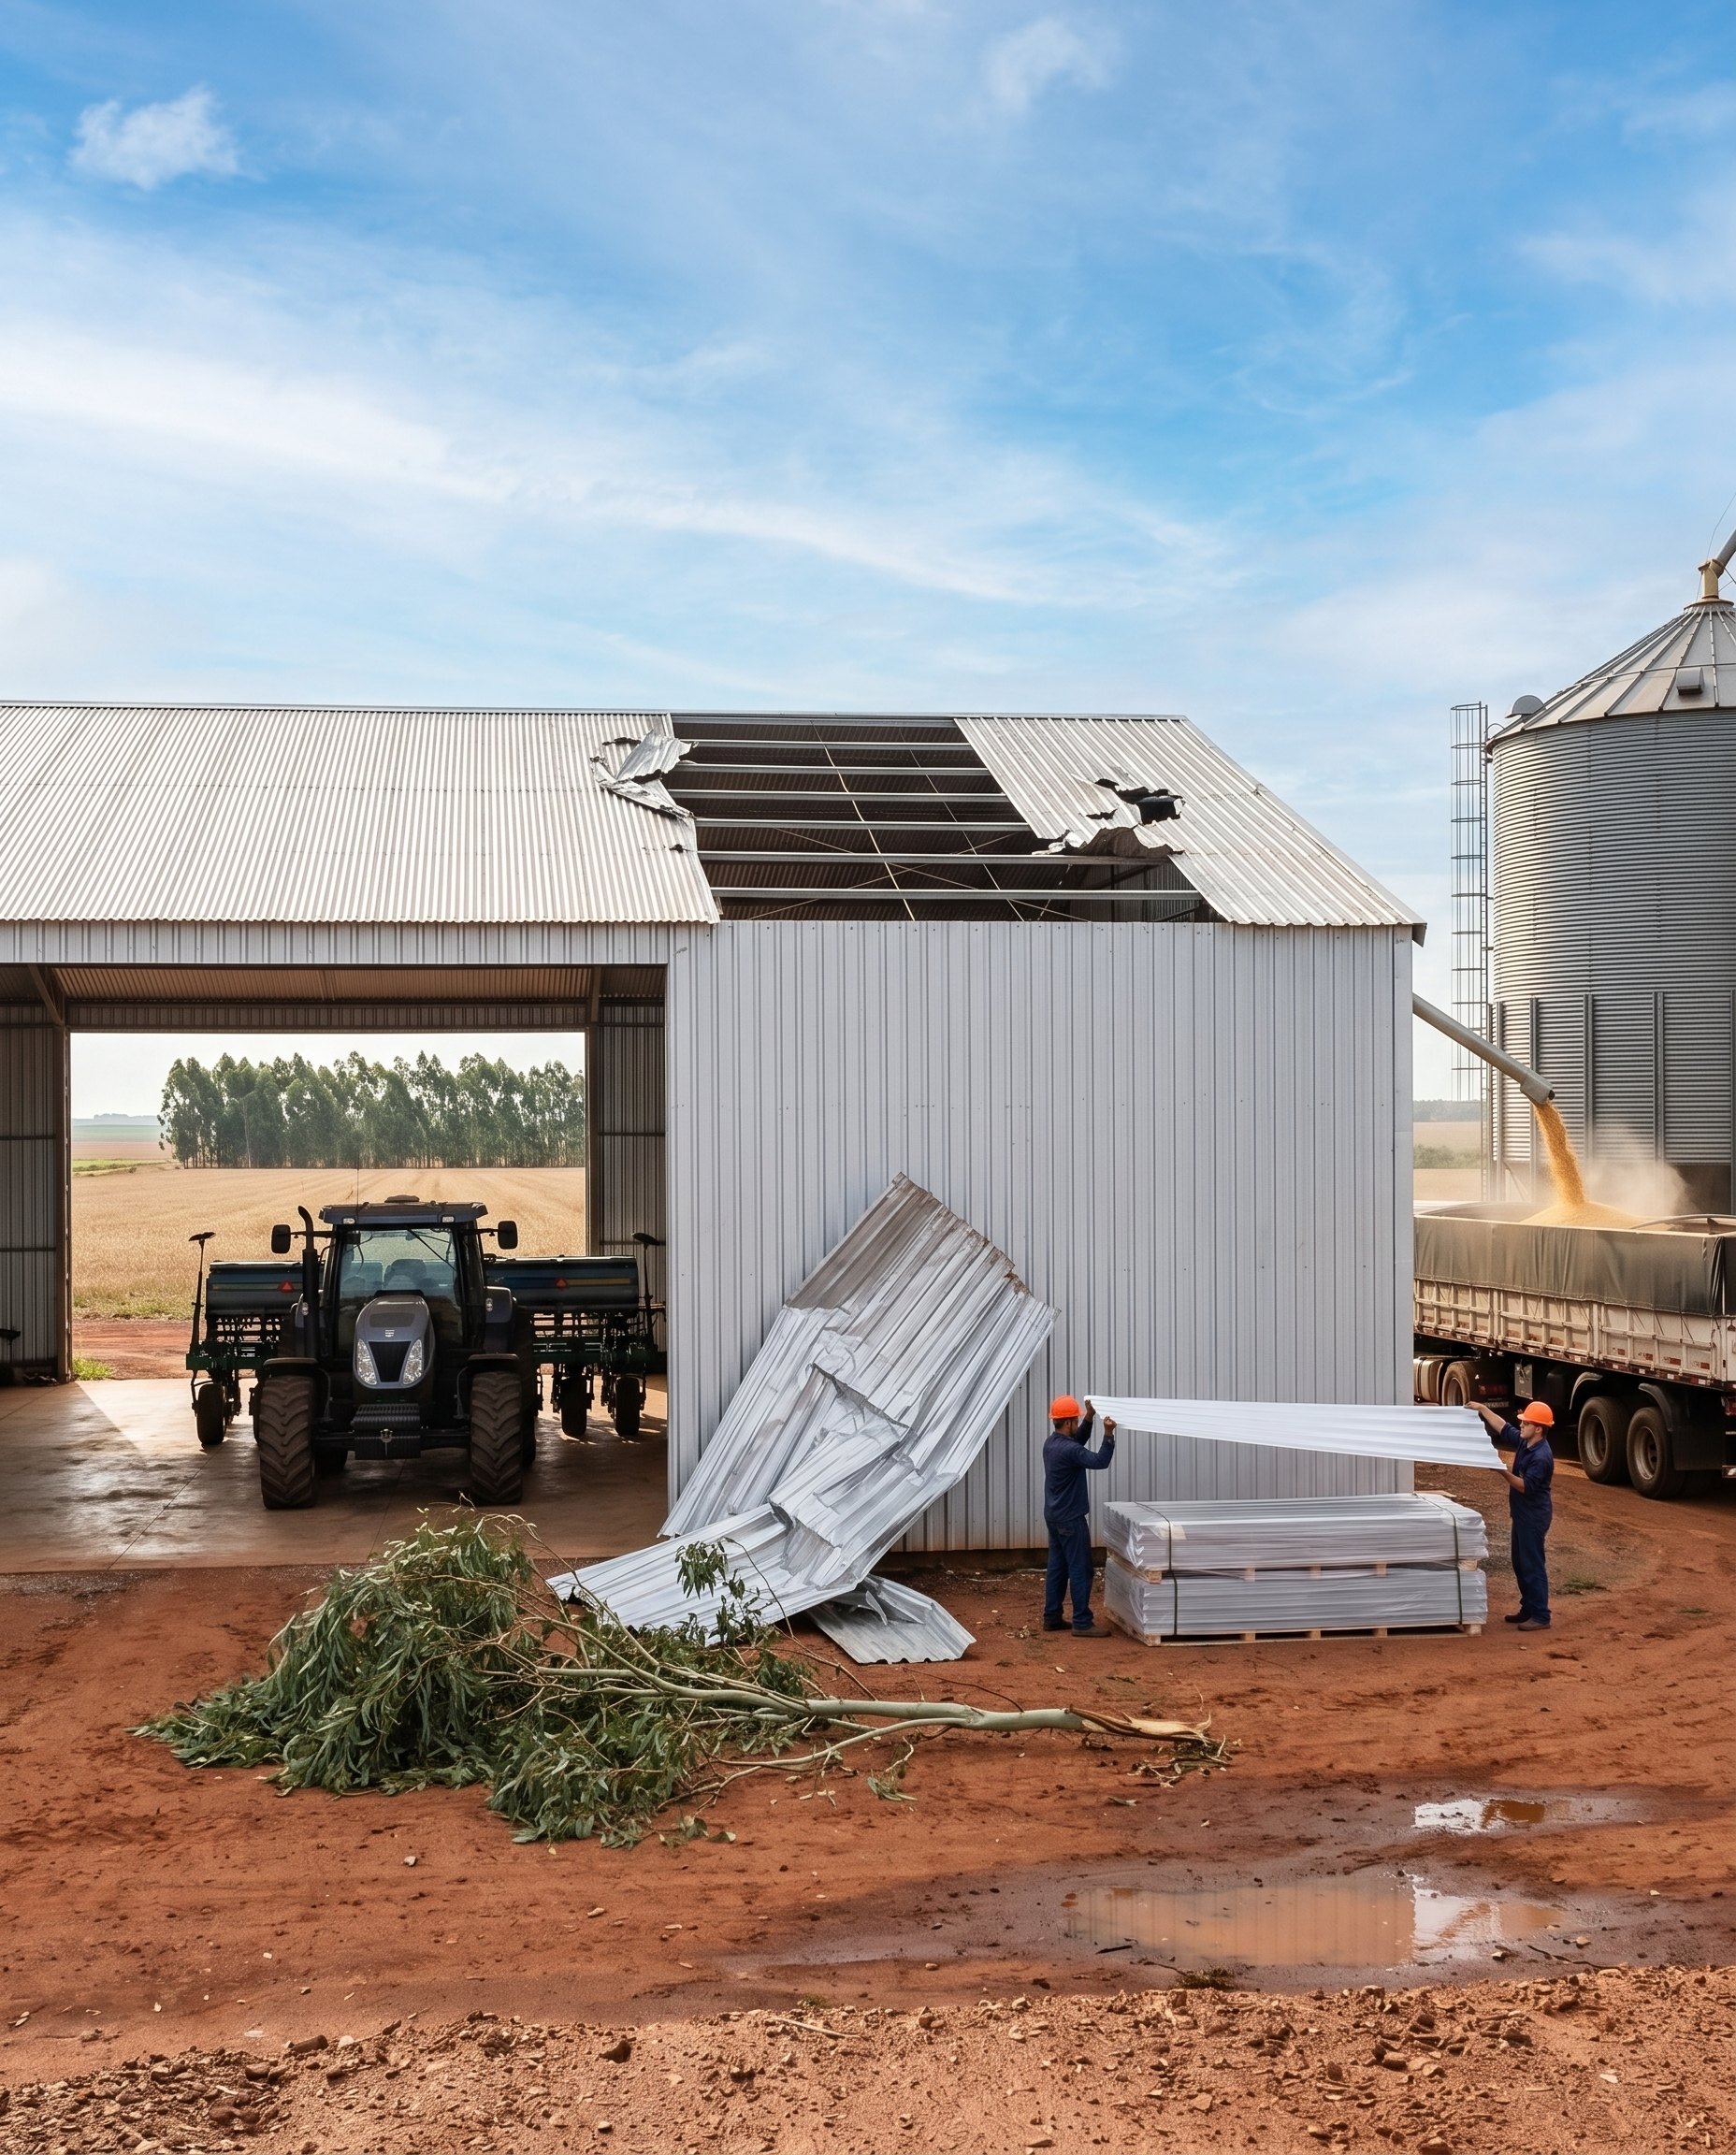
Quando o temporal castiga a fazenda
Com as coberturas adicionais, o estrago de vendaval, granizo e enchente também é pago.
- Telhado arrancado pelo vento ou quebrado pelo granizo: o reparo da estrutura é pago.
- Rio que transborda ou chuva forte que invade o armazém: o produto avariado é indenizado.
- Raio que cai perto e queima o motor do secador ou da bomba d'água: o conserto é pago.
Tem galpão, silo ou casa na fazenda? Fale com um corretor sobre a proteção de cada um.
A safra colhida, no armazém e na estrada
O grão que você guardou à espera do melhor preço fica protegido no armazém da fazenda e no caminho até o comprador.
Grão avariado no armazém, pago. Se um sinistro coberto atingir o produto guardado no armazém ou no silo da propriedade, a perda é indenizada.
Grão que esquenta sozinho, também pago. Há seguradoras que pagam também a perda do grão que fermenta ou pega fogo sozinho dentro do silo.
Carga protegida na estrada. Se o caminhão que leva a safra tombar ou bater no caminho, a carga avariada é paga.
Se a colheitadeira, o trator ou o implemento sofrer um acidente
A máquina que você financiou tem cobertura para tombamento, batida, incêndio, raio, vendaval e roubo com arrombamento.
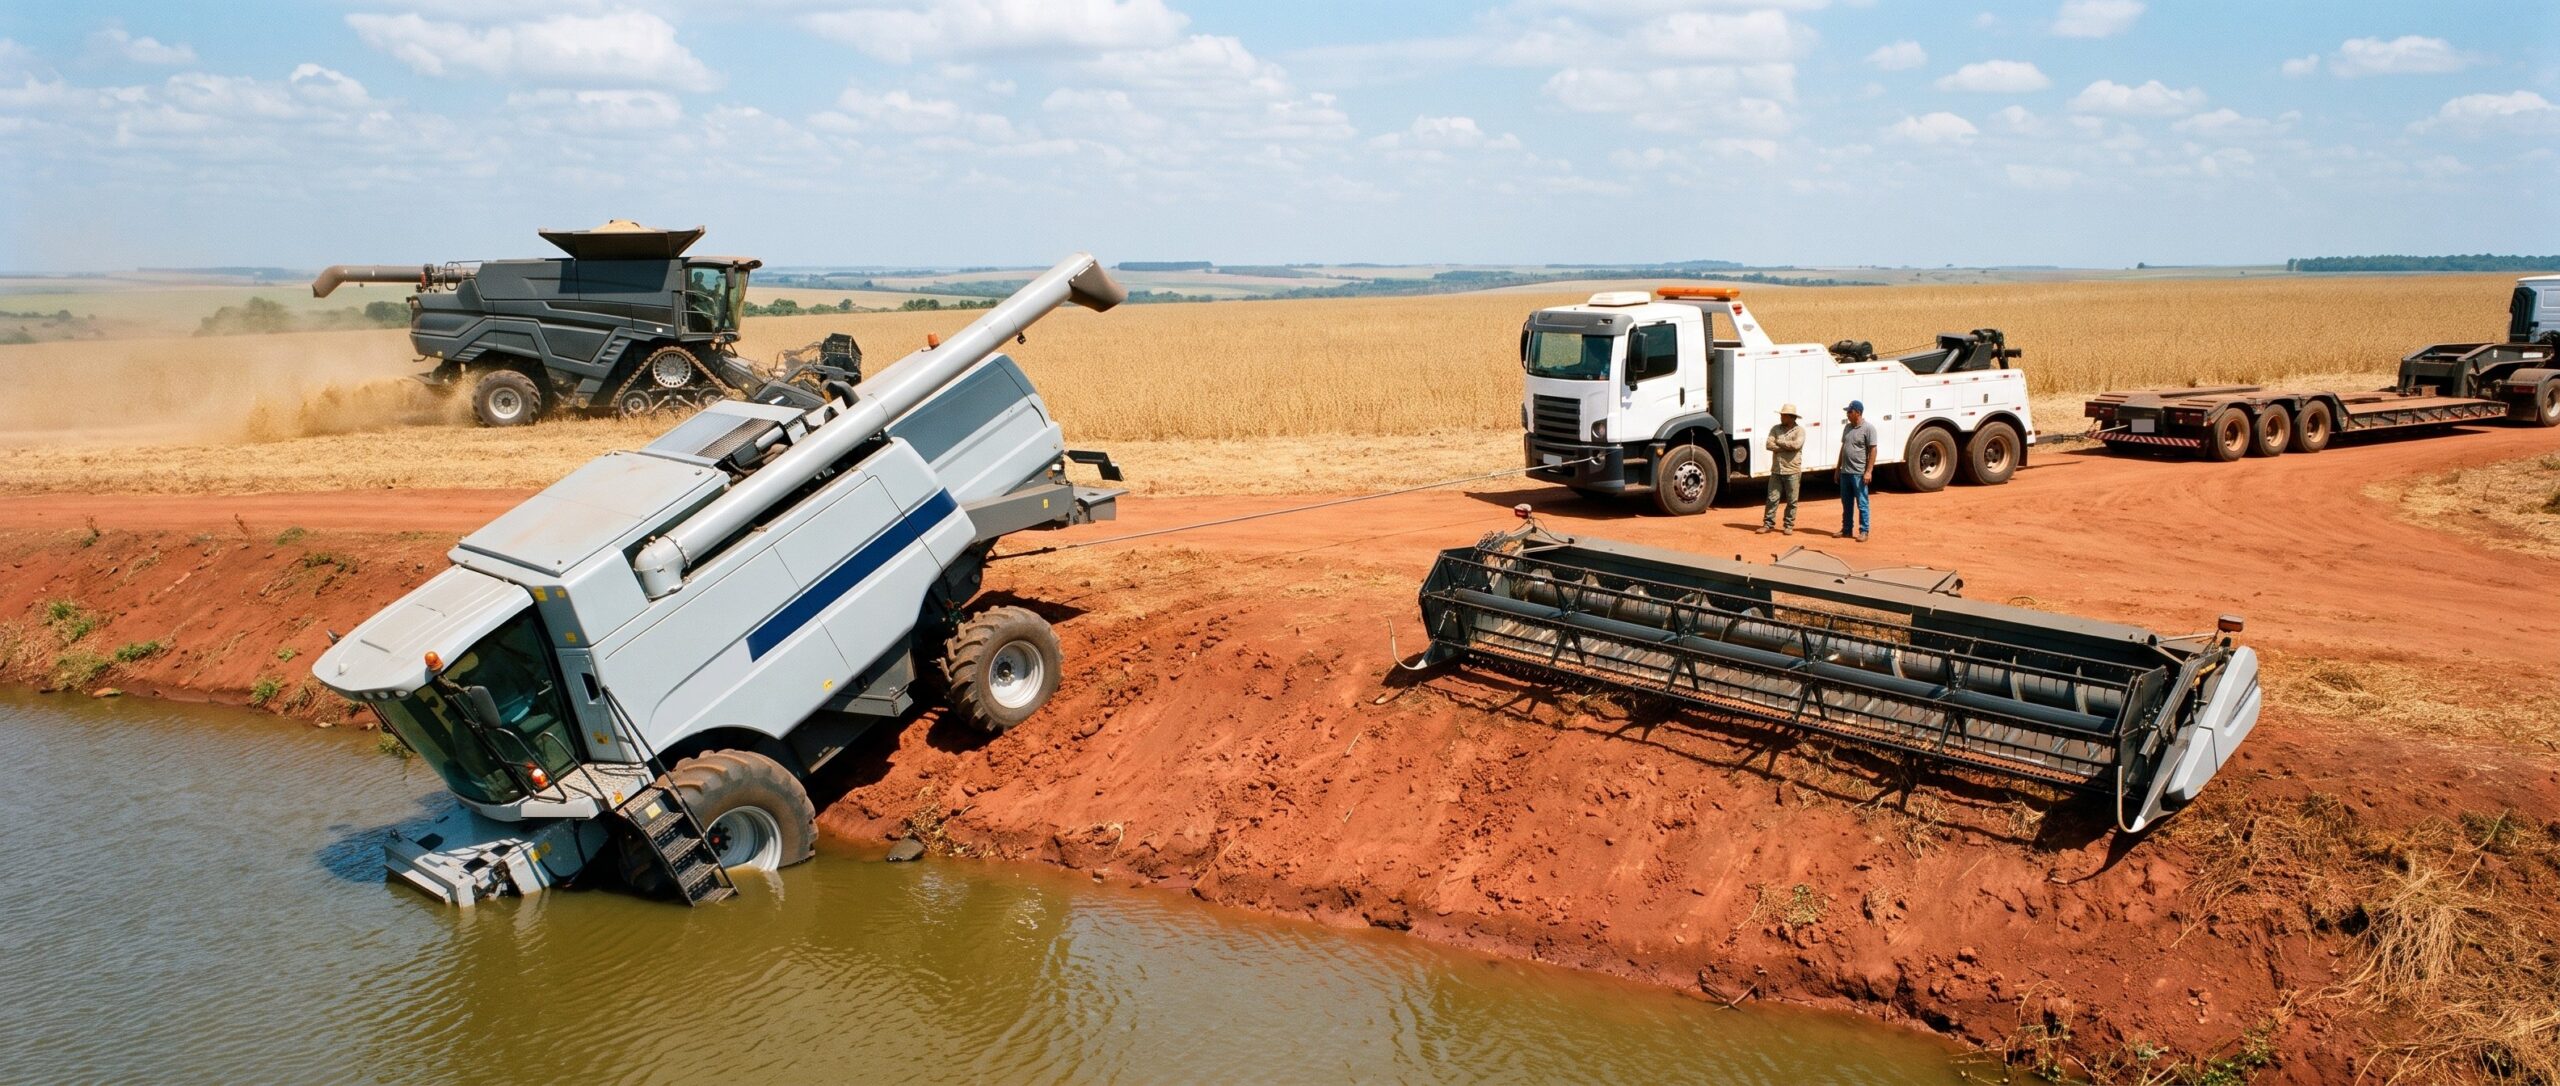
Tombou ou bateu? O conserto é pago. Capotagem, tombamento e colisão no trabalho do campo: o seguro paga o reparo ou a reposição da máquina.
Acidente na beira do açude, pago. A cobertura continua quando a máquina opera perto de rio, represa ou açude.
Máquina roubada do galpão, paga. O roubo com arrombamento está coberto, e há seguradoras que pagam também o furto da máquina sem sinal de arrombamento.
Motor queimado e vidro da cabine, pagos. O motor queimado por descarga elétrica e o vidro quebrado da cabine podem entrar na apólice.
Financiou colheitadeira, trator ou implemento? Peça uma proposta para a sua máquina.
Enquanto a máquina ou a fazenda estiver parada
A colheita não espera o conserto: com as coberturas adicionais, o seguro paga outra máquina e o faturamento que parou.
Outra máquina no lugar. Enquanto a sua está no conserto por um acidente coberto, o seguro paga o aluguel de outra para a colheita seguir.
O lucro que deixou de entrar. Se um sinistro coberto parar o armazém ou a máquina, o lucro líquido perdido no período é indenizado.
As despesas fixas em dia. As despesas fixas da operação continuam pagas pelo seguro durante a parada.
O custo de salvar a máquina no momento do sinistro, como guincho e transporte, também pode ser reembolsado.
Quer outra máquina no lugar enquanto a sua está no conserto? Peça a proposta do seguro penhor rural.
Se a fazenda causar dano a alguém
A responsabilidade civil paga a indenização quando a atividade da fazenda causa dano a outra pessoa.
Com essas coberturas, o seguro paga em situações como:
- o prejuízo que a atividade da fazenda causar a um vizinho;
- o gado que escapa e provoca um acidente na estrada;
- o trator que, em operação, atinge o carro ou a cerca de alguém;
- o operador que se acidenta ao trabalhar com a máquina;
- o visitante que se machuca num passeio de turismo rural.
A garantia do financiamento paga pelo seguro
Quando o bem dado em garantia é destruído, a indenização vai para o banco ou a cooperativa indicados na apólice.
Quando o banco pede o seguro, ele é obrigado a aceitar a apólice que você contratar com outra seguradora habilitada.
Quer levar ao banco uma apólice escolhida por você? Converse com um corretor da Safe Lives.
Seguradoras com que a Safe Lives trabalha no seguro penhor rural
Algumas das seguradoras parceiras que oferecem o seguro penhor rural, cada uma com um ponto forte. A Safe Lives trabalha também com a maioria das seguradoras nacionais e estrangeiras.
Tokio Marine — a sobra da indenização volta para você.
O que passar do saldo devedor é pago ao produtor, e o conserto da máquina que bate em pedra ou toco no solo é pago.
HDI — transporte e serviço para terceiros já na cobertura básica.
O trator levado de carreta, o trabalho na lavoura de outro produtor e a batida em obstáculo no solo entram sem contratação à parte.
Zurich — o conserto pago direto a você.
Em perda parcial, a indenização pode ir direto ao produtor, mesmo com o banco como beneficiário, e o reparo não espera.
Allianz — proteção para quem opera a máquina.
Há cobertura de acidentes pessoais para o operador do equipamento, com indenização em caso de morte ou invalidez por acidente.
Mapfre — o grão do silo protegido até da fermentação.
A cobertura da safra armazenada inclui o grão que esquenta e fermenta sozinho dentro do silo.
Porto Seguro — galpões e máquinas no mesmo seguro.
Benfeitorias e máquinas da fazenda num só produto, com cobertura adicional para os custos de defesa.
Seguro penhor rural para a sua fazenda: solicite sua cotação.
Como a Safe Lives trabalha
Um corretor conversa com você, a Safe Lives compara as seguradoras e acompanha a apólice depois da assinatura.
Um corretor conversa com você sobre a fazenda e o financiamento. Quais bens entram no seguro e onde eles ficam.
As seguradoras comparadas, cobertura por cobertura. A Safe Lives busca propostas entre as seguradoras parceiras e mostra o que cada uma inclui, como responsabilidade civil e lucros cessantes.
Acompanha cada renovação. A cada novo custeio ou financiamento, a Safe Lives revê com você os bens e as coberturas da apólice.
A Safe Lives é registrada na SUSEP sob o nº 242154366. Nossa análise não tem custo para você.
Vai renovar o custeio? Solicite a proposta do seguro penhor rural.
Perguntas frequentes
Como funciona o seguro penhor rural?
Ele protege os bens que o produtor dá em garantia do crédito rural contra incêndio, raio, explosão e os eventos que você escolher incluir. Se acontecer um sinistro coberto, a seguradora paga o prejuízo.
O banco exige o seguro penhor rural para liberar o financiamento?
O banco ou a cooperativa podem pedir o seguro para liberar o crédito rural, e são obrigados a aceitar a apólice que você contratar com outra seguradora habilitada.
Um corretor da Safe Lives cuida da contratação e da apólice que vai ao banco.
O que acontece com a dívida se a máquina, a safra ou o galpão forem destruídos?
A indenização vai para o banco ou a cooperativa indicados como beneficiários e paga a garantia do financiamento. Na Tokio Marine, quando a indenização passa do saldo devedor, a diferença volta para o produtor.
Penhor rural ou seguro agrícola: qual a diferença?
O seguro penhor rural protege o que já existe na fazenda, inclusive o grão colhido e guardado. O seguro agrícola protege a lavoura ainda no campo, contra seca, geada e granizo. Um corretor da Safe Lives trabalha com os dois.
Quais bens podem ser segurados?
Máquinas e implementos agrícolas, galpões, silos, casas e outras construções da fazenda, e o que está guardado nelas, inclusive a safra colhida e armazenada na propriedade.
Quem pode contratar o seguro penhor rural?
O produtor rural, pessoa física ou jurídica, e a cooperativa que tomam crédito rural. Há seguradoras que aceitam também a contratação por revendas, concessionárias de máquinas e agentes financeiros.
Quanto custa o seguro penhor rural?
O valor é calculado para os bens da sua fazenda: o que é segurado, o valor de cada bem e as coberturas escolhidas, entre outros pontos. Solicite sua cotação para saber o valor do seguro dos seus bens.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada na SUSEP sob o nº 242154366: o seguro penhor rural da sua fazenda é contratado com uma corretora registrada e fiscalizada.
Peça a cotação do seguro penhor rural
Conte quais bens da fazenda você quer proteger. Um corretor da Safe Lives busca as propostas entre as seguradoras parceiras e apresenta as que fazem sentido para a sua fazenda.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · CNPJ 53.731.489/0001-38 · Rua Pais Leme, 524, Pinheiros, São Paulo (SP)
Outros produtos
Seguro Agrícola
proteção para a lavoura no campo, do plantio à colheita.
Conhecer o produto › Para empresasSeguro de Máquinas e Equipamentos
proteção para as máquinas e os equipamentos da sua empresa.
Conhecer o produto › Para empresasSeguro de Frota
todos os veículos da empresa num contrato, com um vencimento e uma renovação.
Conhecer o produto ›Fontes
- Mapfre — Condições Contratuais Penhor Rural (sem FESR — Fundo de Estabilidade do Seguro Rural), versão 1.2, processo SUSEP nº 15414.651894/2021-49.
- Tokio Marine — Condições Gerais Agro Fazendas – Penhor Rural (sem FESR), versão 08/2026, processo SUSEP nº 15414.622040/2023-17.
- Zurich — Condições Gerais Maquinaria Agrícola e Propriedade Rural – Penhor Rural, versão 12/2025, processo SUSEP nº 15414.628403/2021-66.
- Páginas oficiais do produto: HDI (Penhor Rural), Porto Seguro (Patrimonial Rural e Penhor Rural), Allianz (Equipamentos Agrícolas) e Tokio Marine (Agro Fazendas).
- Lei nº 4.829/1965, art. 25, §§ 1º e 2º (incluídos pela Lei nº 13.195/2015); Ministério da Agricultura e Pecuária, "Perguntas e respostas — venda casada no crédito rural"; Circular SUSEP nº 640/2021 (art. 6º, seguro de penhor rural).
- Todas consultadas em 03/10/2026.