
Seguro Agrícola
Se o clima derrubar a lavoura, o seguro agrícola paga a diferença entre a colheita segurada e a colhida.
Um corretor da Safe Lives monta a proposta para o que você planta, e você contrata com a seguradora que escolher, mesmo com o crédito no banco.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Seca, geada, granizo, chuva ou vento na lavoura: a perda de produtividade paga.
- Semente que não nasceu: o replantio pago.
- Chuva na colheita: o grão avariado entra na conta da indenização.
- Preço que cai na colheita: há seguro que protege o faturamento da soja.
- Milho muito danificado: pode virar silagem, e a indenização vem junto.
- Café, frutas e hortaliças: o cafezal podado e o pomar atingido por granizo pagos.
- Subvenção do governo: parte do valor do seguro pode sair descontada na apólice.
Conte o que você planta e receba a proposta do seguro agrícola.
O investido, a colheita ou o faturamento: você escolhe o que proteger
O seguro agrícola paga pela lavoura que o clima derrubou, do jeito que você escolher na contratação.
O que você investiu volta. No custeio, a perda é paga pelo investido em semente, adubo e defensivo. Há seguro que paga um valor combinado se você colher menos sacas por hectare que o contratado.
A colheita planejada fica protegida. Na produtividade, você escolhe a parte da colheita esperada que quer garantir; se o clima derrubar a lavoura, a seguradora paga a diferença entre o segurado e o colhido.
Soja protegida também do preço. No faturamento, a soja fica protegida da perda pelo clima e do preço que cai na hora da colheita. A receita planejada não depende só do tempo.
O nível de cobertura é escolhido com o corretor, para a indenização corresponder ao que você espera receber.
Em dúvida sobre o que proteger na sua lavoura? Fale com um corretor.
Seca, geada, granizo, chuva e vento na lavoura em pé
Quando o tempo derruba a produtividade, um agrônomo da seguradora vistoria a lavoura e a indenização é calculada pelo que se perdeu.
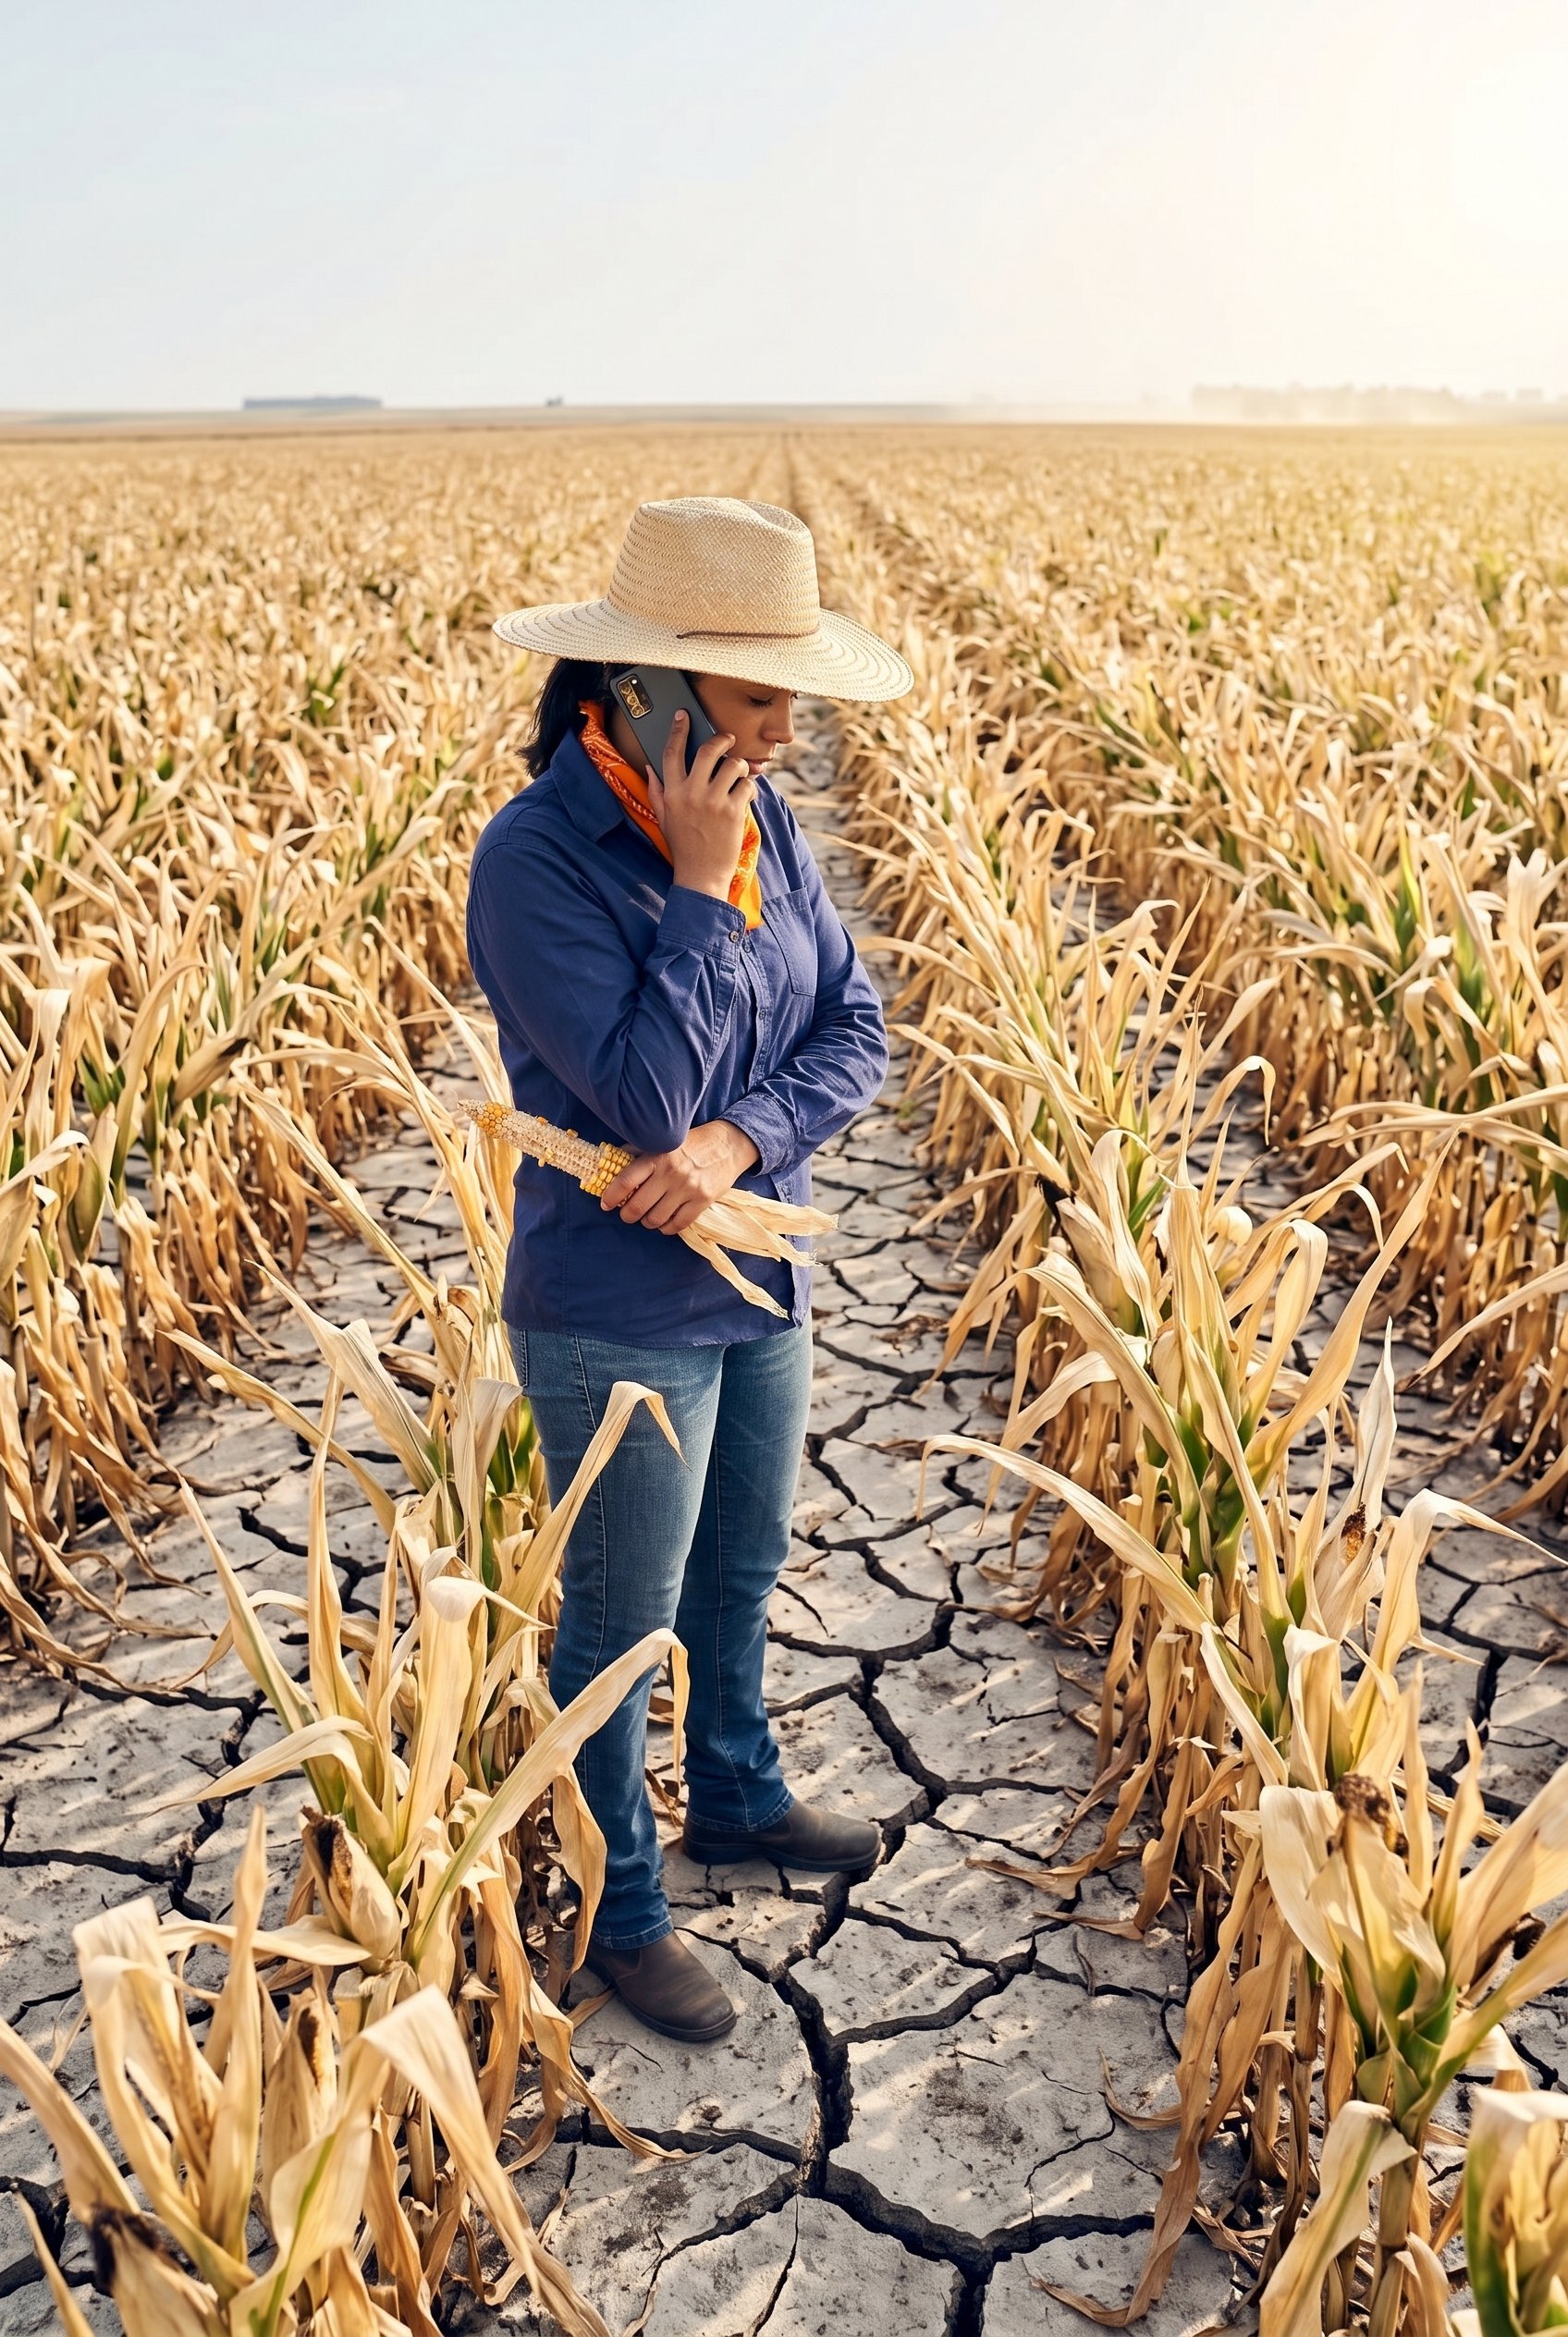
Estiagem que reduz a colheita.
A seca que derruba a produção entra na indenização, e o corretor põe a seca na sua apólice.
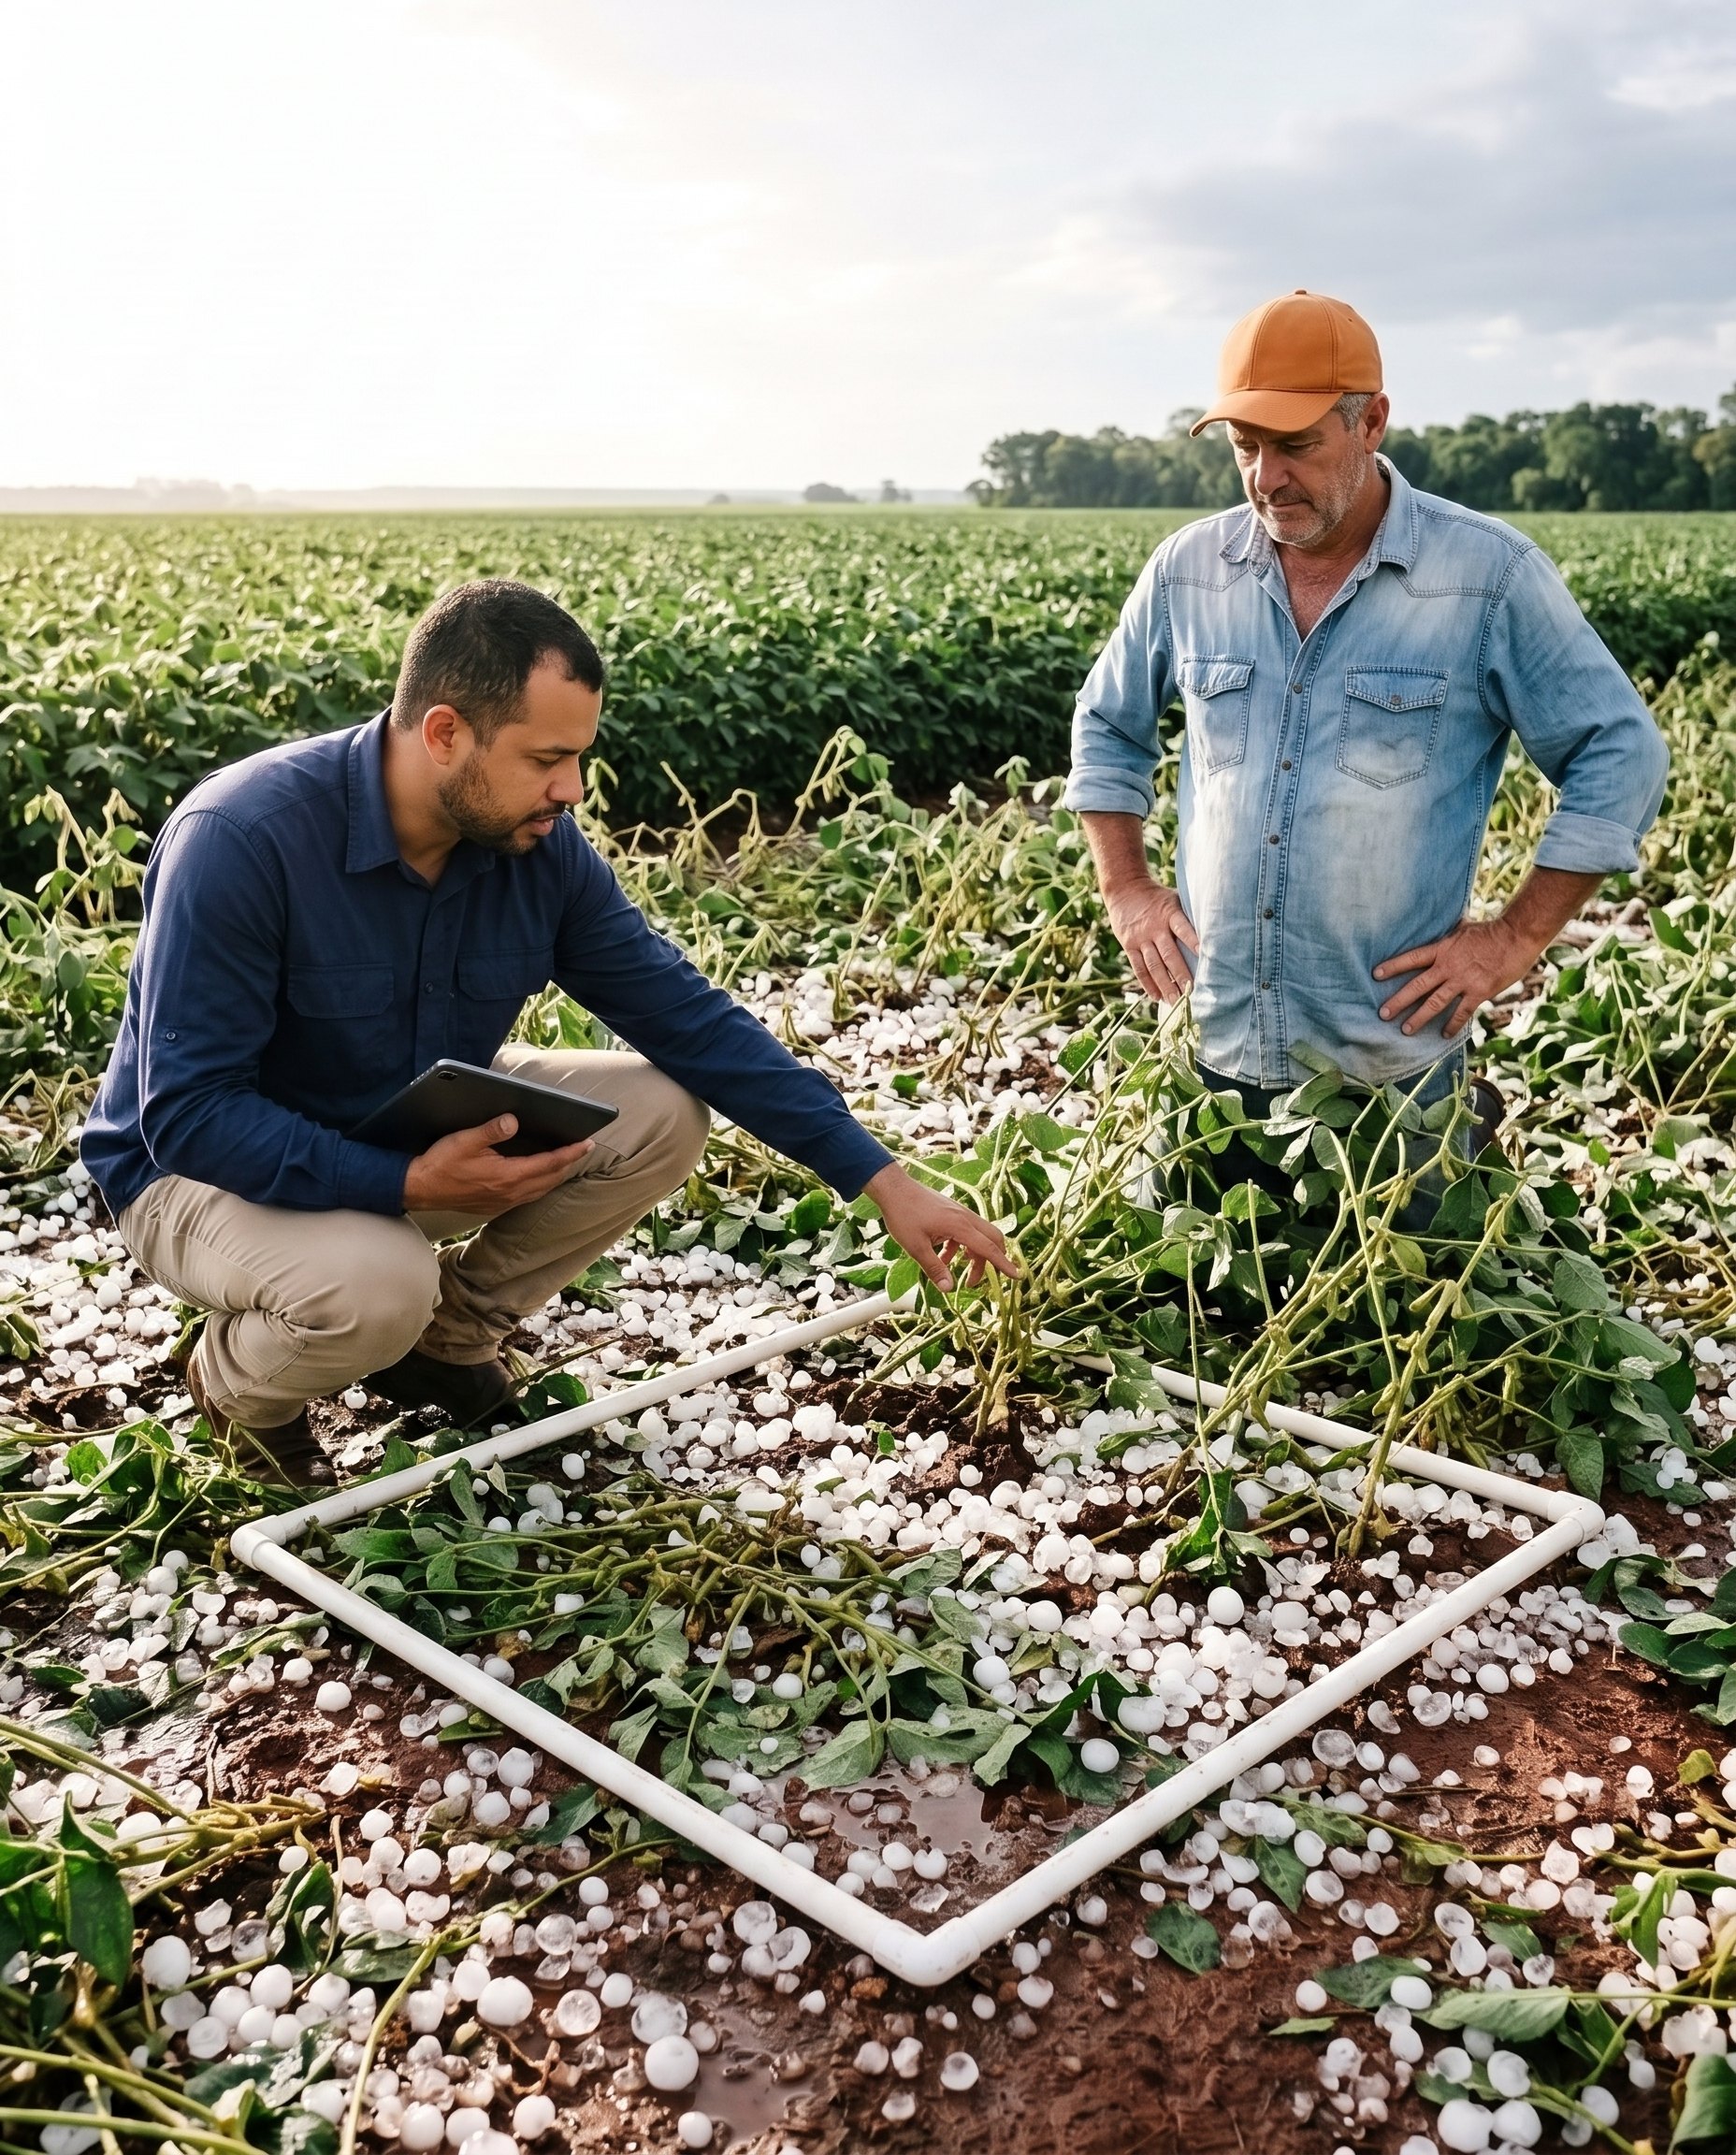
Granizo que quebra a lavoura em minutos.
O prejuízo que a pedra causa à cultura, das folhas aos grãos, é pago.
Geada e frio ou calor fora de hora.
A perda causada pela geada, pelo vento frio e pela mudança brusca de temperatura que queimam a planta pode ser paga.
Chuva demais e área alagada.
Chuva excessiva, tromba-d'água e inundação que apodrecem a raiz ou derrubam o fruto entram na conta da indenização.
Lavoura deitada pelo vento, fogo e raio.
A lavoura acamada pelo vento, que não se consegue colher, é paga; incêndio e raio também, inclusive na cana.
Quais eventos mais pesam na sua região? O corretor monta a apólice com eles.
Se a semente não nascer, o replantio é pago
Chuva forte ou granizo logo depois do plantio e a semente não nasce? O seguro paga o replantio da área atingida, e a safra recomeça.
Na colheita: o grão avariado pela chuva e o milho que vira silagem
A proteção não para na lavoura madura: vai até a colheita.
Grão ardido ou mofado entra na conta. Se a chuva na colheita deixa o grão ardido, mofado ou germinado, a perda de qualidade é considerada no cálculo da indenização.
Milho perdido vira silagem. Quando o milho fica muito danificado, a apólice pode pagar uma parte do limite contratado para a área e a libera para você fazer silagem.
Solicite a cotação do seguro agrícola para a sua lavoura.
Café, frutas e hortaliças: seguro feito para a sua cultura
Quem planta café, frutas ou hortaliças tem perdas que a lavoura de grãos não tem, e há seguros feitos para elas.
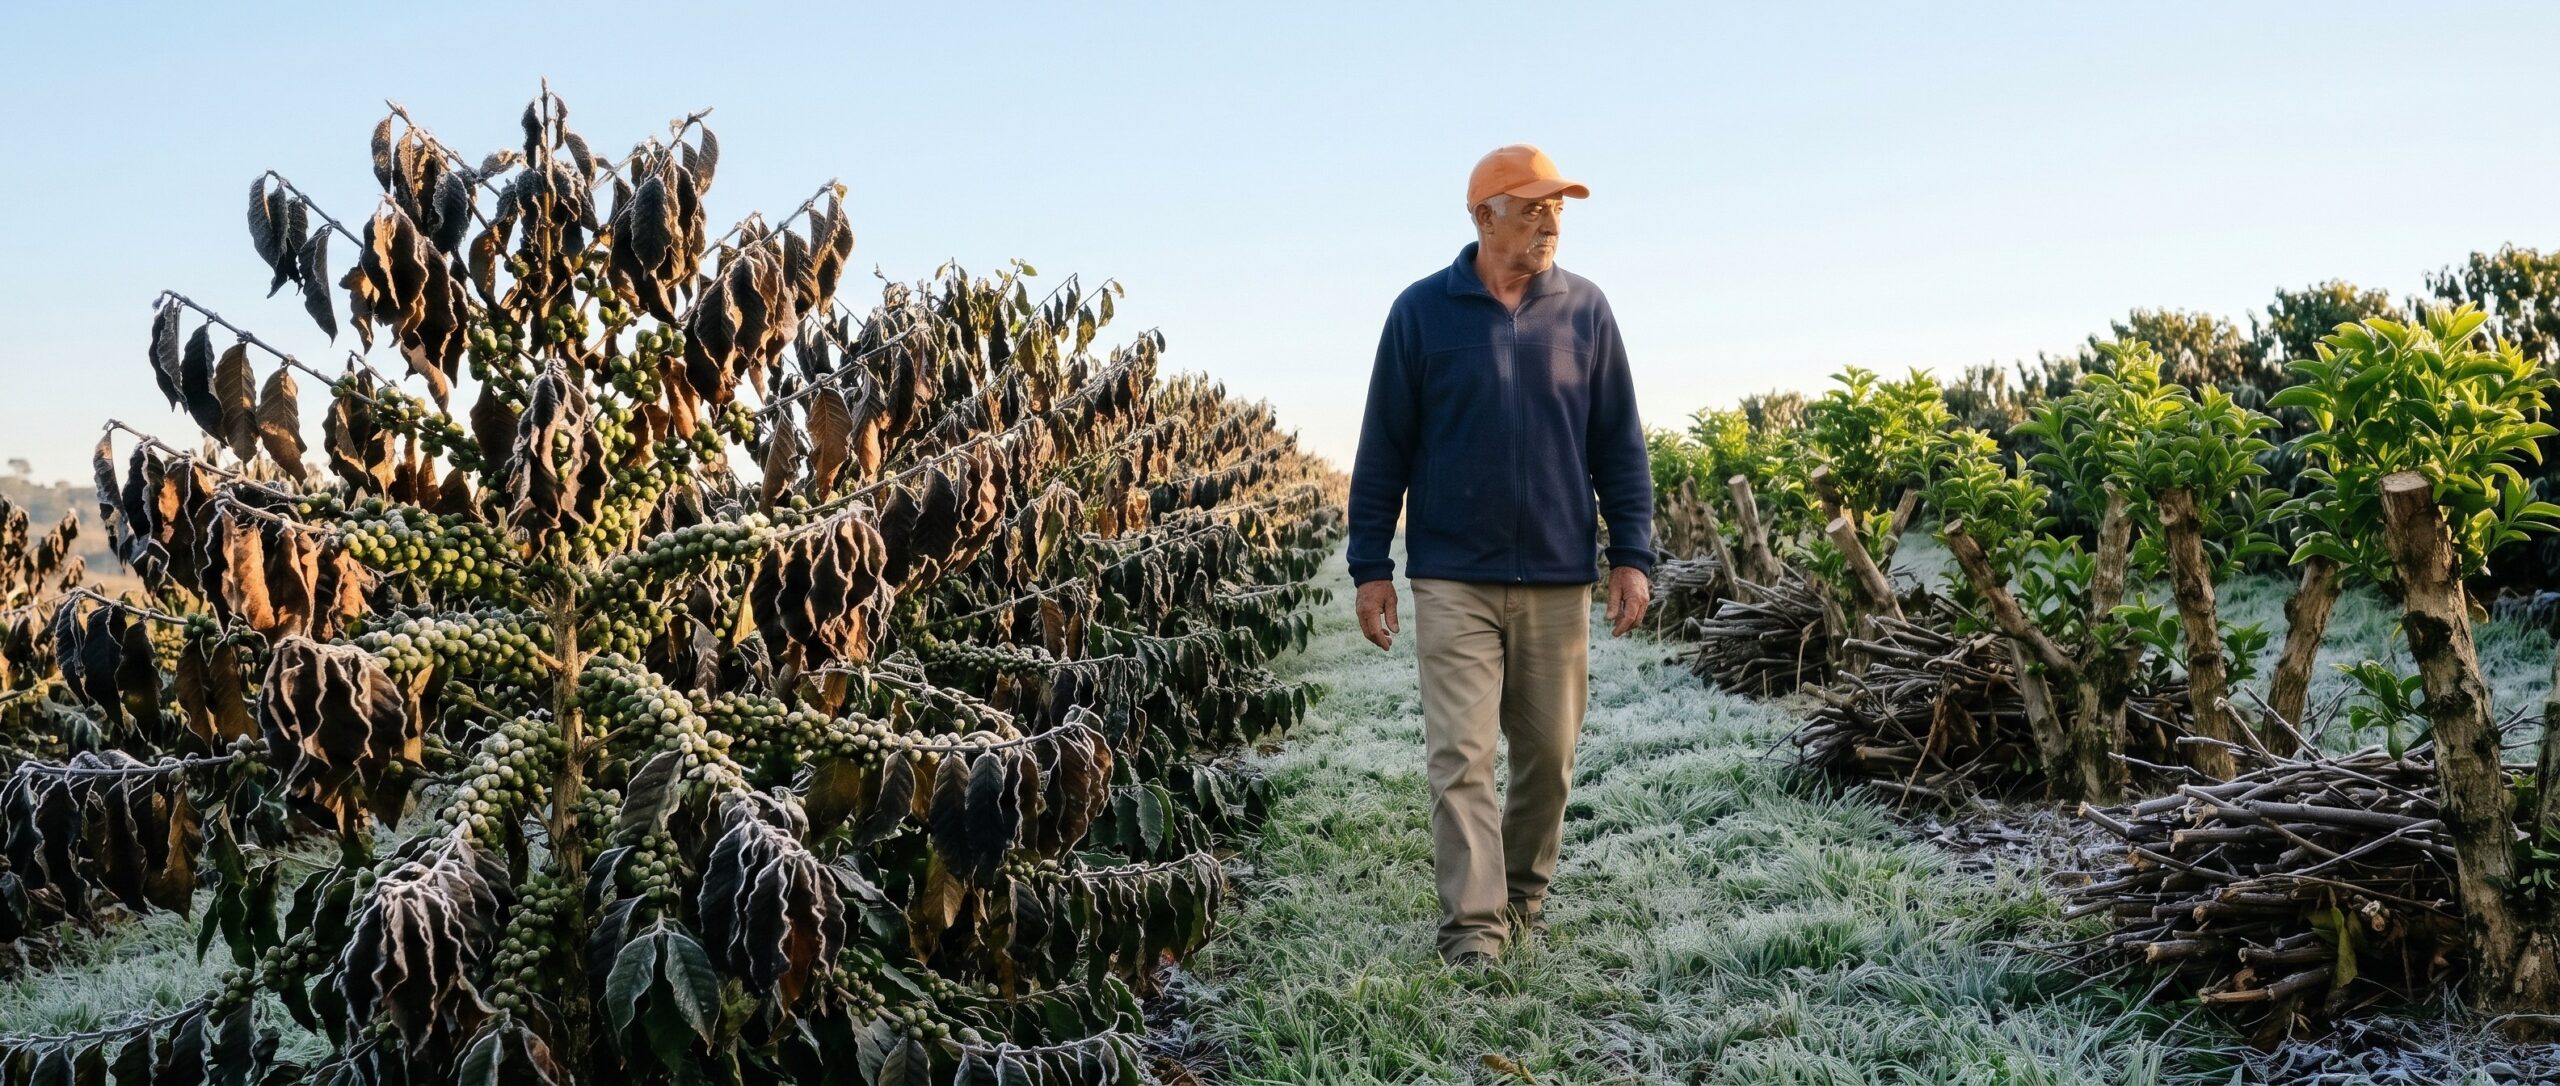
Cafezal podado pelo granizo ou pela geada, pago. Se o granizo ou a geada obrigam a podar ou arrancar os pés, a seguradora paga a perda. Você escolhe só granizo ou granizo e geada.
A safra do ano seguinte também. O pé podado demora a produzir de novo, e a produção que fica para o ano seguinte pode entrar na indenização.
Tratamento pago, mesmo sem poda. Quando o granizo atinge o cafezal sem exigir poda, a apólice pode pagar um valor por hectare para o tratamento das plantas.
Pomar e horta protegidos do granizo. Para frutas e hortaliças, o estrago do granizo é pago, e o excesso de chuva, a geada e a perda de qualidade também podem entrar na indenização.
Quer saber quanto custa o seguro agrícola da próxima safra?
O governo pode pagar parte do seu seguro agrícola
O programa federal de subvenção ao prêmio do seguro rural pode pagar uma parte do valor do seguro, e a seguradora já desconta essa parte na apólice. Em alguns estados, como São Paulo, a subvenção estadual se soma à federal.
Seguro agrícola, Proagro ou penhor rural: o que cada um resolve
O seguro agrícola paga a você pela lavoura que o clima derrubou, tenha você financiamento ou não.
O Proagro é um programa do governo que libera o produtor da dívida do custeio financiado quando a lavoura é perdida. O seguro de penhor rural protege o que você deu em garantia ao banco, como a máquina, o galpão e o grão guardado.
No crédito de custeio, o seguro agrícola pode ser a alternativa ao Proagro. E quando o banco pede seguro como garantia, você pode contratar com a seguradora que escolher: o banco é obrigado a aceitar a apólice de outra seguradora habilitada.
Vai financiar o custeio? Peça a cotação do seguro agrícola antes de fechar o crédito.
Seguradoras com que a Safe Lives trabalha no seguro agrícola
A Safe Lives trabalha com a maioria das seguradoras nacionais e estrangeiras. No seguro agrícola, alguns exemplos:
Mapfre — Qualidade do grão de soja também paga.
No custeio da soja, a perda de qualidade do grão pelo clima entra na indenização.
Allianz — Um seguro para cada lavoura.
O cafezal e a lavoura de grãos atingidos pelo granizo são pagos, com condições diferenciadas para grupos de produtores e cooperativas.
Tokio Marine — Apólice com os eventos da sua região.
Cada evento climático é escolhido um a um, e o que você gasta para conter o estrago pode ser reembolsado.
Bradesco Seguros — Safra de verão ou de inverno.
A lavoura de verão e a de inverno ficam protegidas, cada uma no ciclo da sua safra, em vários tipos de cultivo.
Porto — Pomar e horta pagos pelo valor da produção.
Para frutas e hortaliças, a indenização considera o valor da produção, e não apenas o custeio.
Café, grãos, pomar ou horta: um corretor indica a seguradora para a sua cultura.
Como a Safe Lives trabalha no seguro agrícola
Um corretor conversa sobre o que você planta, a área, a região e o financiamento.
A Safe Lives compara as propostas e ajusta modalidade, nível de cobertura e eventos.
Ao contratar, você recebe a apólice pronta para apresentar ao banco, quando o crédito pedir.
A cada safra, a Safe Lives acompanha a renovação e revê as coberturas com você.
Perguntas frequentes
O seguro agrícola é obrigatório?
Não para todo produtor: contratar é uma escolha sua. No crédito de custeio, o banco pode pedir o seguro agrícola ou a adesão ao Proagro, e você escolhe qual.
Quando o banco pede seguro como garantia, você pode contratar com a seguradora que preferir, e ele é obrigado a aceitar a apólice.
Como funciona o seguro agrícola?
Você contrata para a área e a cultura e escolhe a modalidade e o nível de cobertura.
Se um evento coberto derrubar a produtividade, um agrônomo da seguradora vistoria a lavoura e a seguradora paga a diferença entre a produção segurada e a colhida. O seguro agrícola é uma das modalidades do seguro rural.
Quanto custa um seguro agrícola?
O valor é calculado para a sua lavoura: cultura, região, área e coberturas escolhidas, entre outros pontos. A Safe Lives compara as propostas das seguradoras e mostra o que cada uma cobre pelo valor que pede.
Como funciona a subvenção do governo no seguro agrícola?
O governo federal pode pagar parte do valor do seguro pelo programa de subvenção ao prêmio, e a seguradora já desconta essa parte na apólice: você não paga o valor cheio para receber depois. Alguns estados também têm subvenção própria.
Seguro agrícola ou Proagro: qual a diferença?
O seguro agrícola paga a você pela perda da lavoura; o Proagro libera o produtor da dívida do custeio financiado. O seguro vale com ou sem financiamento.
Quais são as modalidades do seguro agrícola?
São três formas principais: custeio, que paga pelo que você investiu na lavoura; produtividade, que garante a colheita esperada; e faturamento, que protege a receita da safra.
Que culturas podem ser seguradas?
Grãos como soja, milho, milho safrinha, trigo, arroz, feijão, sorgo e algodão, além de café, cana-de-açúcar, frutas e hortaliças, entre outras. Cada seguradora aceita uma lista diferente, e o corretor indica quais aceitam a sua cultura.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada na SUSEP sob o nº 242154366: o seguro agrícola da sua lavoura é contratado com uma corretora registrada e fiscalizada.
Vai plantar a próxima safra?
Fale com um corretor da Safe Lives e receba a proposta.
Outros produtos
Seguro de Penhor Rural
Conhecer o produto › Para empresasSeguro de Máquinas e Equipamentos
Conhecer o produto › Para empresasSeguro de Frota
Conhecer o produto ›Fontes
- Mapfre — Condições Contratuais Custeio Agrícola, Colheita Garantida e Faturamento Agrícola (v. 1.4, vigentes desde 24/12/2025).
- Allianz — Condições Gerais Custeio Agrícola, Produtividade Agrícola, Cafezal e Grãos Granizo (versão abril/2026); página Seguro Cultivo.
- Tokio Marine — Condições Gerais Agro Safras Produtividade (versão 12/2025).
- Bradesco Seguros — página Seguro Agrícola; Porto — páginas Seguro Agro Pomar e Horta.
- Ministério da Agricultura e Pecuária — Programa de Subvenção ao Prêmio do Seguro Rural (PSR); página Seguro Rural; Perguntas e respostas — venda casada no crédito rural.
- Lei nº 4.829/1965, art. 25, §§ 1º a 3º (incluídos pela Lei nº 13.195/2015), consultada em 03/10/2026.
Todas consultadas em 03/10/2026.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · Atualizado em 03/10/2026.