Dono de empresa pequena que acha que seguro empresarial é coisa de grande corporação está tomando uma decisão com base em um mito — e não é um mito isolado. Há seis crenças equivocadas que levam donos de PME e MEI a decidir errado sobre seguros, e cada uma delas tem custo real. Os seguros para empresas existem para qualquer porte de CNPJ, têm custo proporcional ao tamanho do negócio e cobrem exatamente os riscos que podem fechar uma PME de um dia para o outro.
Neste artigo, você vai conhecer esses seis mitos sobre seguros empresariais mais comuns entre donos de pequenas empresas e o que a realidade mostra em cada caso.
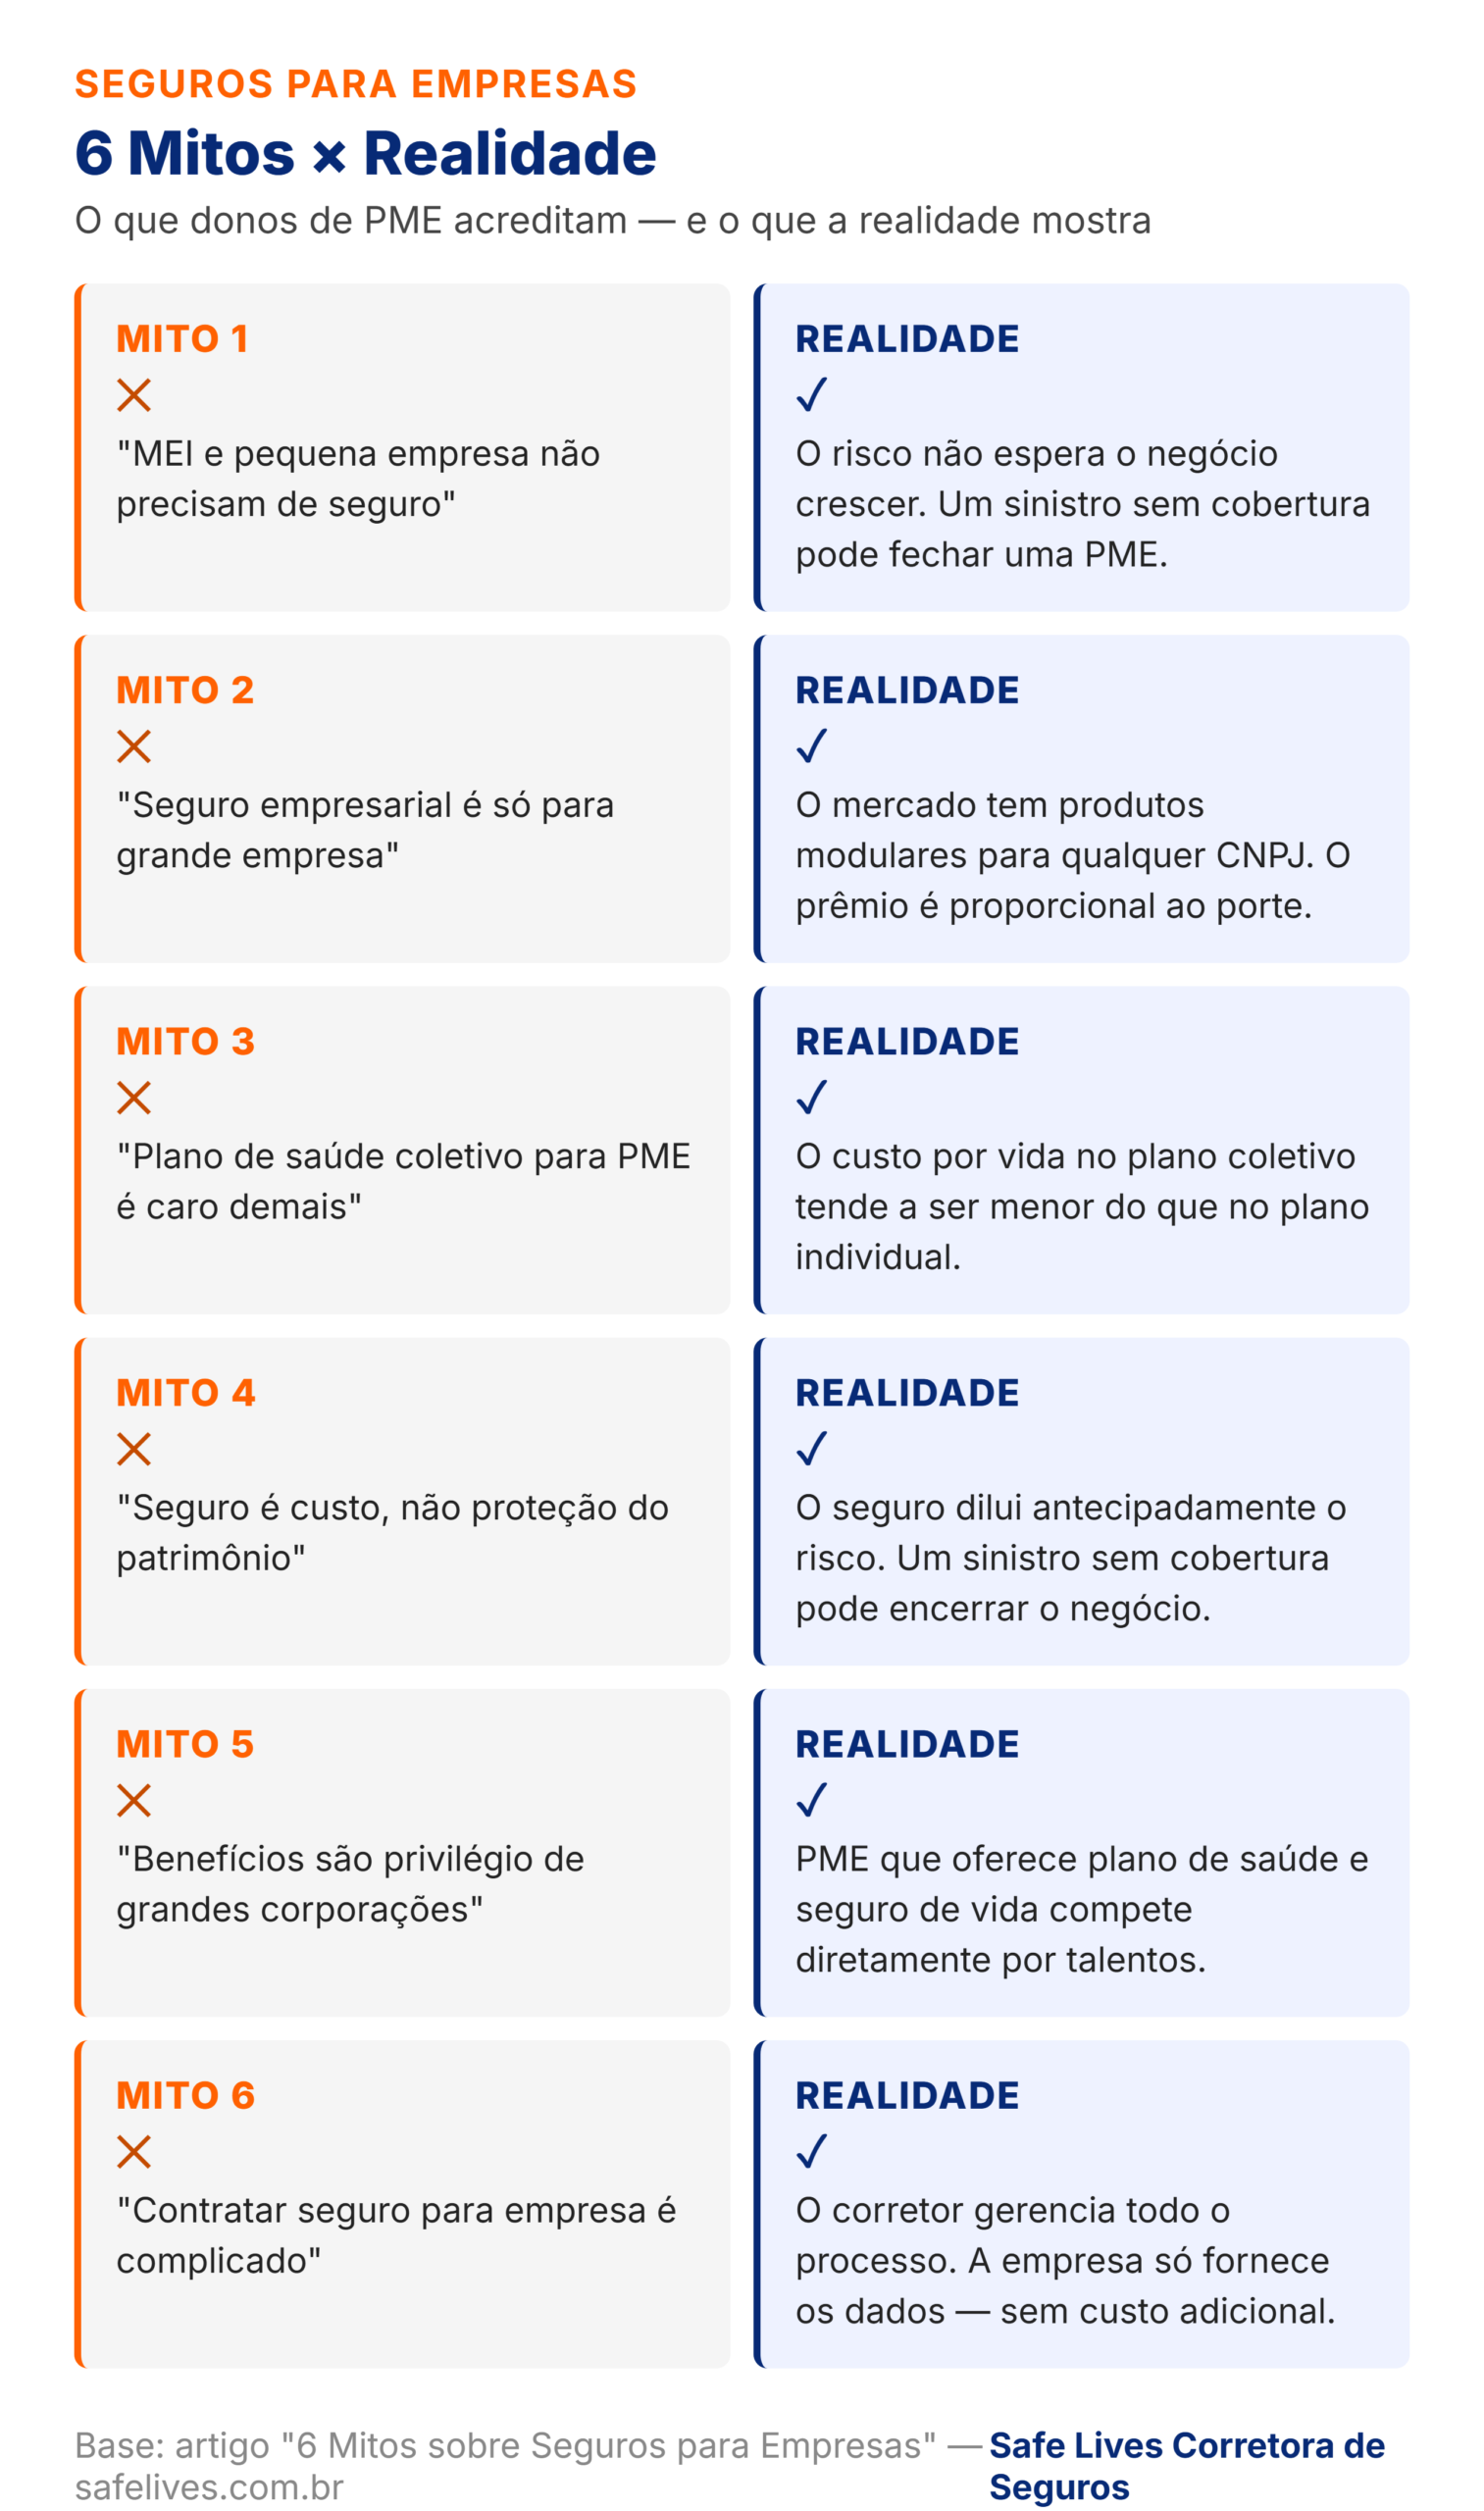
Mito 1: “MEI e Pequena Empresa Não Precisam de Seguro”
A realidade: o risco não espera o negócio crescer para acontecer.
Um incêndio no estoque, um equipamento furtado, um cliente que processa a empresa por dano causado por produto ou serviço — esses eventos atingem empresas de qualquer porte, e o impacto financeiro sobre uma PME é proporcionalmente mais grave do que sobre uma grande empresa, exatamente porque a reserva de caixa é menor.
O Brasil tem mais de 20 milhões de microempresas e MEIs ativos, segundo o Mapa de Empresas do Ministério do Empreendedorismo. A maioria opera sem nenhuma cobertura de seguro patrimonial ou de responsabilidade civil — não porque escolheu conscientemente o risco, mas porque nunca parou para calcular o quanto um sinistro sem cobertura custaria.
Exemplo concreto: uma loja de roupas no bairro Bom Retiro, em São Paulo, sofre um incêndio parcial que destrói parte do estoque e exige reforma no espaço. Sem seguro, o dono usa o capital de giro — que pode não ser suficiente — ou fecha. Com um seguro empresarial que cobre incêndio e danos ao estoque — disponível para qualquer CNPJ, inclusive MEI — a seguradora repõe o prejuízo sujeito às condições do contrato.
O porte do CNPJ define o prêmio (o valor pago mensalmente pelo seguro), não o direito de contratar. Mais detalhes sobre coberturas e o que deve estar na apólice: veja o guia de seguro empresarial completo.
Mito 2: “Seguros para Empresas São Só para Grande Empresa”
A realidade: o mercado tem produtos específicos para PME e MEI.
A percepção de que seguro empresarial é produto de grande empresa vem de uma época em que a maioria das seguradoras exigia faturamento mínimo alto para aceitar a apólice. Hoje o mercado oferece produtos modulares para pequenas empresas — com coberturas que podem ser compostas conforme o perfil do negócio e o orçamento disponível.
Um restaurante com 8 funcionários pode contratar um seguro empresarial que cobre incêndio, roubo de equipamentos de cozinha, responsabilidade civil por dano ao cliente e quebra de vidros. Uma empresa de tecnologia com 5 pessoas pode contratar seguro cyber (cobertura para incidentes de segurança da informação e vazamento de dados) combinado com responsabilidade civil profissional. Tudo isso está disponível para CNPJ de qualquer porte.
O custo é proporcional ao tamanho do negócio. Uma PME com faturamento menor paga prêmio menor do que uma grande empresa — porque o limite máximo de indenização (LMI — o teto que a seguradora paga em caso de sinistro) também é dimensionado para o porte. Não existe prêmio mínimo “de grande empresa” que toda PME precise pagar.
Para entender como o porte e o setor de atividade influenciam o custo, o artigo seguro para pequenas empresas detalha as variáveis que mudam o prêmio.
Mito 3: “Plano de Saúde Coletivo para PME É Caro Demais”
A realidade: o custo por pessoa no plano coletivo tende a ser menor do que no plano individual.
Este é o mito mais custoso para o empresário que tem funcionários. O raciocínio comum é: “plano de saúde empresarial é caro, então cada um compra o seu individual.” O resultado prático é o oposto do esperado: o colaborador paga mais por um plano pior, e a empresa perde o argumento de benefício que retém talentos.
Planos coletivos empresariais funcionam pelo princípio de pool de risco — a operadora distribui o risco entre todos os beneficiários do grupo, o que tende a reduzir o custo por vida em comparação ao plano individual de pessoa física. Além disso, o custo do plano coletivo pode ser compartilhado entre empresa e colaborador, e a empresa pode deduzir parte desse custo como despesa operacional.
A ANS (Agência Nacional de Saúde Suplementar) regula as coberturas mínimas obrigatórias de todos os planos — o que significa que mesmo um plano coletivo de menor custo precisa incluir consultas, exames, internações, urgências e emergências. A diferença de custo está nas coberturas opcionais, na rede credenciada e no tipo de acomodação (apartamento ou enfermaria), não nas coberturas básicas.
Quer entender como o custo é formado e quais variáveis você pode controlar? Leia o guia completo sobre quanto custa o plano de saúde empresarial e o comparativo de modalidades no artigo sobre plano de saúde PME.
Mito 4: “Seguro É Custo, Não Proteção do Patrimônio da Empresa”
A realidade: um sinistro sem cobertura pode encerrar o negócio.
O prêmio mensal do seguro é visível no fluxo de caixa. O sinistro que não aconteceu não aparece em lugar nenhum — e é exatamente por isso que muitos empresários enxergam o seguro como desperdício. Mas quando o sinistro acontece, a conta muda completamente.
Três cenários reais que ilustram a diferença:
- Responsabilidade civil: uma empresa de eventos em Recife organiza uma festa corporativa. Um acidente durante o evento causa lesão grave em um convidado. O processo judicial resulta em uma indenização que pode chegar a centenas de milhares de reais — valor que, sem seguro, sai do patrimônio do sócio. Com o seguro de responsabilidade civil, a seguradora cobre o montante sujeito às condições do contrato.
- Perda de faturamento: uma pequena gráfica em Curitiba sofre incêndio e fica sem operar por semanas. O seguro empresarial com cobertura de lucros cessantes (a renda que a empresa deixou de receber durante o período de paralisação) compensa parte do faturamento perdido durante a reconstrução. Sem essa cobertura, a empresa acumula dívidas fixas sem receita para pagá-las.
- Equipamentos: uma clínica odontológica com 3 consultórios em Belo Horizonte tem dois equipamentos de imagem furtados. Sem seguro, a reposição sai do caixa. Com seguro, a seguradora cobre a reposição sujeita às condições da apólice.
Em todos esses casos, o prêmio mensal — distribuído ao longo dos meses — é uma fração do custo do sinistro. O seguro não é custo: é a diluição antecipada de um risco concentrado.
Mito 5: “Benefícios Como Seguro São Privilégio de Grandes Corporações”
A realidade: PME que oferece benefícios compete por talentos — e retém quem já tem.
A rotatividade de funcionários em pequenas empresas tem custo real: demissão, rescisão, processo seletivo, treinamento do substituto. Um colaborador que sai depois de 6 meses custou à empresa salário, encargos e tempo de onboarding sem retorno proporcional. Benefícios que aumentam a percepção de valor — plano de saúde, seguro de vida, odontológico — reduzem esse índice.
O argumento de que “benefício é coisa de grande empresa” não resiste ao dado de mercado: microempresas com plano de saúde coletivo já concorrem no mesmo mercado de recrutamento que médias empresas que oferecem o mesmo benefício. Para o candidato, o plano de saúde é plano de saúde — o porte da empresa que o oferece não aparece na carteirinha.
Além disso, benefícios como seguro de vida coletivo têm prêmio muito baixo por vida — é um dos produtos mais acessíveis do mercado de seguros — e geram percepção de cuidado e segurança que planos de carreira demoram anos para construir.
O guia de pacote de benefícios para PME detalha como estruturar um pacote competitivo mesmo com orçamento de pequena empresa.
Mito 6: “Contratar Seguros para Empresas É Complicado”
A realidade: o corretor gerencia todo o processo — a empresa só fornece os dados.
O processo de contratação de um seguro empresarial começa com uma cotação: a corretora coleta os dados do negócio (CNPJ, atividade, localização, faturamento aproximado, principais bens a proteger) e apresenta propostas de diferentes seguradoras. A partir daí, a decisão é do empresário — qual cobertura faz sentido, qual LMI é adequado ao patrimônio, qual prêmio cabe no orçamento.
Da cotação à emissão da apólice, o prazo típico é de poucos dias para seguros simples (empresarial, responsabilidade civil) e de 15 a 30 dias para planos de saúde coletivos com documentação de vidas. Durante a vigência, o corretor é o ponto de contato para dúvidas, inclusões e, se necessário, acionamento do seguro.
O corretor de seguros não encarece a apólice: é remunerado pela própria seguradora via comissão, sem custo adicional para o cliente. Mais de 90% dos contratos de seguro no Brasil são intermediados por corretores, segundo a Fenacor (Federação Nacional dos Corretores de Seguros) — justamente porque o corretor compara múltiplas seguradoras e apresenta a opção mais adequada ao perfil do cliente, sem conflito de interesse.
Perguntas Frequentes sobre Seguros para Empresas
MEI pode contratar seguro empresarial?
Sim. MEIs com CNPJ ativo podem contratar seguros patrimoniais, de responsabilidade civil e até plano de saúde coletivo, dependendo da operadora e do produto. O porte do CNPJ define o valor do prêmio, não o direito de contratar. Consulte um corretor para comparar as opções disponíveis para o seu perfil.
O seguro empresarial cobre roubo de equipamentos?
Depende das coberturas contratadas. A cobertura de roubo de bens precisa estar prevista na apólice — não é automática em todos os produtos. Ao solicitar a cotação, informe ao corretor quais bens você quer proteger para que a proposta contemple as coberturas adequadas, sujeitas às condições do contrato.
Plano de saúde coletivo empresarial pode ser contratado a partir de quantas pessoas?
A maioria das operadoras trabalha com mínimo de 3 a 5 beneficiários. A regra da ANS permite contratos coletivos empresariais para empresas com CNPJ ativo, independentemente do número de funcionários — mas as condições variam por operadora e região. Confirme com o corretor antes de solicitar proposta.
Qual é a diferença entre seguro de vida individual e seguro de vida coletivo empresarial?
O seguro de vida individual é contratado pela pessoa física para si mesma. O coletivo empresarial é contratado pela empresa para cobrir seus colaboradores, geralmente com prêmio menor por vida e sem necessidade de análise de saúde para grupos a partir de certo número de pessoas. As coberturas variam conforme o produto — compare as condições com um corretor.
Pequena empresa é obrigada a contratar algum seguro?
Na maioria dos casos, uma PME comum não tem seguro obrigatório para operar; as exceções são atividades ou situações específicas — imóvel com financiamento, transporte de bens e algumas atividades reguladas. O Decreto-Lei 73/1966, no art. 20, lista seguros obrigatórios no Brasil — entre eles o seguro de incêndio e transporte de bens pertencentes a pessoas jurídicas (alínea h). No caso de imóveis adquiridos com financiamento habitacional, a exigência de seguro (MIP e DFI) decorre das regras do Sistema Financeiro da Habitação, não desse artigo. Acidentes do trabalho são cobertos pelo INSS via contribuição patronal (RAT/GILRAT), não por apólice avulsa. Além do obrigatório, contratar coberturas facultativas — responsabilidade civil, patrimonial — é decisão de gestão de risco.
Conclusão: O Seguro Certo para a Sua Empresa Começa pela Informação Certa
Os mitos sobre seguros para empresas custam caro ao empresário de duas formas: pela omissão (não contratar e pagar o sinistro do bolso) e pelo erro de avaliação (rejeitar o plano de saúde coletivo achando que o individual sai mais barato). Em ambos os casos, a causa é a mesma — decisão baseada em crença, não em dado.
Quer entender quais seguros fazem sentido para o porte e o setor da sua empresa? Fale com um corretor da Safe Lives — a cotação é gratuita e o processo é gerenciado pela corretora do início ao fim.