
Seguro de Carro
Com o seguro de carro, se o seu carro bater, for roubado ou for atingido por uma enchente, o seguro paga o conserto ou o valor do carro. E, se o acidente atingir outra pessoa, o seguro paga por você.
Um corretor da Safe Lives monta o seguro do jeito que você usa o carro, no dia a dia e nas viagens.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Batida, incêndio, roubo, furto e enchente
- o conserto ou o valor do carro.
- Dano a outro carro ou a outra pessoa
- o seguro paga por você.
- Quem está no carro com você
- despesas médicas pagas e indenização em caso de acidente.
- Vidro, farol e retrovisor
- troca por peça nova, sem precisar de batida.
- Carro parado
- guincho, chaveiro e troca de pneu 24 horas, e carro reserva durante o conserto.
- Longe de casa
- hospedagem, transporte e remoção para o hospital se o carro parar ou alguém se ferir na viagem.
- Na hora de usar o seguro
- a Safe Lives acompanha o sinistro com você.
- Próximo passo
- peça sua cotação. A Safe Lives compara as propostas de seguradoras como a Porto Seguro, e a análise não tem custo.
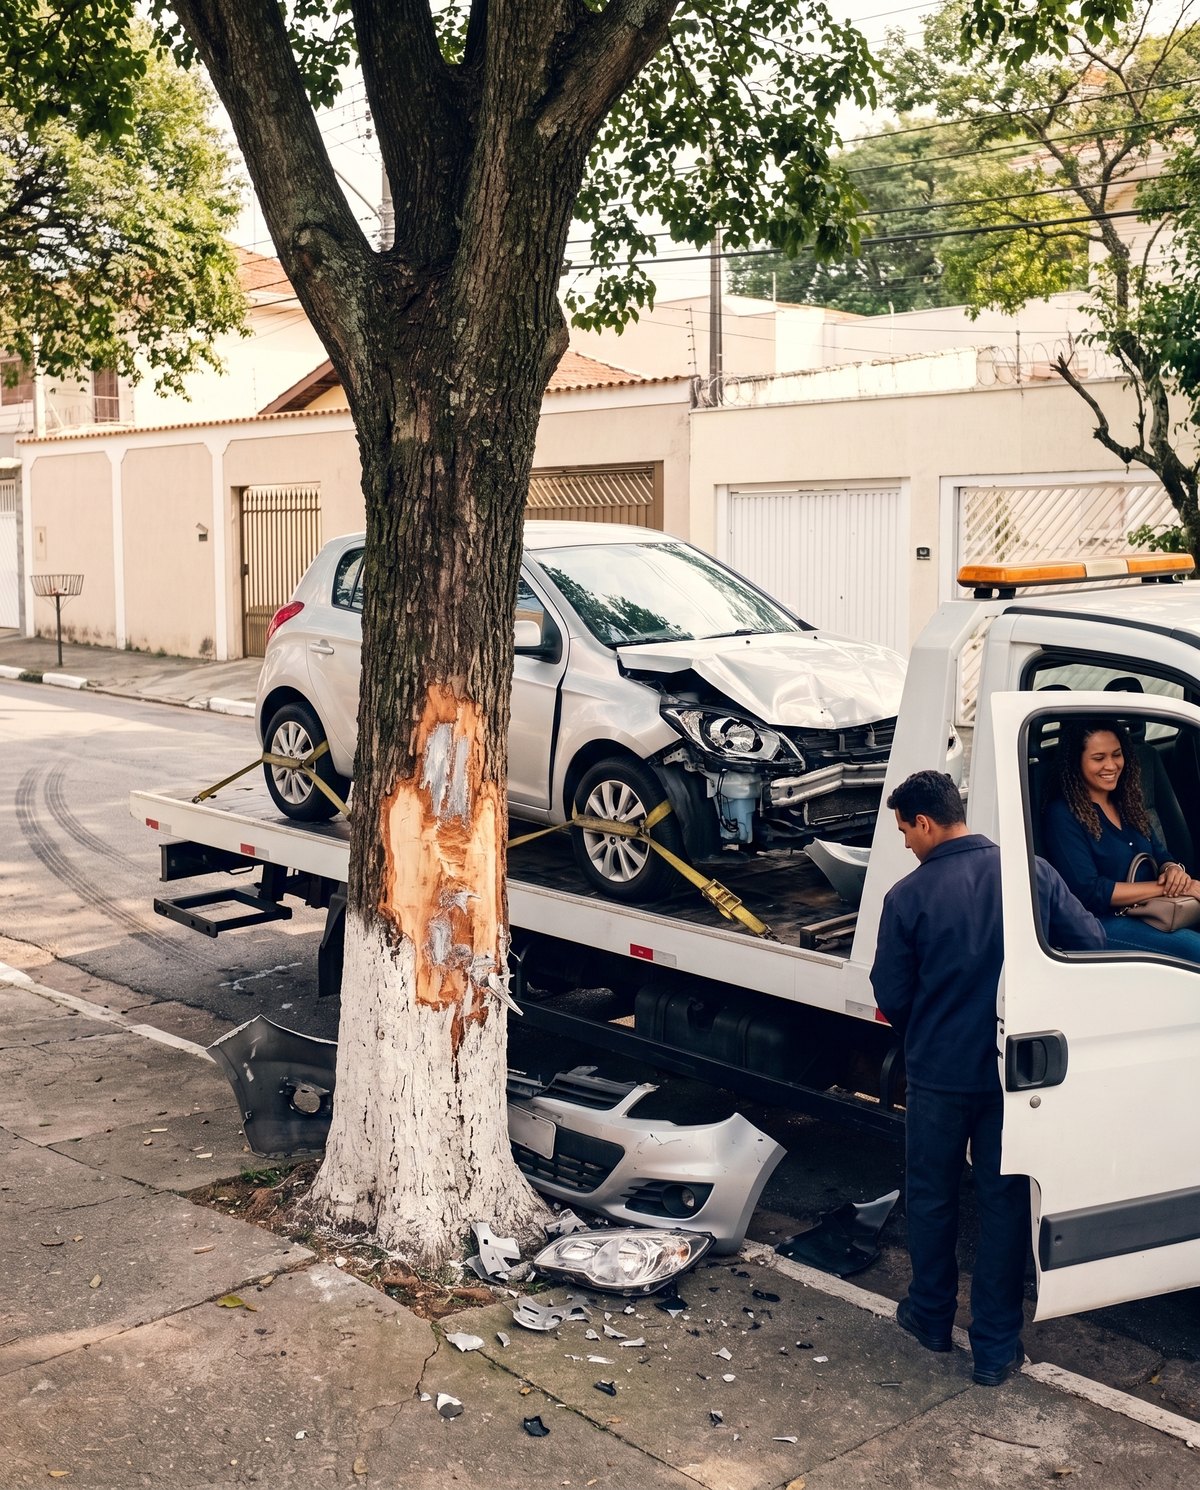
Se bater, pegar fogo, for roubado ou alagar
Seu carro volta para a rua consertado ou, se não tiver mais conserto, você recebe para comprar outro.
Capotagem, granizo e roubo de peças também. Todos esses casos estão na cobertura completa.
Perda total com dinheiro extra para recomeçar. Há seguros que, quando o carro não tem conserto, pagam também um valor a mais, sem você precisar apresentar nota do que gastou.
Carro zero pago como novo. Se o carro recém-comprado for roubado ou tiver perda total nos primeiros meses, há seguros que pagam pelo valor de um carro zero, e não pelo de um usado.
O que você colocou no carro também fica protegido. Se o rádio ou o kit gás que vieram de fábrica forem roubados ou danificados, o seguro paga, sem você pagar a mais por eles; o som, o kit gás instalado depois e opcionais como rodas de liga leve e bancos de couro também podem entrar.
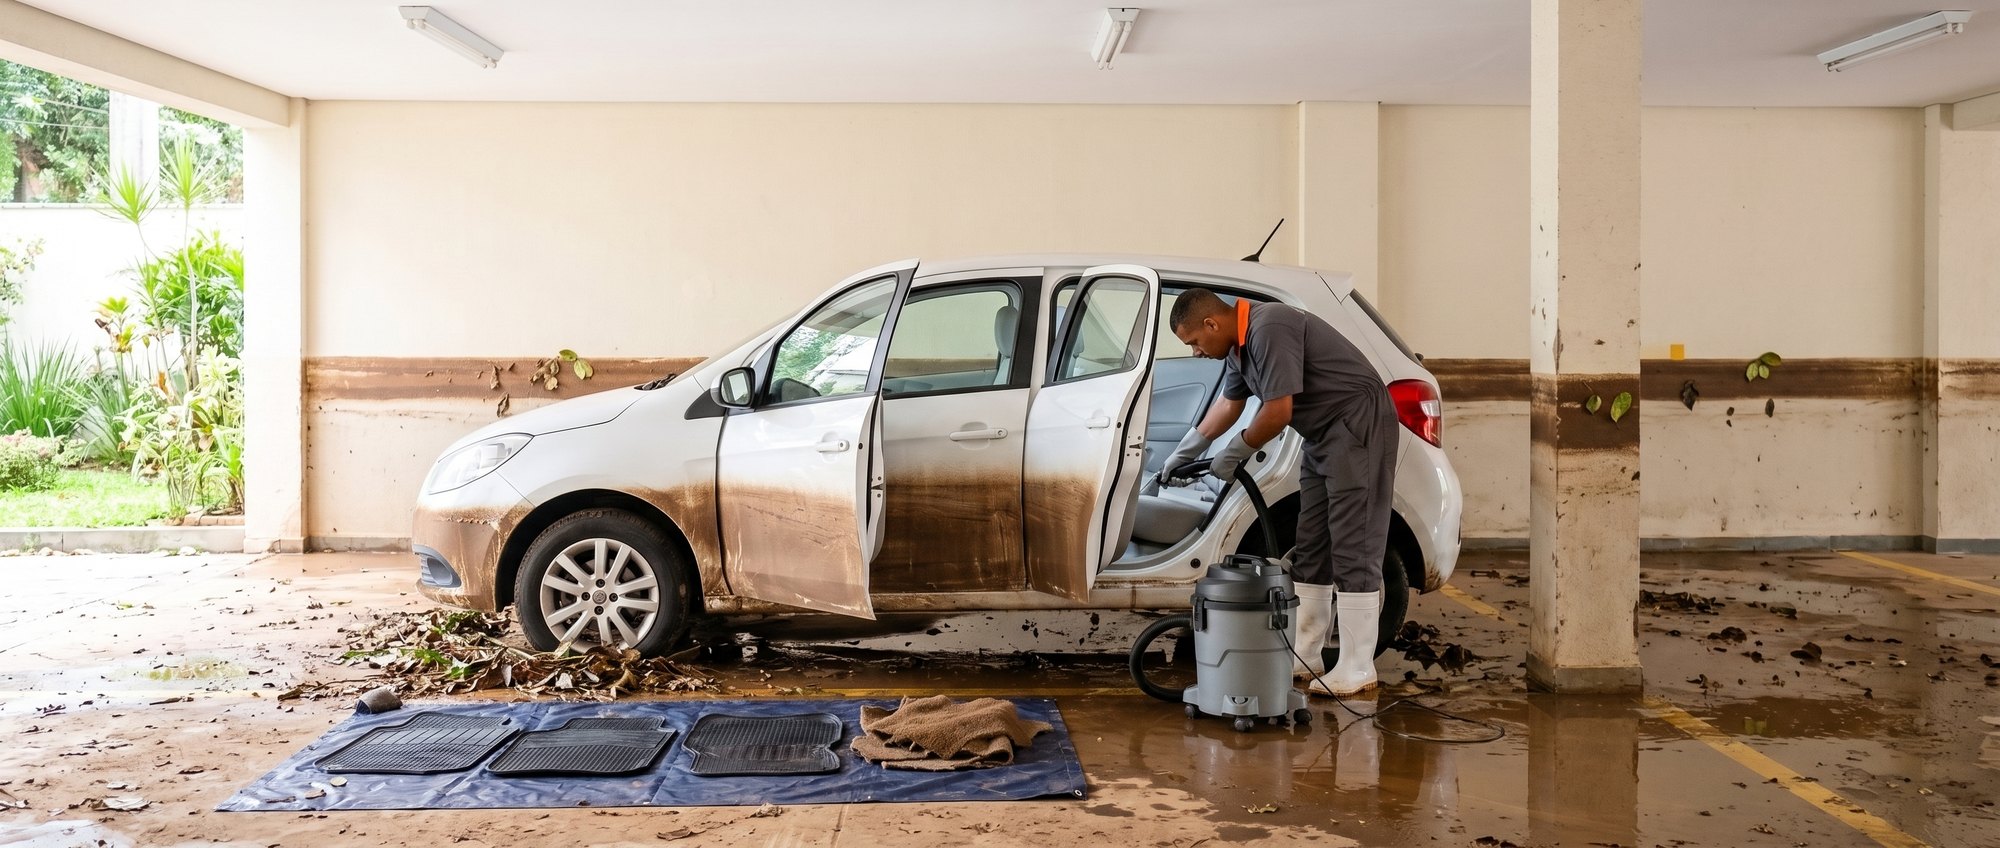
Depois da enchente, o carro volta limpo. Há seguros que pagam a higienização do carro atingido pela água.
Conte qual é o seu carro e como você o usa: um corretor da Safe Lives monta a proposta para você.
Quando o acidente atinge outras pessoas
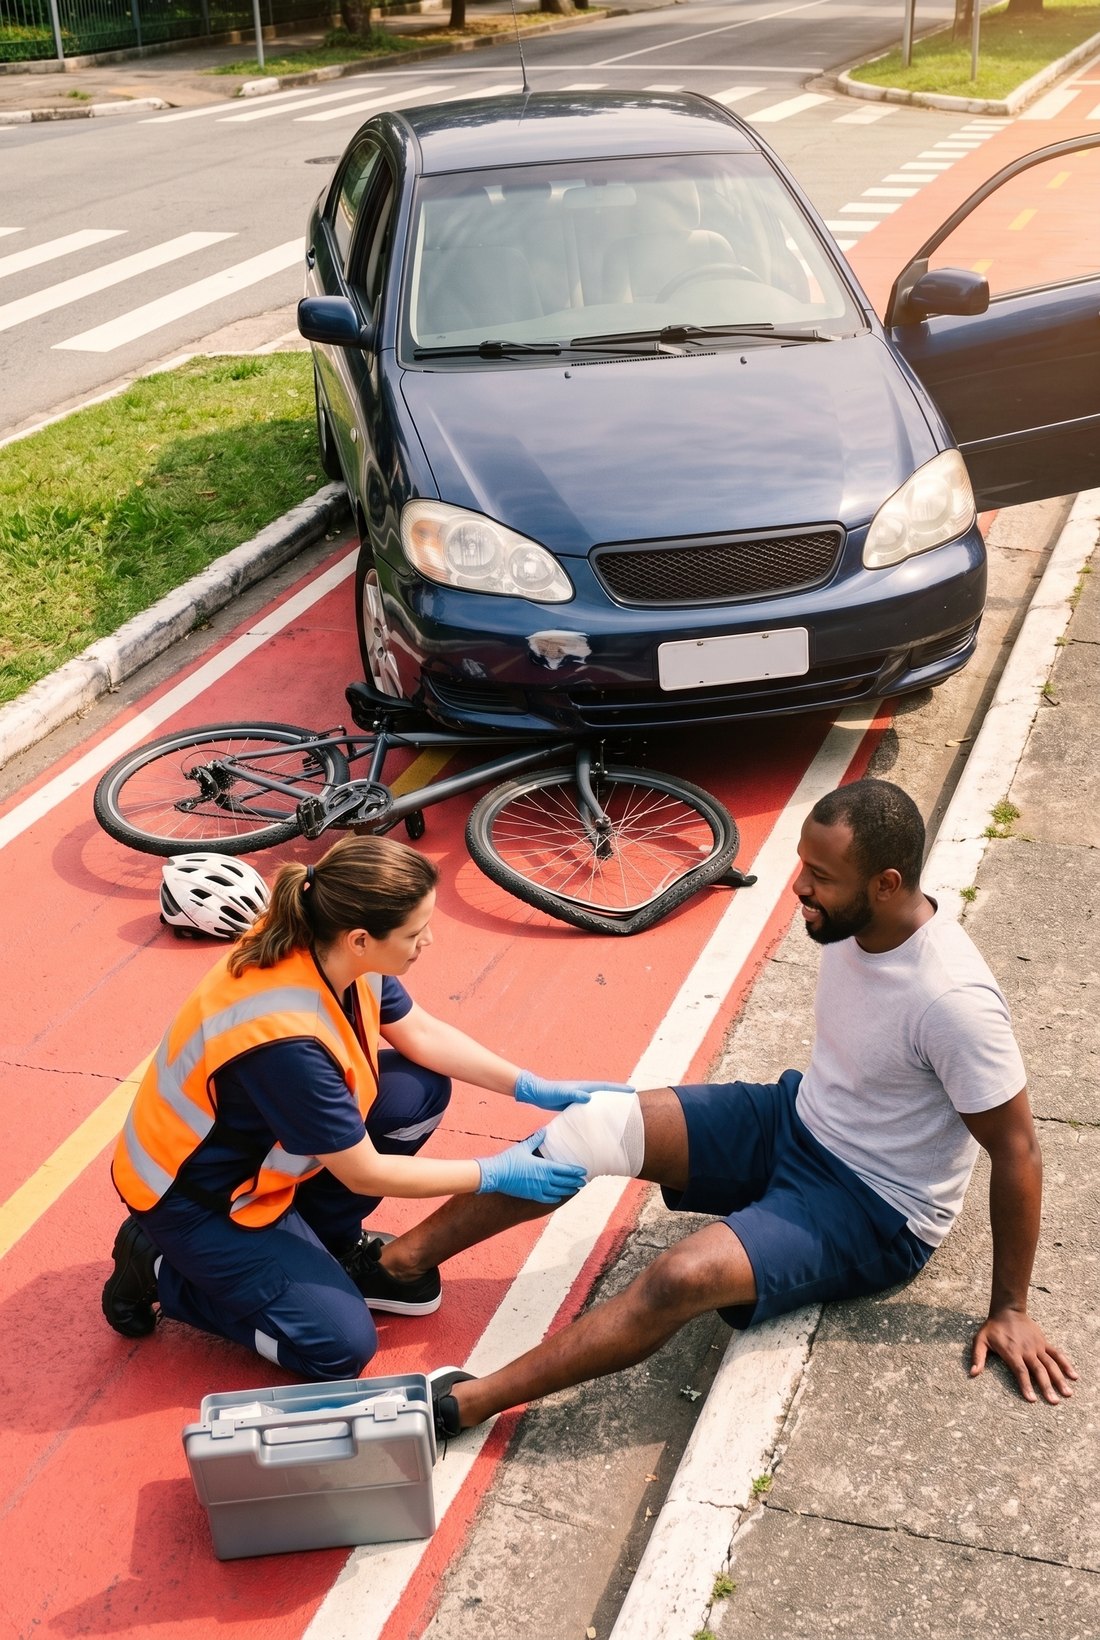
Se você bater no carro de alguém ou ferir uma pessoa, a conta sai do seguro, não do seu bolso.
O carro do outro e o muro do vizinho.
O conserto do outro carro e o dano a muro, portão ou outro bem de terceiros entram na cobertura.
Se alguém se ferir.
O seguro responde pela indenização que você teria de pagar a quem se machucou.
Danos morais também.
Além do conserto e do tratamento, a pessoa atingida pode ter direito a indenização por danos morais ou estéticos, e há seguros que cobrem também esse valor.
Quem anda com você.
Motorista e passageiros têm as despesas médicas pagas depois de um acidente, e há indenização em caso de invalidez permanente ou morte.
Ficou com dúvida sobre o seguro do seu carro? Fale com um corretor.
No dia a dia e quando o carro para
O seguro trabalha também nos problemas de todo dia, não só nas batidas.
Vidro trincado não espera uma batida. Para-brisa, vidros laterais e traseiro, faróis, lanternas e retrovisores quebrados são trocados por peça nova, e o vidro trincado é reparado ou trocado.
Você não fica a pé. Carro reserva enquanto o seu está na oficina por um evento que o seguro cobre.
Guincho a qualquer hora. Se o carro bater ou quebrar e não andar mais, um telefonema leva o reboque até você, 24 horas.
Chave trancada dentro do carro. O chaveiro abre o carro sem arrombar e faz uma chave nova.
Pneu furado ou tanque vazio no caminho. A assistência troca o pneu no local ou leva o carro até o posto.
Amassado pequeno sai sem pintura. Há seguros com reparo rápido de pequenos amassados, o martelinho de ouro.
Quer saber quais serviços entram no seu seguro? Peça sua cotação.
Na estrada, longe de casa
Se o carro parar no meio de uma viagem, a assistência leva você adiante ou de volta para casa, e você busca o carro depois, já consertado.
A viagem continua. Transporte para seguir viagem ou voltar, hospedagem enquanto o carro é consertado e a passagem para buscá-lo pronto.
Se alguém se machucar. Remoção para o hospital, um motorista para levar o carro de volta se você ficar internado e a viagem de um familiar para ficar ao seu lado.
Nas horas mais difíceis. A assistência cuida do traslado em caso de morte no acidente, e há seguros que pagam a sua volta antecipada se um parente próximo falecer durante a viagem.
Também nos países vizinhos. Há seguros que cobrem o carro na Argentina, no Chile, no Uruguai e em outros países da América do Sul.
Monte o seguro do jeito que você usa o carro
Seguro completo, contra roubo e incêndio ou só para terceiros: você escolhe o que entra no seguro do seu carro.
Completo. O seu carro, os danos a terceiros e quem está dentro do carro no mesmo seguro.
Roubo, furto e incêndio. Para quem quer proteger o carro contra roubo e fogo e deixar a colisão de fora.
Batida e incêndio, sem roubo. Há seguros com essa combinação, que costuma custar menos, para quem aceita deixar o roubo de fora.
Só perda total. Para quem quer garantir o valor do carro no caso mais grave: o seguro entra quando ele não tem mais conserto, por batida, incêndio, roubo ou furto.
Só terceiros. Para quem quer, acima de tudo, ter coberto o dano que o carro causar a outras pessoas: essa cobertura pode ser contratada sozinha.
Franquia do seu tamanho. A franquia é a parte que você paga no conserto: uma franquia maior costuma baixar o valor do seguro, e há seguros que dispensam ou reduzem a franquia na primeira vez que você usa o seguro para consertar o carro.
Quer ver quanto cada escolha muda no valor? Peça sua cotação.
Do volante à renovação: o trabalho do corretor
Na compra do carro, na troca por outro ou na renovação, um corretor cuida do seu seguro com você.
Um corretor conversa com você sobre o carro. Quem dirige, onde o carro passa a noite, se roda na cidade ou na estrada, e o que você quer proteger.
Danos morais e franquia mudam de uma seguradora para outra. A Safe Lives compara o que cada seguradora parceira inclui e apresenta as propostas que fazem sentido para o seu carro.
Você não fica sozinho com a seguradora. Se precisar usar o seguro, a Safe Lives acompanha o sinistro com você. E acompanha cada renovação: quem não aciona o seguro ganha um desconto que cresce a cada ano.
A Safe Lives é registrada na SUSEP sob o nº 242154366. Nossa análise não tem custo para você.
Do carro antigo ao elétrico: o que cada seguradora oferece
Carro de alto padrão ou assistência também para a casa: cada seguradora parceira tem um ponto forte. A Safe Lives trabalha também com a maioria das seguradoras do país.
Allianz — você escolhe já na contratação uma franquia reduzida e paga uma parte menor do conserto.
Azul Seguros — depois de uma enchente, o carro volta higienizado.
Bradesco Seguros — um valor extra para recomeçar depois de uma perda total, como cobertura adicional.
HDI — a indenização por danos morais a quem você atingir já vem na cobertura de terceiros, sem contratar à parte.
Itaú Seguros — a sua casa também tem assistência, no mesmo seguro do carro.
Mapfre — a assistência vai com você nas viagens de carro pelos países do Mercosul.
Porto Seguro — carro zero pago pelo valor de novo no primeiro ano.
Suhai — carro antigo ou modificado também encontra seguro.
Tokio Marine — se a batida não foi culpa sua, você não paga a franquia.
Yelum — o carro de alto padrão tem uma linha própria de seguro, com vantagens feitas para ele.
Zurich — quem tem carro híbrido ou elétrico conta com uma cobertura feita para esse tipo de carro.
Quer saber qual delas atende o seu carro? Peça sua cotação.
Perguntas frequentes
Respostas diretas para quem está escolhendo o seguro do carro.
Qual é o melhor seguro de carro?
É o que cobre o que acontece no seu uso pelo menor valor para o seu perfil de motorista. A Safe Lives trabalha com a maioria das seguradoras do país, como a Tokio Marine, compara as propostas e mostra qual atende melhor o seu carro.
Quanto custa o seguro de carro?
O valor é calculado para cada carro e cada motorista, por isso não existe um preço único de seguro de automóvel. Entram no cálculo quem dirige, o CEP onde o carro passa a noite, o uso, a garagem e o dispositivo de proteção, além das coberturas e da franquia que você escolhe. A análise da Safe Lives não tem custo.
Qual é o seguro de carro mais barato?
É o que tem só as coberturas de que você precisa. Há seguros só com batida e incêndio, sem roubo, que costumam custar menos que o completo, e uma franquia maior também costuma baixar o valor. Qual seguradora fica mais em conta costuma mudar de um motorista para outro: peça sua cotação para ver as propostas do seu caso.
Seguro de carro ou proteção veicular: qual a diferença?
Muda com quem você tem o contrato. No seguro, é com uma seguradora: as coberturas ficam na apólice, e pagar a indenização é dever dela. Na proteção veicular, o contrato é com uma associação, e os associados dividem as despesas, num regime que a lei separa do seguro. No seguro pela Safe Lives, a corretora acompanha o sinistro com você.
Posso transferir o seguro para outro carro, blindado ou não?
Sim. Ao trocar de carro, o seguro pode passar para o carro novo, com o valor recalculado, e há seguros em que a troca, por si só, não tira o bônus de quem não aciona o seguro. Carro blindado também tem seguro: a blindagem entra como item segurado, e o artigo do blog mostra o que a apólice do blindado usado precisa cobrir.
Motorista jovem: como pagar menos no seguro?
Escolhendo as coberturas de que você precisa e a franquia certa, e informando o que entra no cálculo. A garagem, o dispositivo de proteção, como alarme, bloqueador ou rastreador, e o uso fazem parte da conta, e uma franquia maior costuma baixar o valor.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada na SUSEP sob o nº 242154366: o seguro do seu carro é contratado com uma corretora registrada e fiscalizada.
Peça a cotação do seguro do seu carro
Conte qual é o carro e onde ele passa a noite. Um corretor da Safe Lives entra em contato e monta com você o seguro do seu carro.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · CNPJ 53.731.489/0001-38 · Rua Pais Leme, 524, Pinheiros, São Paulo (SP)
Artigos do blog
Outros produtos
Seguro Residencial
proteção para a sua casa e os seus bens contra incêndio, roubo e danos elétricos.
Conhecer o produto › Para vocêSeguro de Acidentes Pessoais
paga as consequências do acidente, para você e a sua família.
Conhecer o produto › Para empresasSeguro de Frota
todos os veículos da empresa num contrato, com um vencimento e uma renovação.
Conhecer o produto ›Fontes
- Condições gerais do seguro de automóvel da Porto Seguro (CG124, vigência a partir de 01/07/2024), da Azul Seguros (Manual do Segurado, versão 05/2025) e da HDI Seguros (Condições Contratuais de Automóvel, vigência a partir de 20/05/2025), e Manual da Assistência 24 Horas HDI Auto, consultados em 01/10/2026.
- Páginas oficiais de seguro de carro de Allianz, Bradesco Seguros, Itaú Seguros, Mapfre, Suhai, Tokio Marine e Yelum, e Manual do Segurado Zurich Automóvel (Consulta Pública da SUSEP), consultados em 01/10/2026.
- Lei Complementar nº 213/2025 — seguro e proteção patrimonial mutualista como regimes separados; consultada em 01/10/2026.