
Seguro Condominial
O seguro condominial paga os danos ao prédio, do incêndio ao cano rompido, e responde pelo condomínio quando alguém cobra um prejuízo. Quem contrata é o síndico, em nome do condomínio.
A Safe Lives compara as propostas das seguradoras e monta as coberturas pelo que o seu prédio tem.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Para quem
- condomínios residenciais, de prédios ou de casas.
- O prédio
- incêndio, a cobertura que a lei exige, e também temporal, curto-circuito, cano rompido e vidro quebrado, conforme as coberturas escolhidas.
- Furto e apartamentos
- furto com arrombamento na área comum e, conforme as coberturas escolhidas, proteção para os bens e o aluguel dos moradores.
- Quando alguém cobra
- queda na área comum, carro na garagem, portão automático — o seguro paga a indenização.
- O síndico
- uma cobertura própria paga a indenização se um erro ou descuido no cargo causar dano a alguém, e o patrimônio pessoal dele fica fora da conta.
- A equipe do prédio
- seguro de vida e de acidentes para porteiro, zelador e funcionários da limpeza.
- No dia a dia
- chaveiro, encanador, eletricista e porteiro substituto quando o prédio precisa.
- Seguradoras
- Porto Seguro e a maioria das seguradoras do país.
- Próximo passo
- pedir a cotação. Um corretor compara as propostas para você levar à assembleia.
Fale com um corretor sobre o seu condomínio.
Se alguém cobrar o condomínio ou o síndico
Quando um acidente no prédio vira cobrança, o seguro paga a indenização, e a conta não cai no caixa do condomínio. Moradores, visitantes, entregadores e funcionários passam pelo prédio todos os dias.
Queda na área comum.
Se um morador ou visitante se machucar no prédio e o condomínio for condenado a indenizar, o seguro paga, inclusive o dano moral.
O síndico protegido.
Se um erro ou um descuido no cargo machucar alguém ou danificar um bem e o síndico for condenado a indenizar, a cobertura de responsabilidade civil do síndico paga. O patrimônio da família dele não entra na conta.
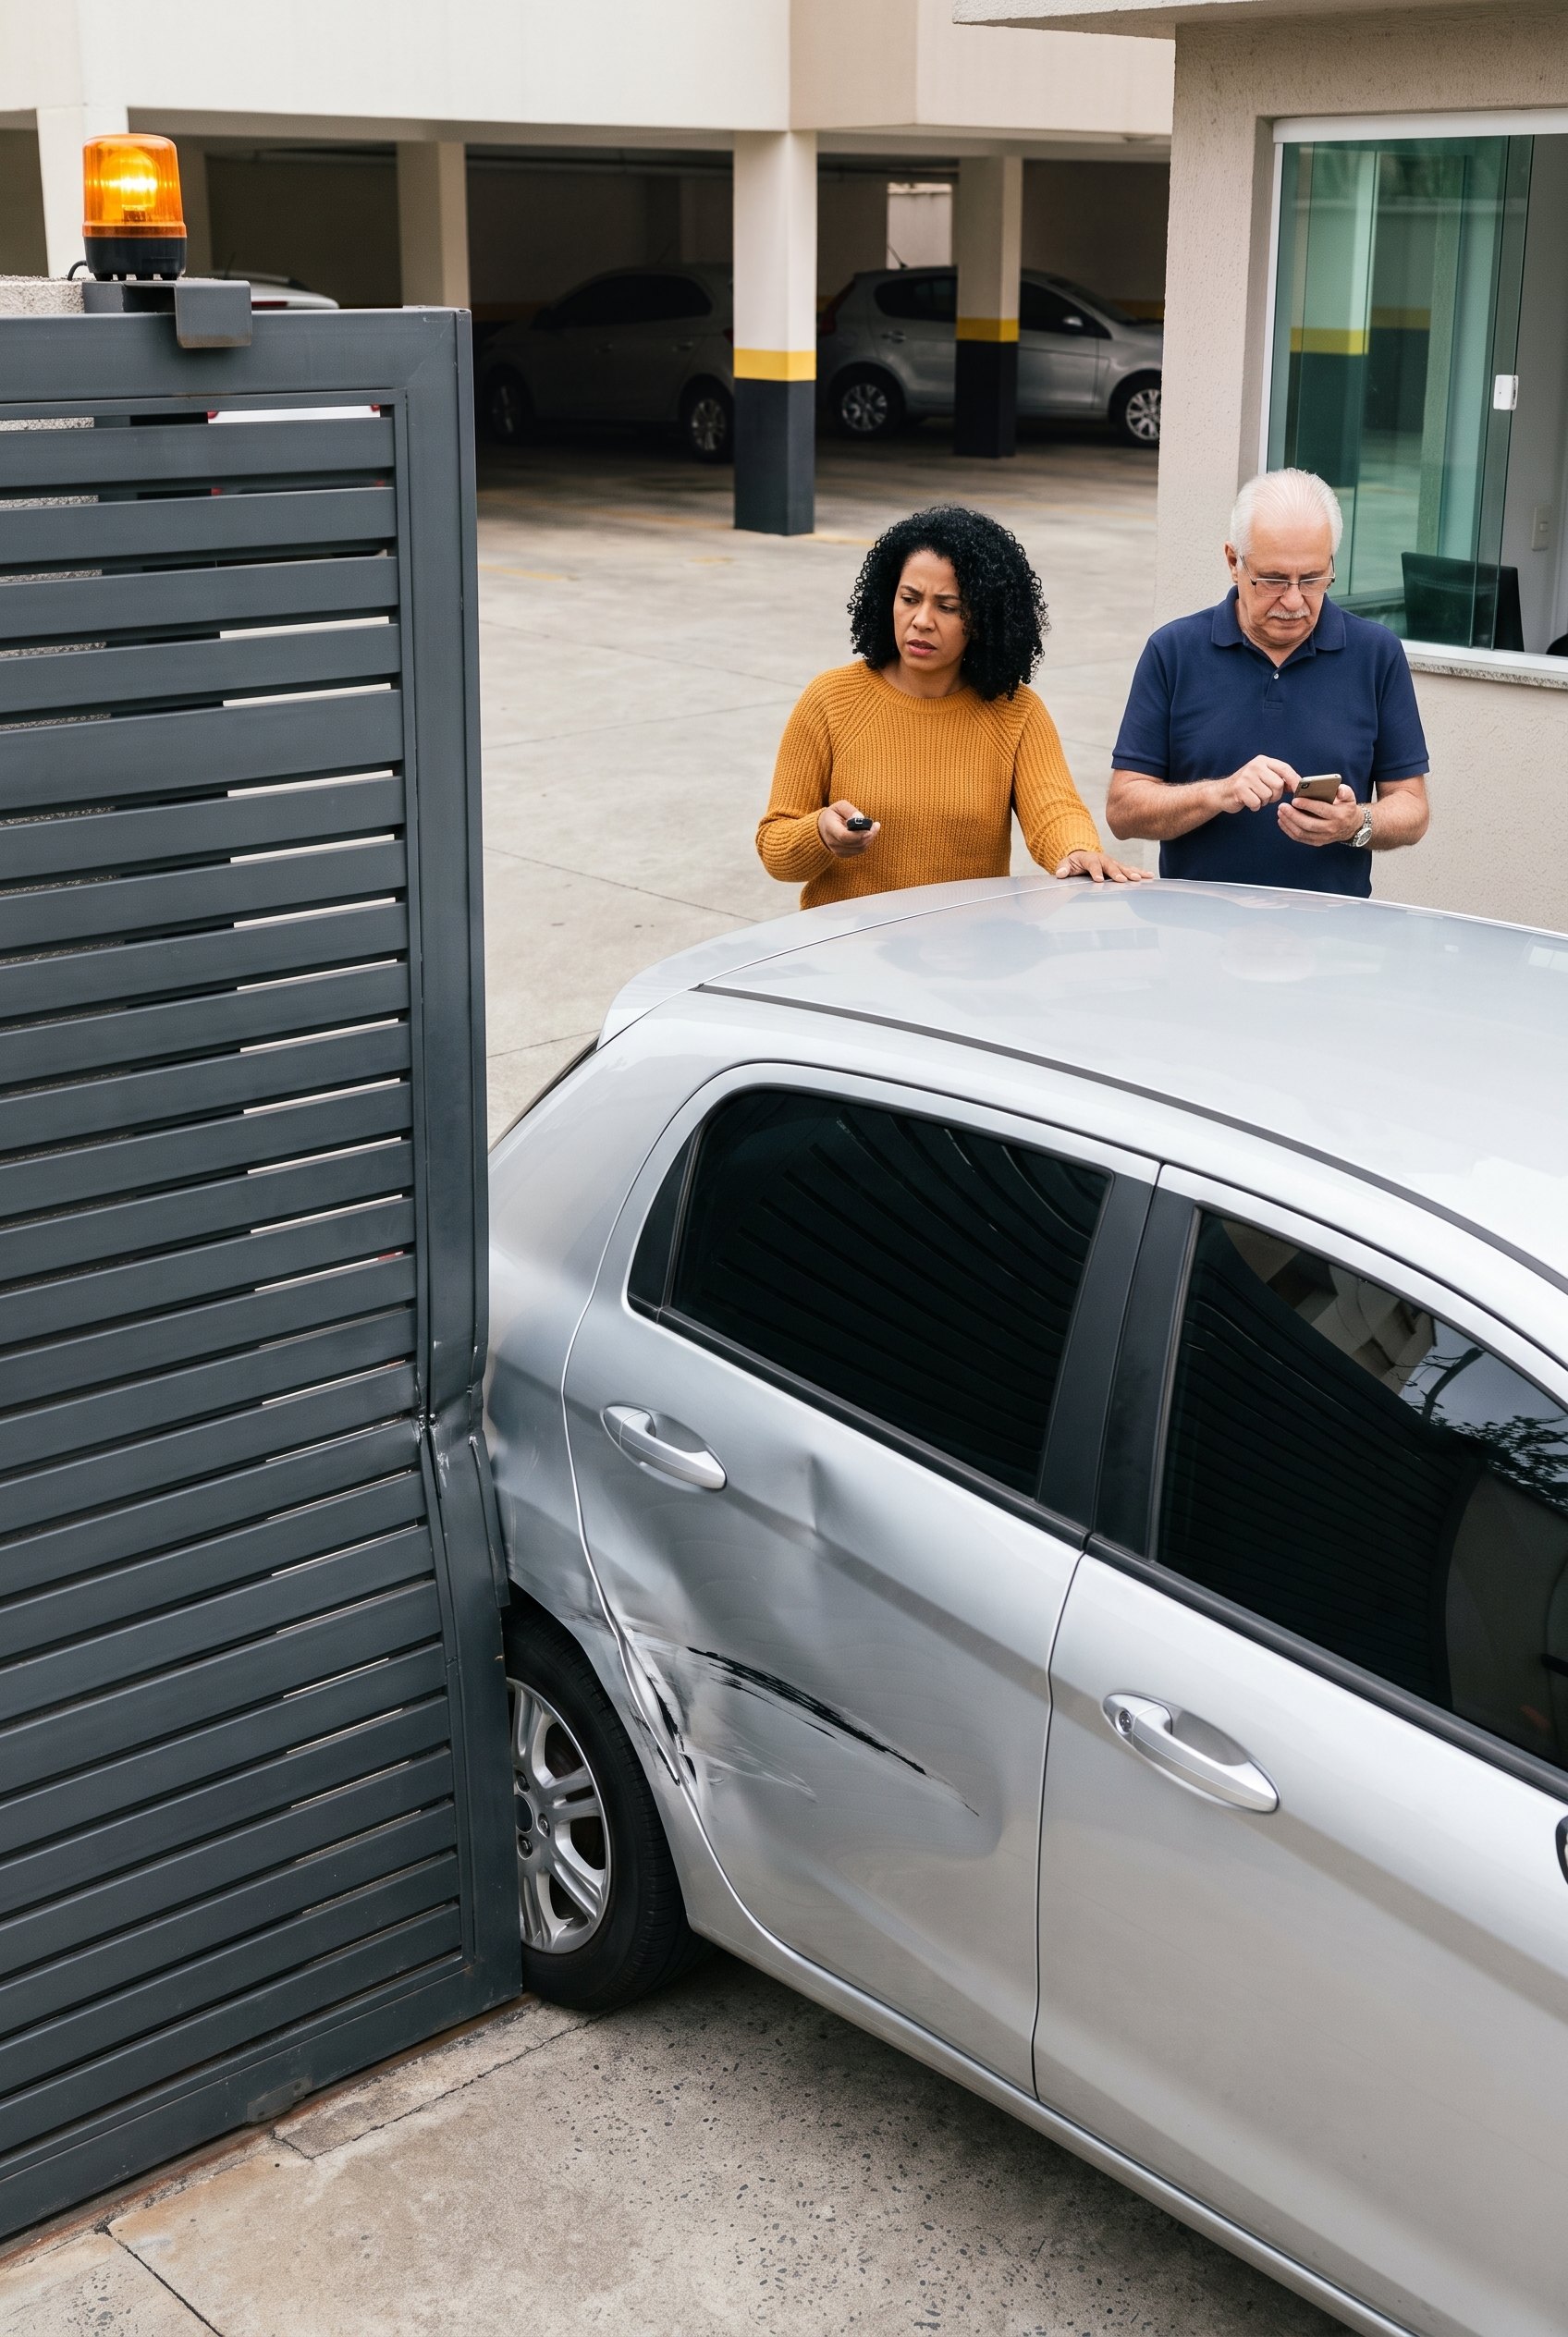
Carro na garagem.
O carro de um morador ou de um visitante danificado ou furtado na garagem é pago, conforme a cobertura escolhida.
Portão automático.
Se o portão ou a cancela fechar sobre um carro ou uma pessoa, a indenização é paga pelo seguro.
Acidente de trabalho.
Se um funcionário se acidentar no serviço e o condomínio for condenado, o seguro responde.
O advogado também.
Há seguradoras que pagam também as custas e os honorários da defesa do condomínio.
Veja as coberturas que cabem no seu prédio.
Se o fogo, o vento ou a água atingirem o prédio
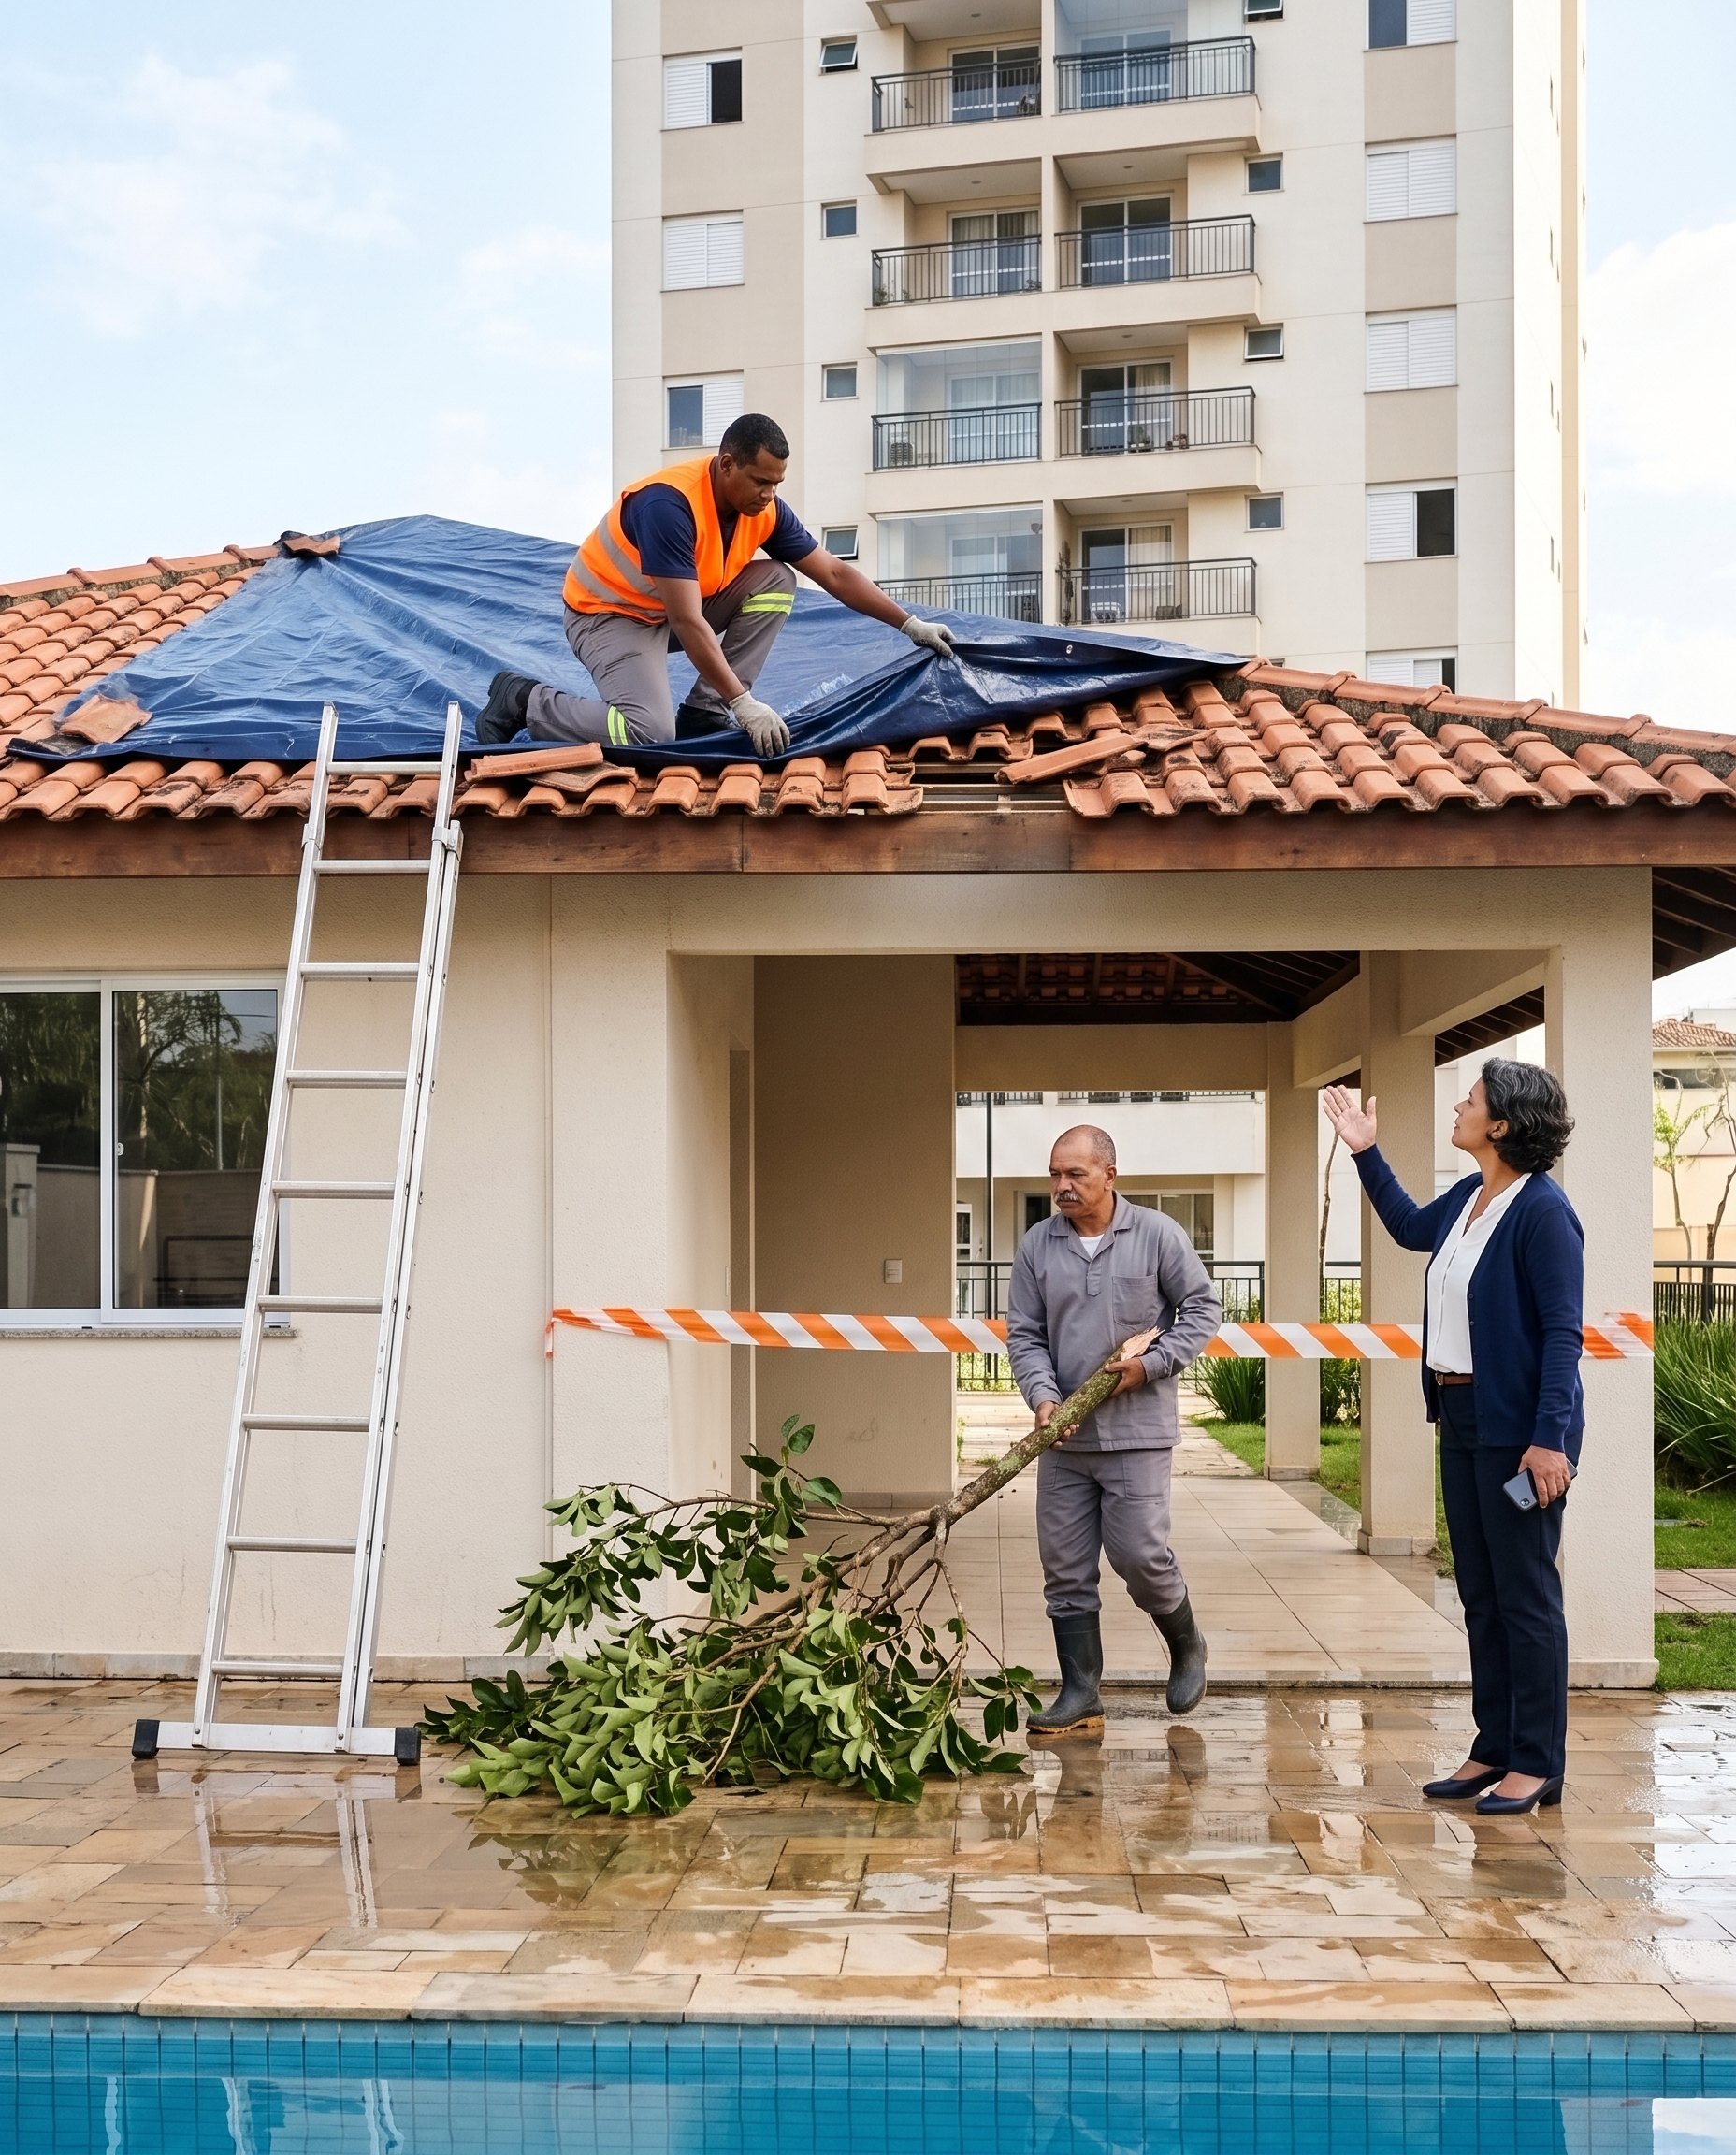
Incêndio, temporal, curto-circuito ou cano rompido: o seguro paga o conserto do prédio e das áreas comuns, e o prejuízo não fica com o caixa do condomínio.
Incêndio, raio e explosão. A cobertura que a lei exige paga os danos ao prédio.
Temporal, granizo e batida de carro. Telhado, fachada e áreas comuns atingidos pelo vento ou pelo granizo, e até o carro que perde o controle e bate no muro.
Curto-circuito. Bomba d'água, quadro de luz e interfone queimados por uma variação de energia são pagos.
Cano rompido e alagamento. A tubulação ou a caixa d'água que rompe e molha os andares, a chuva que alaga a garagem.
Vidros e mármores. O vidro da portaria, o espelho do hall ou o mármore da fachada quebrados são pagos.
Desmoronamento. O conserto do muro ou da parte da estrutura que cede de repente é pago.
Furto na área comum. Os equipamentos da academia e do salão levados com arrombamento são indenizados.
Há planos que reúnem várias dessas coberturas num pacote só. E o que o condomínio gasta para conter um estrago coberto também é reembolsado.
Receba uma proposta para o seu prédio.
Assistência para as emergências do prédio
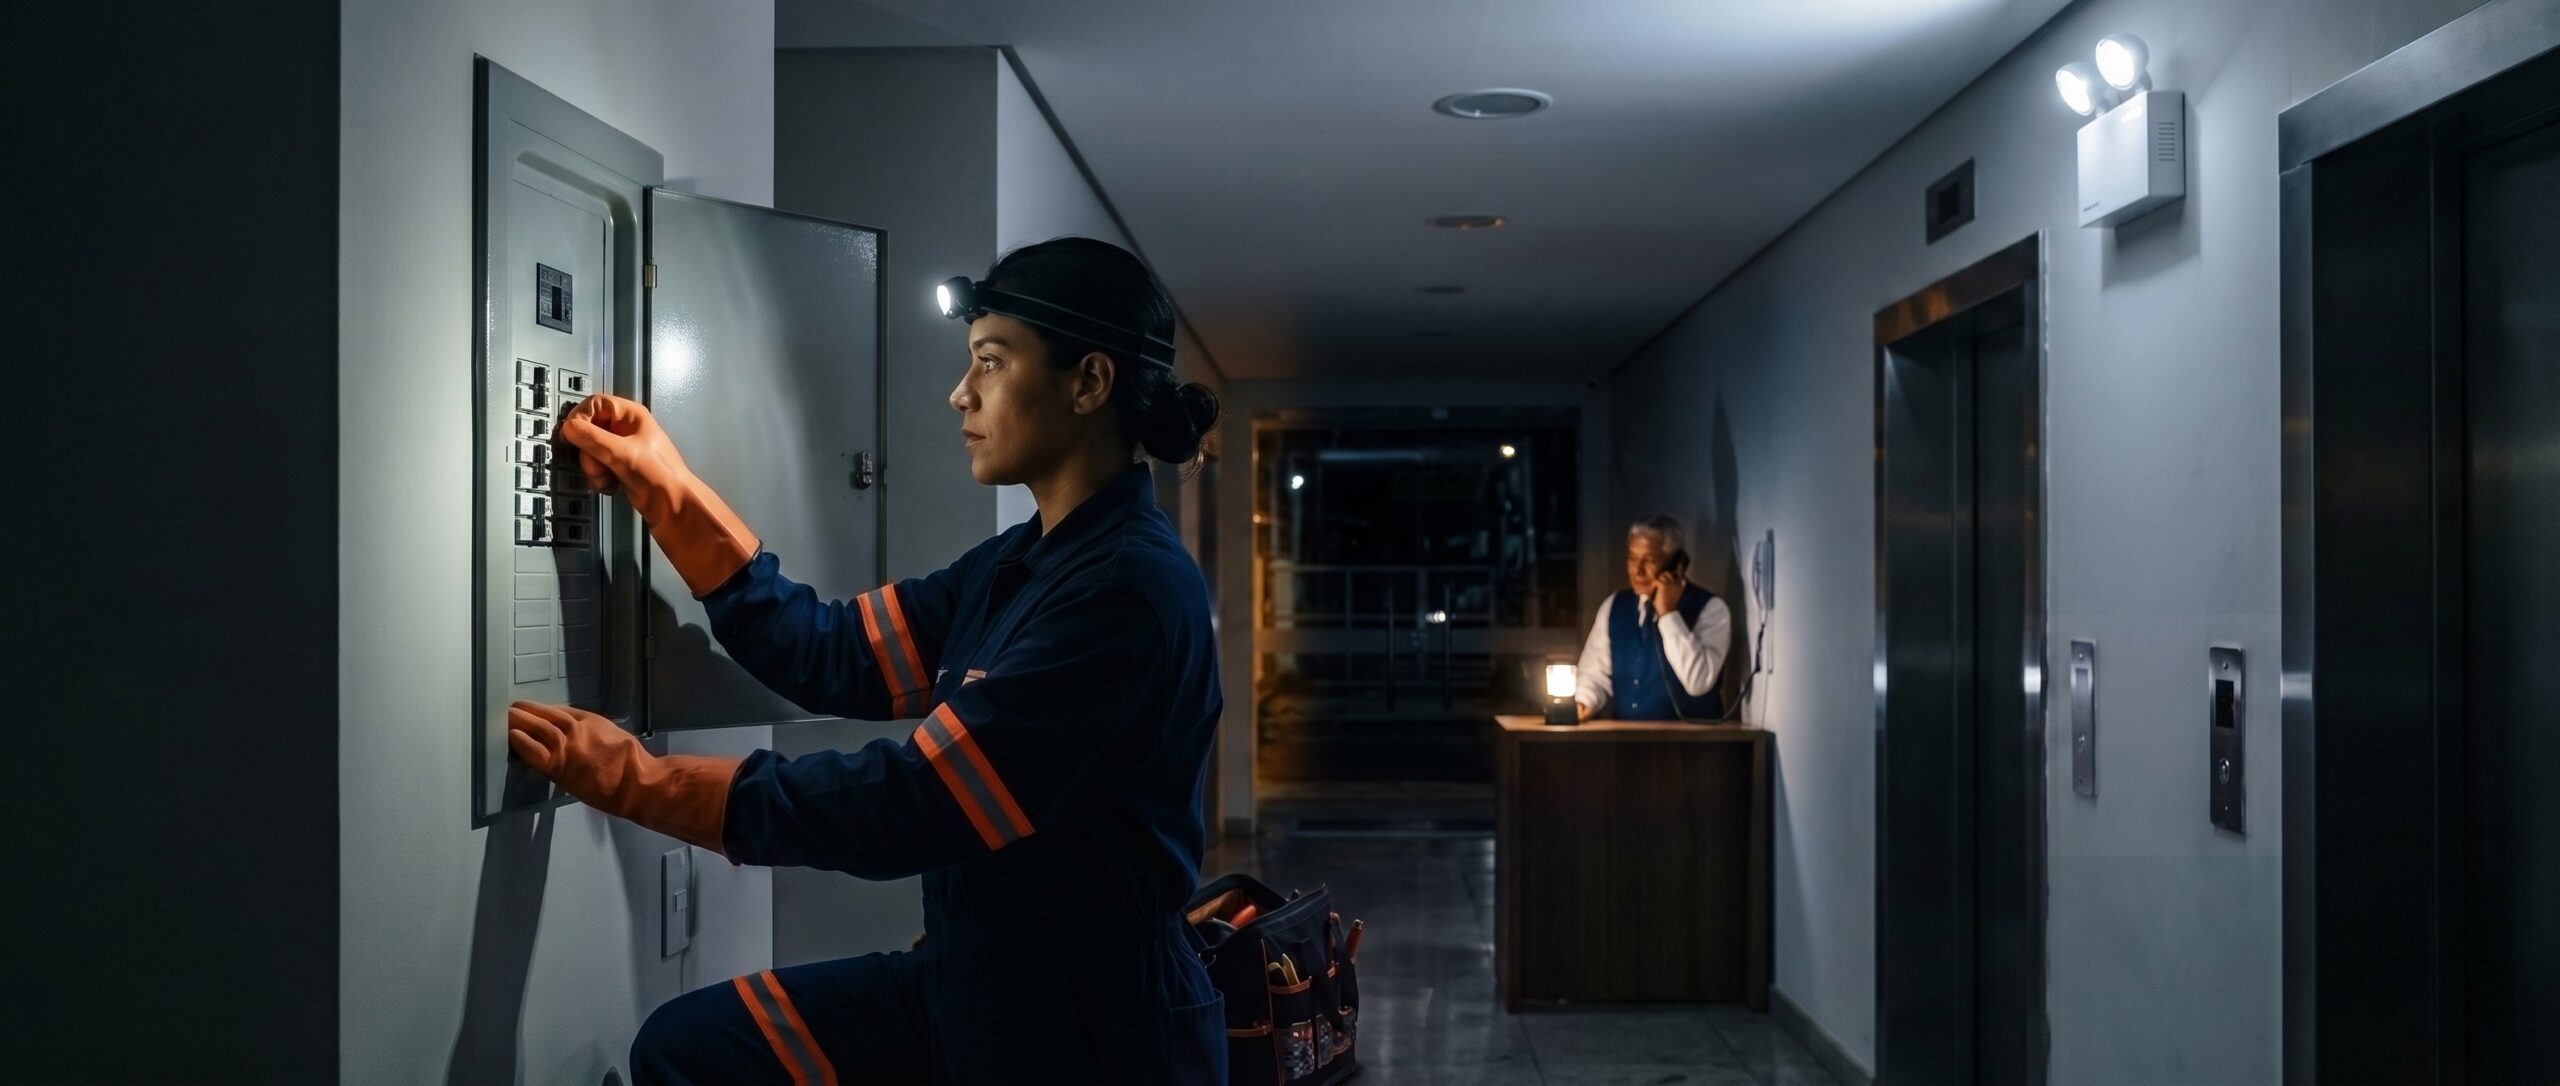
Chave quebrada, cano vazando, falta de luz: a assistência manda o profissional ao prédio a qualquer hora, e o síndico não precisa procurar quem chamar.
- Chaveiro, com troca de fechadura e de segredo depois de um arrombamento
- Encanador e desentupimento
- Eletricista
- Vidraceiro
- Conserto da bomba d'água, do portão e do interfone, em planos que incluem esses serviços
- Reparo da antena coletiva
- Limpeza da área comum e da caixa d'água
- Porteiro ou zelador substituto, para a portaria não ficar vazia numa emergência
- Vigia e cobertura provisória do telhado, de portas e de janelas depois de um estrago ou de um arrombamento
- Passagem de volta para o síndico que estiver viajando quando o prédio precisar dele, em seguradoras que oferecem
Depois de um estrago grande. Se o prédio for interditado depois de um sinistro coberto, o seguro paga as despesas fixas do condomínio enquanto ele não pode ser usado.
Os serviços variam conforme a seguradora e o plano de assistência; o corretor mostra o que cada proposta inclui.
O seguro do prédio e o seguro do apartamento
O seguro condominial cobre o prédio e as áreas comuns. Para os apartamentos, o condomínio pode incluir coberturas que valem para todos os moradores:
- os bens dentro do apartamento, em caso de incêndio;
- o furto com arrombamento dentro da unidade;
- o aluguel de outro imóvel, se o apartamento ficar sem condições de morar, e há planos que pagam também a mudança.
O restante do que está em cada apartamento fica com o seguro residencial do morador. O corretor mostra ao síndico e aos moradores onde termina um seguro e começa o outro.
Descubra o que o seguro do seu prédio pode cobrir.
Quem cuida do prédio também fica protegido
Se algo acontecer com o porteiro, o zelador ou a equipe de limpeza, o seguro de vida dos funcionários dá apoio à família deles.
Se um funcionário falecer, a família recebe a indenização, e há planos com um valor extra quando a morte é por acidente.
Se ficar inválido, recebe uma indenização pela invalidez permanente causada por acidente, e há planos que cobrem também a invalidez por doença.
Se precisar se afastar, há planos que pagam uma diária enquanto ele não pode trabalhar.
No funeral, há planos que reembolsam as despesas da família.
Coberturas para o que o seu prédio tem
O seguro acompanha o que o seu prédio tem.
- Prédio em reforma: há seguradoras que cobrem o dano súbito às áreas comuns durante a obra.
- Gerador e bombas: há planos que pagam a quebra das máquinas do condomínio.
- Portaria remota e câmeras: há seguradoras que cobrem os equipamentos eletrônicos.
- Placas solares: há seguradoras que protegem as placas desde a contratação, e planos que incluem a limpeza delas.
- Jardim: há planos que pagam os danos ao jardim causados por um evento coberto.
- Dinheiro do condomínio: há coberturas para o roubo dos valores do condomínio, no prédio ou a caminho do banco.
- Entulho e móveis velhos: há planos que retiram e descartam o que sobrou de uma obra nas áreas comuns.
Mostre ao corretor o que o seu prédio tem.
Como a Safe Lives trabalha
Conhece o prédio. Um corretor levanta o que o condomínio tem: garagem, portões, piscina, gerador, funcionários, áreas de lazer.
Ajusta o valor segurado. O valor acompanha o custo de reconstruir o prédio, para a indenização dar conta de um estrago grande.
Compara as seguradoras. Coberturas e assistências de cada proposta, lado a lado.
Prepara a assembleia. O síndico e o conselho recebem as propostas organizadas para apresentar aos condôminos.
Acompanha. A Safe Lives acompanha o condomínio no sinistro e em cada renovação.
Safe Lives Corretora de Seguros — SUSEP nº 242154366.
Seguradoras com que a Safe Lives trabalha
Porto Seguro — no curto-circuito, a indenização sai sem desconto pelo tempo de uso do equipamento.
Tokio Marine — a assistência 24 horas atende também os apartamentos dos moradores, não só as áreas comuns.
Allianz — as placas solares do condomínio ficam protegidas desde a contratação, dentro das coberturas escolhidas.
Bradesco Seguros — assistência gratuita, de dia e de noite, para a manutenção do condomínio.
HDI — desconto para a proteção contra incêndio e roubo que o prédio já tem instalada.
E com a maioria das seguradoras do país.
Leve ao conselho uma proposta pronta.
Perguntas frequentes
O seguro condominial é obrigatório?
Sim. O Código Civil determina que o condomínio faça o seguro de toda a edificação contra o risco de incêndio ou destruição, total ou parcial, e atribui ao síndico essa contratação (arts. 1.346 e 1.348). As outras coberturas, como responsabilidade civil, funcionários e assistência, o condomínio escolhe pelo que o prédio precisa.
O que cobre o seguro condominial?
Cobre os danos ao prédio e às áreas comuns, a começar pelo incêndio, e as coberturas que o condomínio escolhe: temporal, danos elétricos, vidros, vazamentos, responsabilidade civil do condomínio, a garagem, o seguro de vida dos funcionários e os serviços para o dia a dia do prédio.
Quanto custa o seguro de um condomínio?
O valor depende do prédio. Entram na conta, entre outros pontos, o valor segurado, as coberturas escolhidas, a proteção que o prédio já tem, como alarme e combate a incêndio, e o histórico de renovação. A Safe Lives faz a cotação com as seguradoras e apresenta as opções para o seu prédio.
Qual o melhor seguro para condomínio?
É o que cobre o que o seu prédio tem e o que o síndico precisa proteger. As seguradoras diferem nas coberturas adicionais e nos serviços: na Tokio Marine, por exemplo, a assistência leva chaveiro, encanador e eletricista também aos apartamentos. Um corretor indica o que vale para o seu caso.
Quem paga o seguro do condomínio?
O condomínio. O síndico contrata em nome do condomínio, e o custo entra nas despesas do condomínio, divididas entre os condôminos na taxa condominial.
O seguro do condomínio cobre o meu apartamento?
Cobre o prédio e as áreas comuns, e o condomínio pode incluir coberturas para as unidades, como incêndio dos bens do morador, furto com arrombamento e aluguel. Os demais bens de cada família ficam com o seguro residencial do morador.
O seguro protege o síndico?
Sim, com a cobertura de responsabilidade civil do síndico, contratada junto com o seguro do condomínio. Se um erro ou um descuido no cargo causar dano a um morador ou a outra pessoa e o síndico for condenado a indenizar, o seguro paga a indenização.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada na SUSEP sob o nº 242154366: o seguro do seu condomínio é contratado com uma corretora registrada e fiscalizada.
Antes da próxima assembleia, peça a cotação do seu condomínio.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · Atualizado em
Outros produtos
Seguro Residencial
Conhecer o produto › Para empresasSeguro Perda de Aluguel
Depois de um incêndio, o imóvel fica fechado para obra, e o seguro paga o aluguel parado.
Conhecer o produto › Para empresasSeguro de Responsabilidade Civil para Empresas
Quando a operação da empresa ou o prédio onde ela funciona causa um dano a alguém, a indenização é paga pela seguradora, no lugar da empresa.
Conhecer o produto ›Fontes
- Código Civil (Lei nº 10.406/2002), arts. 1.336, 1.346 e 1.348 — planalto.gov.br, consultado em 02/10/2026.
- Porto Seguro — Condições Gerais "Porto Seguro Condomínio", dez/2025 (processo SUSEP 15414.002485/2005-02).
- Tokio Marine — Condições Gerais "Seguro Tokio Marine Condomínio", versão 07/03/2026 (processo SUSEP 15414.100909/2004-12).
- Allianz — Manual do Segurado "Allianz Condomínio", 04/2025 (processo SUSEP 15414.000310/2005-52).
- Páginas oficiais do seguro condomínio de Porto Seguro, Tokio Marine, Allianz, Bradesco Seguros e HDI, consultadas em 02/10/2026.