
Seguro Perda de Aluguel
Se um incêndio ou outro sinistro coberto deixar o seu imóvel alugado sem condições de uso, a seguradora paga o aluguel que deixou de entrar, todo mês, dentro do limite que você contratou.
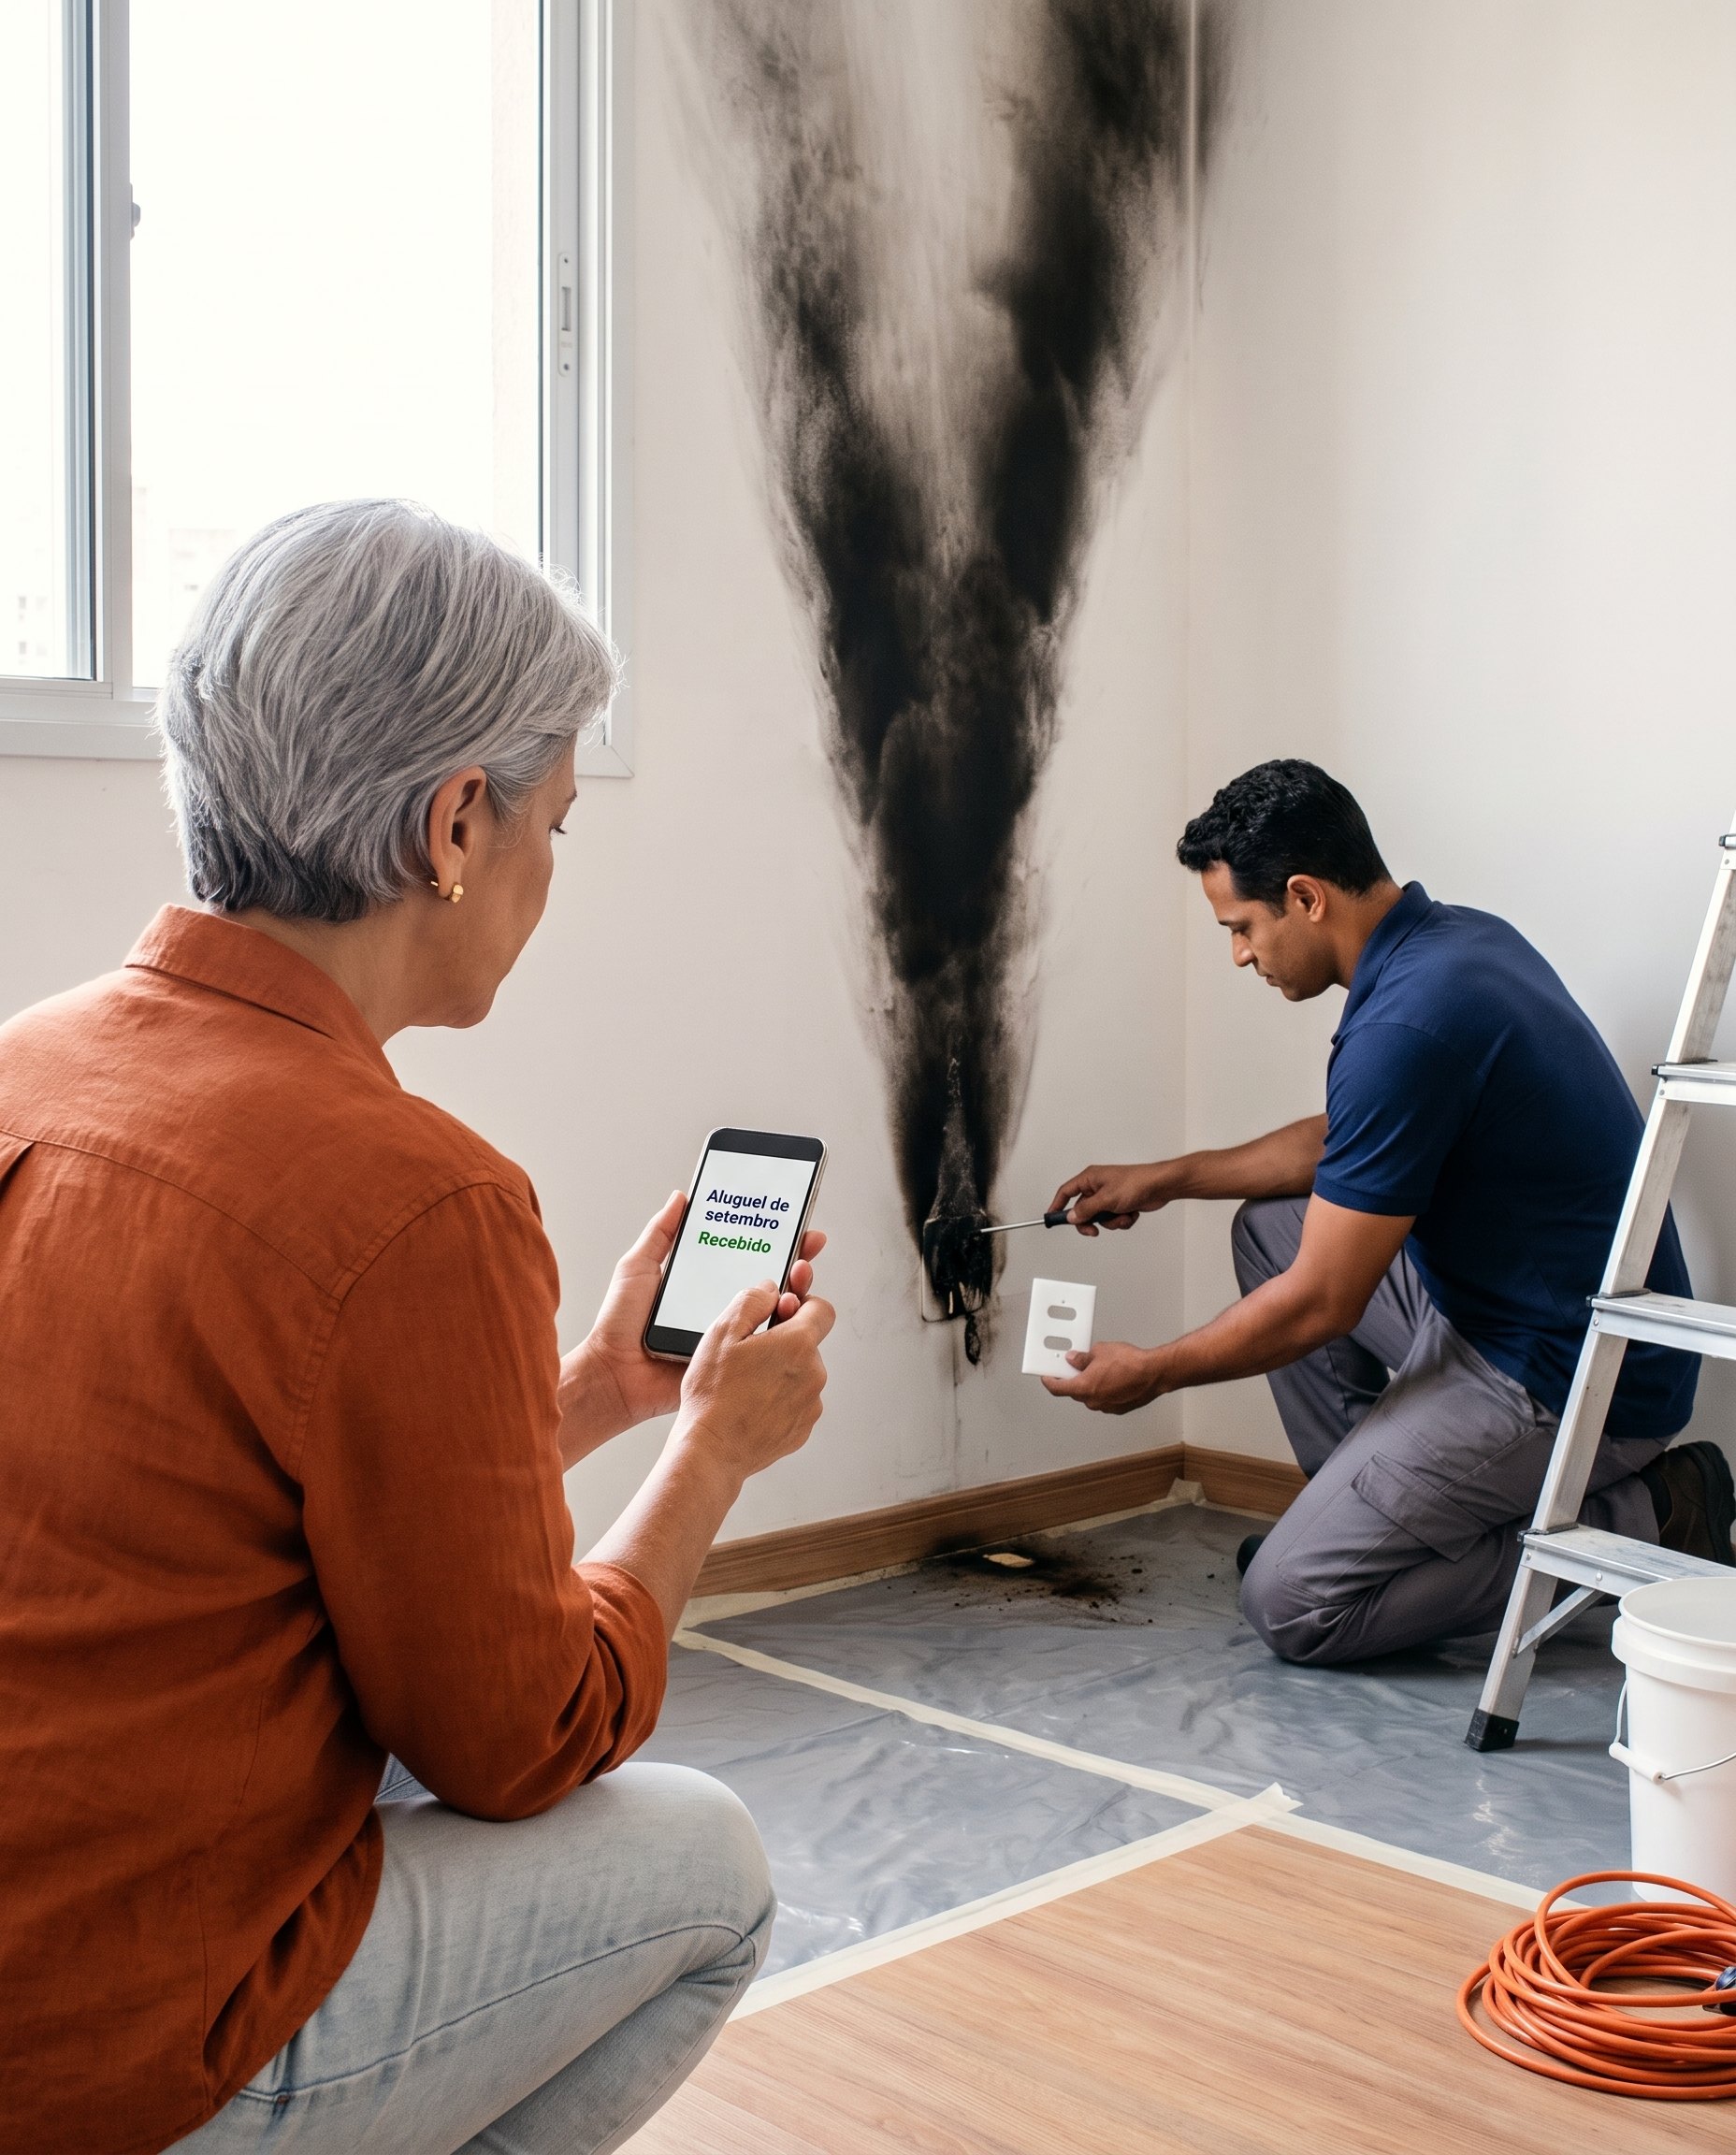
Em resumo
- Incêndio, raio e explosão
- dão direito ao aluguel sem você contratar outra cobertura extra.
- Temporal, alagamento, desmoronamento
- há apólices que estendem o aluguel pago a esses eventos.
- Condomínio e IPTU
- há apólices que pagam também as contas do imóvel parado.
- Seguro feito pelo inquilino
- se o contrato de locação manda ele continuar pagando depois do sinistro, o seguro dele paga o seu aluguel.
- Imóvel residencial, comercial ou em condomínio
- a perda de aluguel é incluída no seguro residencial, empresarial ou do condomínio.
Descubra o valor para o seu imóvel.
Quando o imóvel para, o seguro paga o aluguel
Depois de um incêndio, o imóvel fica fechado para obra, e o seguro paga o aluguel parado.
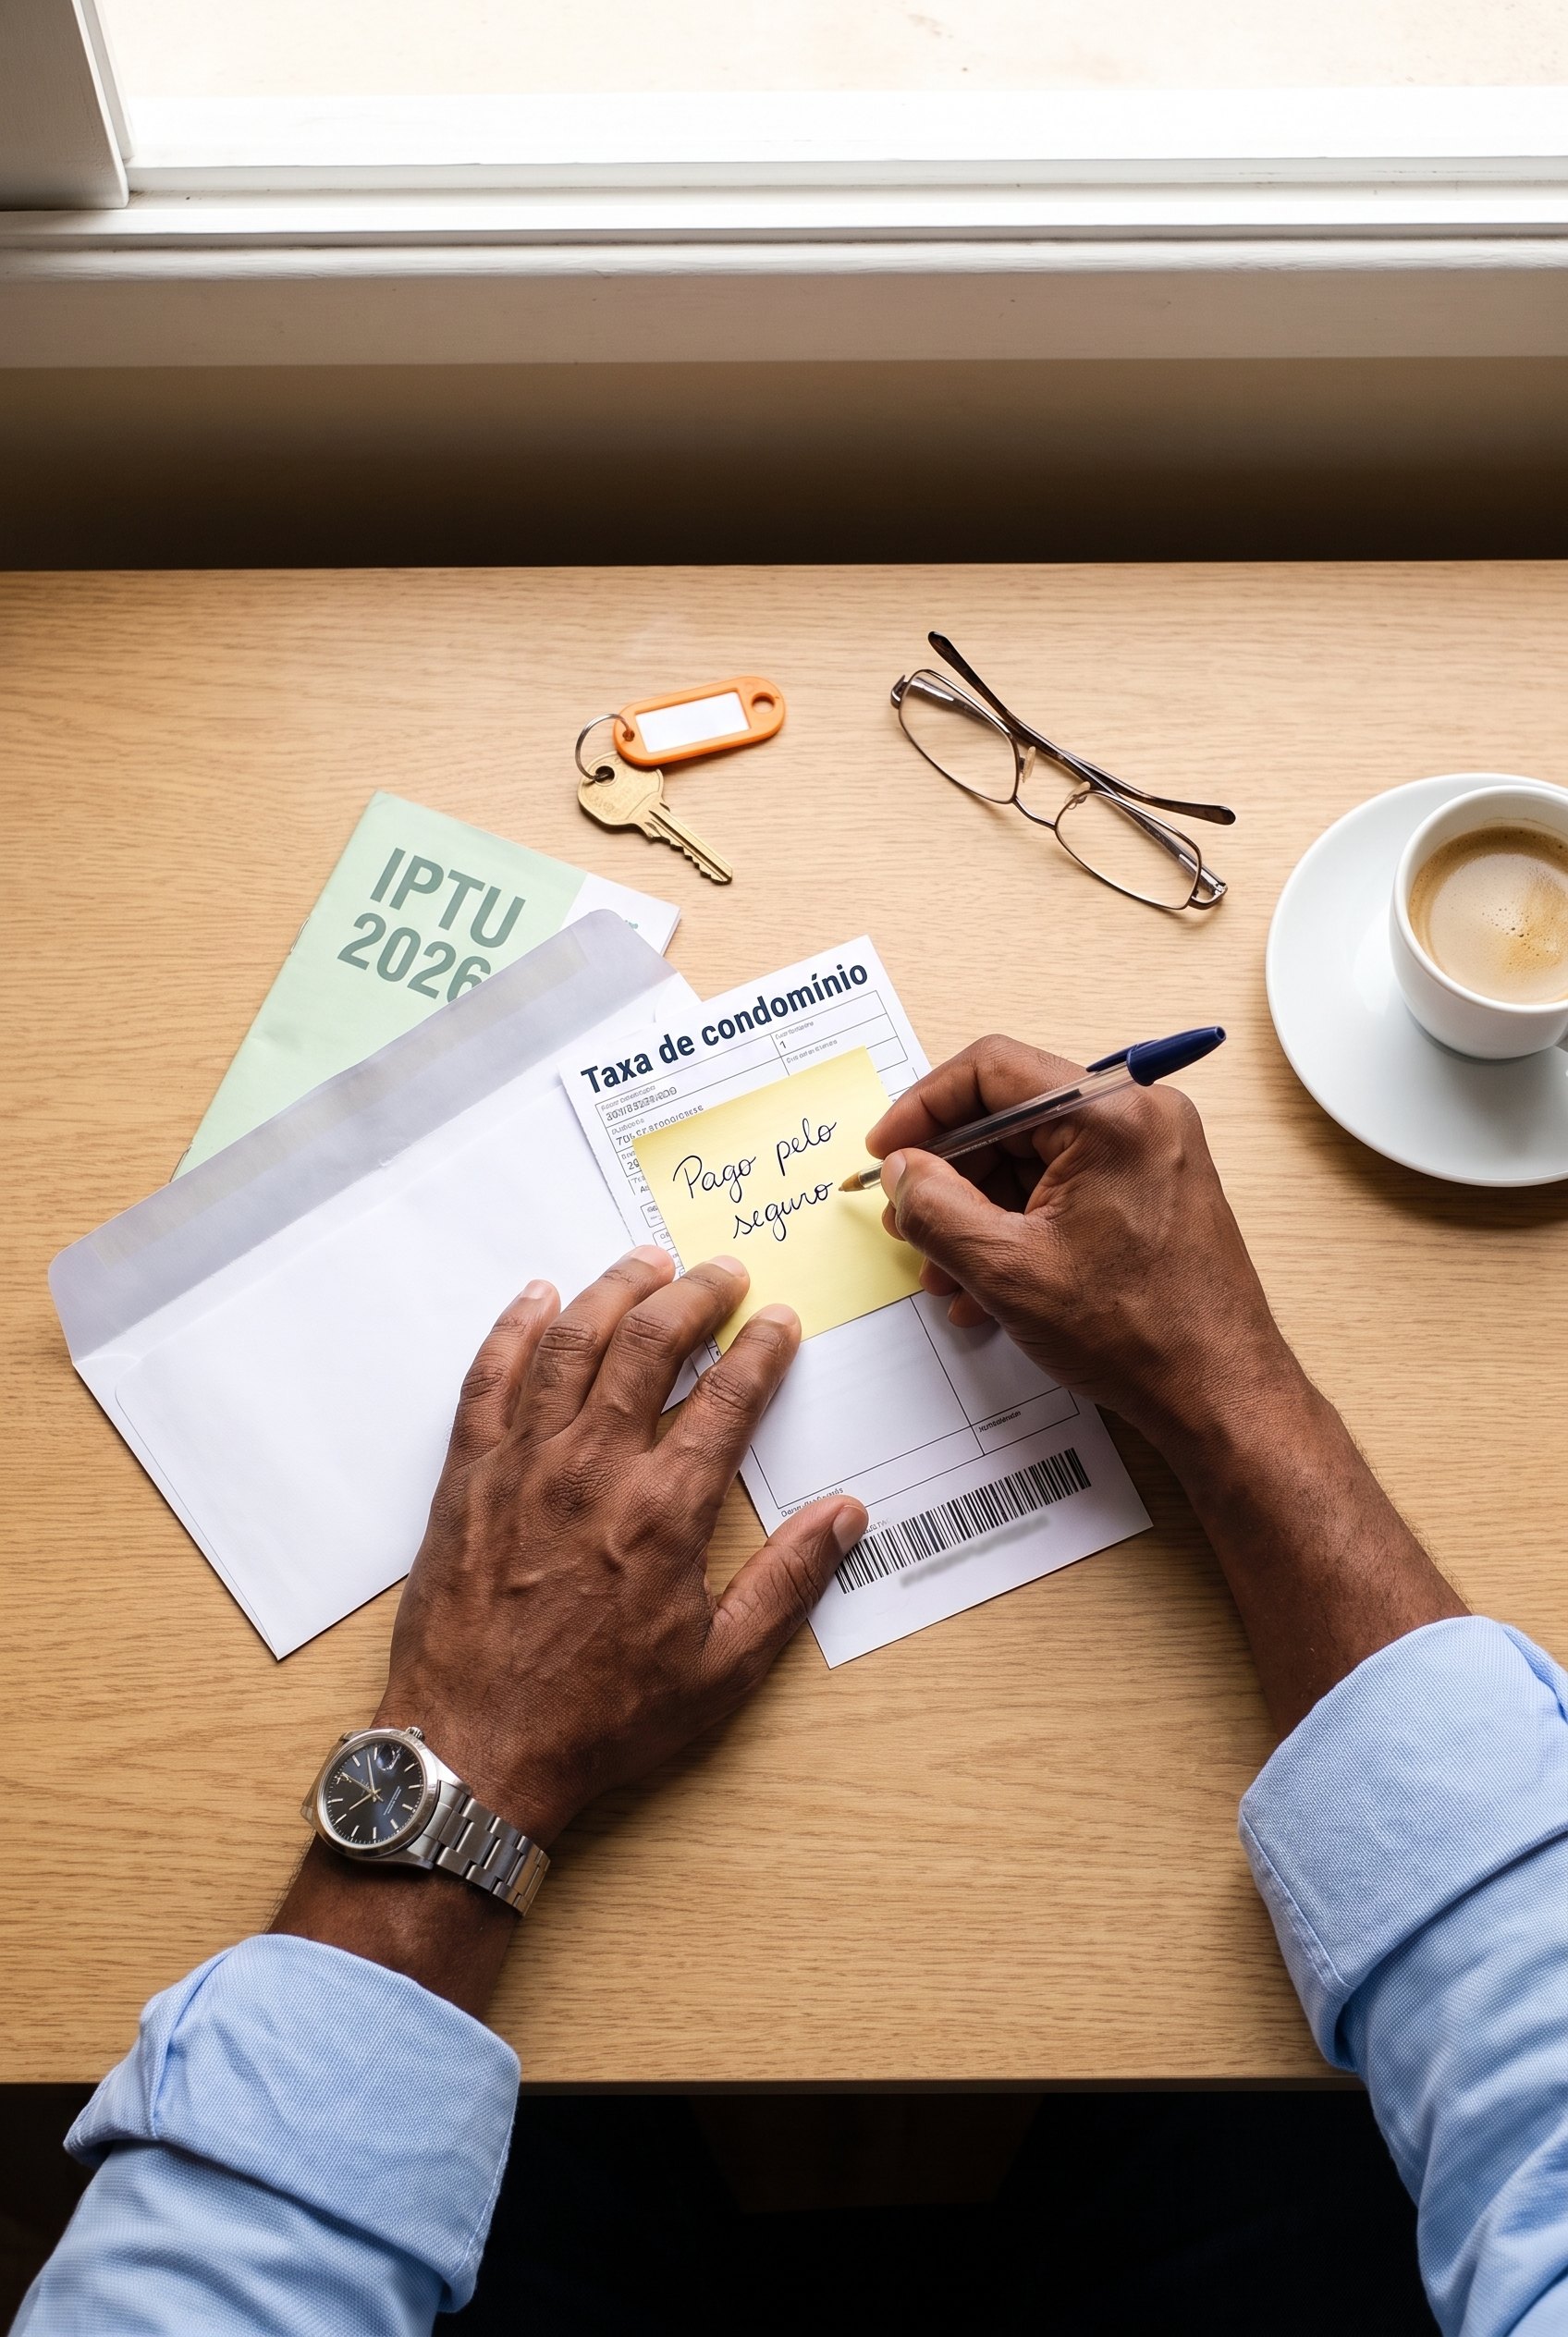
O aluguel que parou de entrar.
A seguradora paga o aluguel que o imóvel deixou de render, todo mês, dentro do limite contratado.
As contas do imóvel parado.
Há apólices que pagam, no mesmo período, a taxa de condomínio e a parcela do IPTU.
Um valor do tamanho do seu aluguel.
Você escolhe o valor coberto na contratação, pensando no aluguel e nas contas do imóvel.
Quer essa cobertura no seu imóvel alugado? Solicite a proposta.
Os sinistros que fazem o aluguel parar
Além do incêndio, a perda de aluguel pode valer para o temporal, o alagamento e outros eventos que fecham o imóvel alugado.
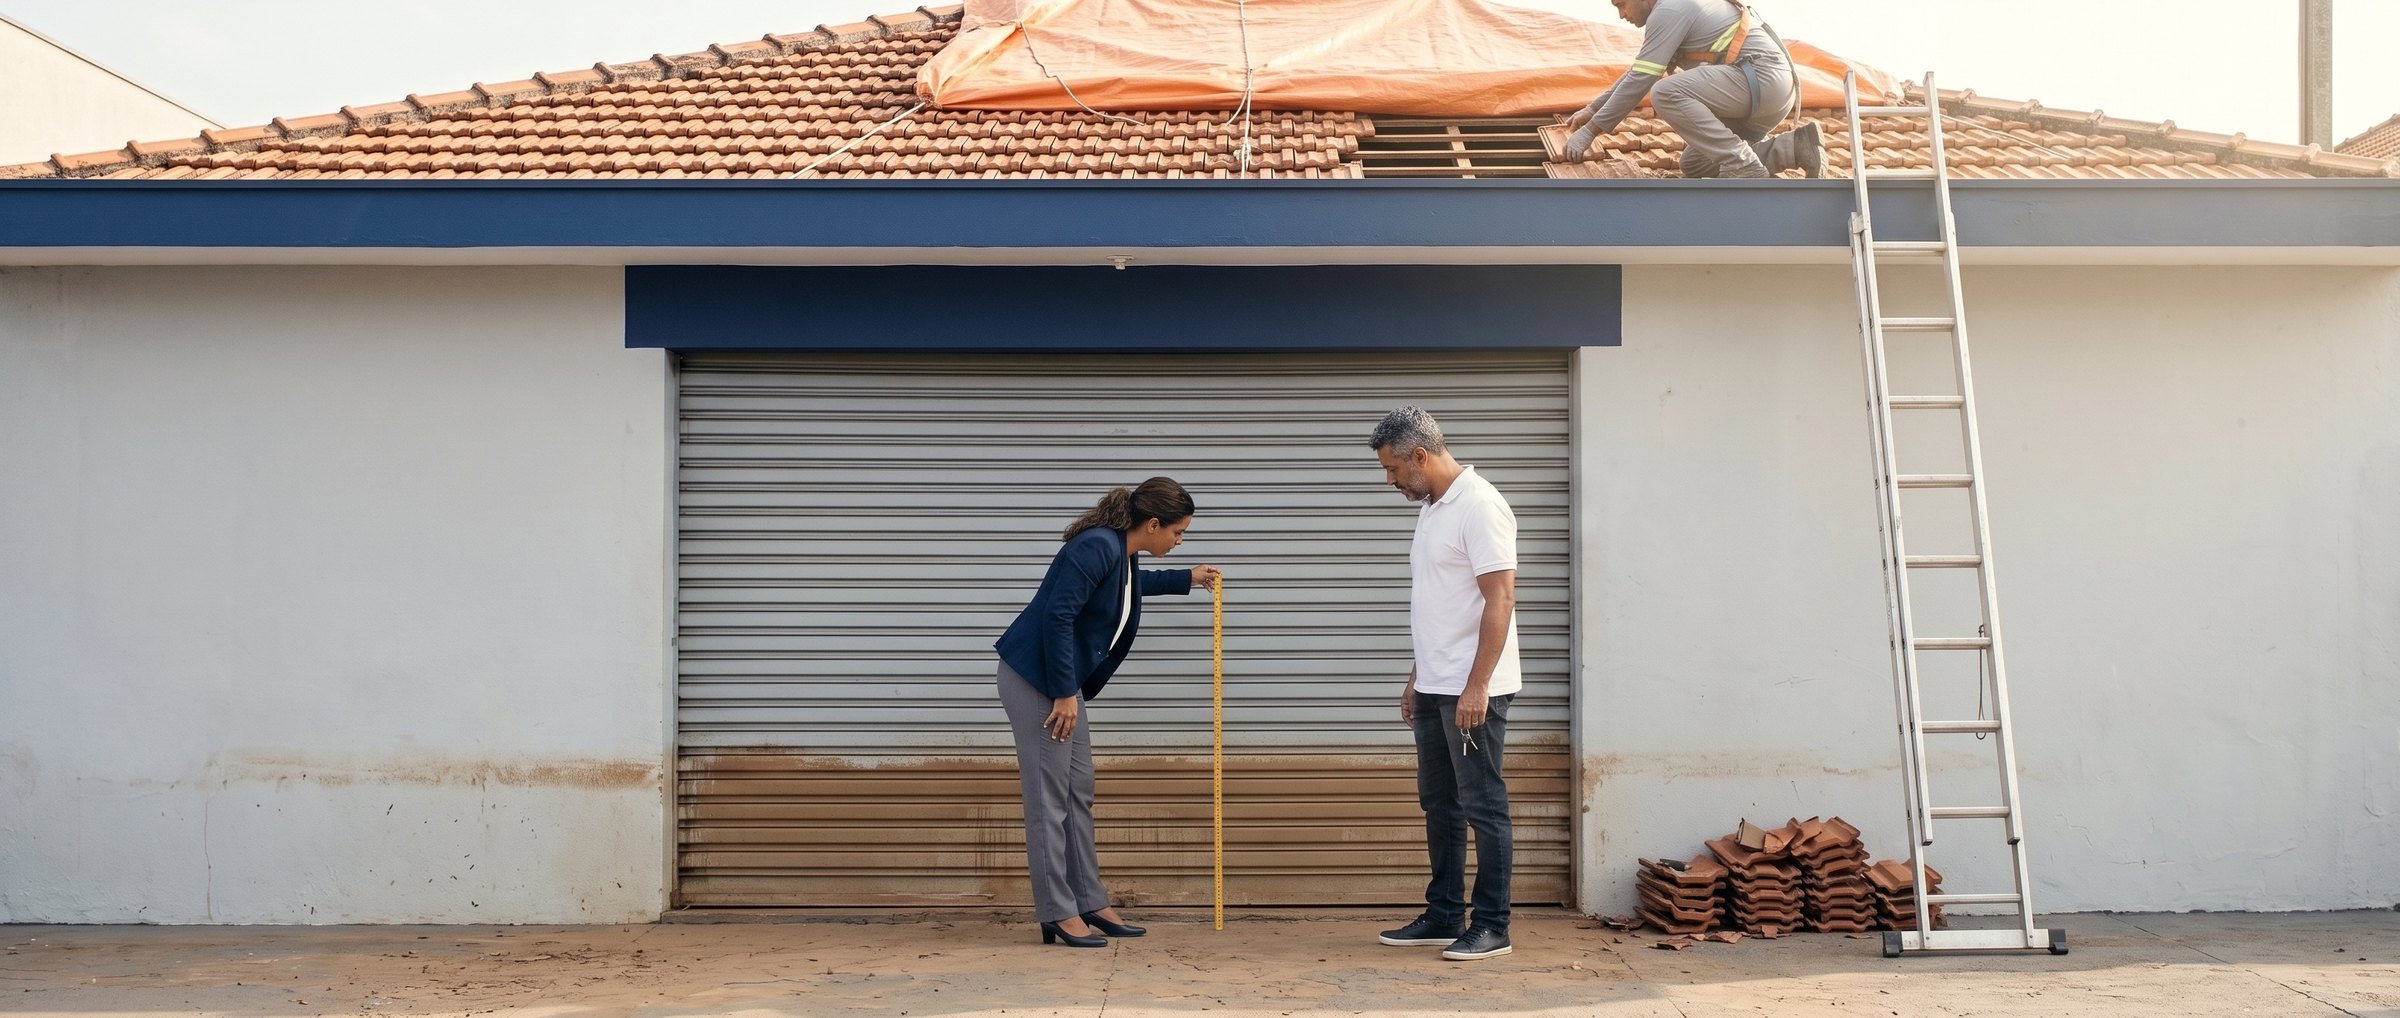
Incêndio, raio e explosão. O aluguel do imóvel atingido por eles é pago já pela base da cobertura.
Vendaval, granizo e tornado. Há apólices em que o temporal que destelha o imóvel também aciona o pagamento do aluguel.
Alagamento. Há apólices que incluem a água da enchente ou do alagamento da rua que entra no imóvel.
Desmoronamento e terremoto. Há apólices que incluem o desabamento de parte do imóvel e o tremor de terra.
Impacto de veículo. Para a loja ou a casa de rua, há apólices que incluem o carro ou o caminhão que atinge o imóvel.
A lista de eventos muda de uma seguradora para outra; há apólices em que qualquer evento coberto aciona o pagamento. Um corretor da Safe Lives compara as listas antes de você escolher.
Peça a cotação para o seu imóvel alugado.
Perda de aluguel, fiança locatícia e seguro incêndio: o que cada um paga
Cada um paga um prejuízo diferente do dono, e o aluguel parado por sinistro é o da perda de aluguel.
- Perda de aluguel: paga o aluguel quando um sinistro deixa o imóvel sem uso, mesmo com o inquilino em dia.
- Fiança locatícia: paga quando o inquilino deixa de pagar o aluguel, com o imóvel intacto.
- Seguro contra incêndio do imóvel: paga o reparo do imóvel. O aluguel que deixou de entrar fica com a perda de aluguel.
Como a Safe Lives trabalha
Entende o seu imóvel e o seu contrato. Residencial, comercial ou em condomínio; quem contrata o seguro, você ou o inquilino.
Compara as seguradoras. Mostra quais eventos acionam o pagamento em cada uma, para você não descobrir a diferença depois do sinistro.
Ajusta o valor coberto. O limite acompanha o aluguel e as contas do imóvel.
Inclui a cobertura na apólice. Em muitas apólices, a perda de aluguel é uma cobertura adicional: entra quando é pedida.
Acompanha você no sinistro. Se o imóvel for atingido, o corretor acompanha o pedido à seguradora.
Faça a cotação com um corretor da Safe Lives.
Seguradoras com que a Safe Lives trabalha
Porto Seguro — Alagamento e desmoronamento na lista.
Nas apólices residenciais e empresariais, a perda de aluguel vale também para alagamento e desmoronamento.
Allianz — Perda de aluguel já incluída para a empresa.
No seguro Empresa-PME, a cobertura vem dentro da proteção contra incêndio, sem contratar à parte.
Mapfre — Qualquer evento coberto aciona o pagamento.
No seguro residencial, a perda de aluguel vale para os eventos cobertos pela apólice, sem lista fechada.
A Safe Lives trabalha também com a maioria das seguradoras nacionais e estrangeiras.
Perguntas frequentes
O que é o seguro perda de aluguel?
É a cobertura que paga ao dono o aluguel que o imóvel deixou de render quando um sinistro coberto, como um incêndio, o deixa sem condições de uso.
Como funciona a cobertura de perda ou pagamento de aluguel?
Você escolhe o valor coberto na contratação, e a cobertura é incluída no seguro do imóvel: residencial, empresarial ou do condomínio. Se um sinistro coberto deixar o imóvel sem uso, o corretor da Safe Lives acompanha o pedido à seguradora.
Qual seguradora faz seguro perda de aluguel?
A Porto Seguro, a Allianz e a Mapfre oferecem a cobertura. A lista de eventos que acionam o pagamento muda de uma para outra, e um corretor compara as apólices para o seu imóvel.
Seguro perda de aluguel é o mesmo que seguro fiança?
Não. A fiança locatícia paga quando o inquilino deixa de pagar o aluguel; a perda de aluguel paga quando um sinistro deixa o imóvel sem uso. São seguros diferentes, e a Safe Lives cota os dois.
E se quem contrata o seguro é o inquilino?
A cobertura também protege o dono nesse caso: quando o contrato de locação pede que o inquilino continue pagando o aluguel depois do sinistro, o seguro dele paga o aluguel ao proprietário.
Meu apartamento alugado fica em condomínio. O seguro do prédio já cobre?
Pode cobrir: há seguros de condomínio que pagam a perda de aluguel da unidade alugada, com o condomínio e o IPTU. Um corretor confere a apólice do prédio e o que ela cobre para o seu imóvel.
Quanto custa o seguro perda de aluguel?
O valor é calculado para o seu imóvel: depende do aluguel que você quer cobrir, do tipo de imóvel e das coberturas da apólice, entre outros fatores. Para saber quanto fica no seu caso, peça uma cotação.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada na SUSEP sob o nº 242154366: o seguro do seu imóvel alugado é contratado com uma corretora registrada e fiscalizada.
O aluguel do seu imóvel faz parte da sua renda.
Fale com um corretor da Safe Lives sobre a cobertura de perda de aluguel.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Outros produtos
Seguro Lucros Cessantes
Enquanto a empresa está parada, o seguro paga o lucro e as despesas fixas que as vendas cobririam.
Conhecer o produto ›Seguro Residencial
Proteção para a casa ou o apartamento.
Conhecer o produto ›Seguro Condominial
Proteção para o prédio e as áreas comuns.
Conhecer o produto ›Fontes
- Porto Seguro — Condições Gerais Seguro Residencial Habitual, cl. 38.17, processo SUSEP 15414.002288/2005-85, vigência a partir de 05/12/2025.
- Porto Seguro — Condições Gerais Seguro Empresa, cl. 34.2.17, processo SUSEP 15414.002287/2005-31, vigência a partir de 11/04/2025.
- Porto Seguro — Condições Gerais Seguro Condomínio, cl. 32.2.6, processo SUSEP 15414.002485/2005-02, vigência a partir de 28/04/2023 — https://www.portoseguro.com.br/content/dam/cgs/condominio/CG-1701244-Condicoes-Gerais-Porto-Seguro-Condominio.pdf
- Allianz — Allianz Residência, Condições Gerais, versão 12/2025, processo SUSEP 15414.100898/2004-62.
- Allianz — Allianz Empresa-PME, Manual do Segurado, versão 12/2025, item 1.12, processo SUSEP 15414.641843/2024-51.
- Mapfre — Seguro Residencial, Condições Contratuais v. 2.9, cl. 40, processo SUSEP 15414.004192/2004-71.
- Porto Seguro — Porto Seguro Aluguel (Fiança Locatícia), Condições Gerais, processo SUSEP 15414.602624/2020-23.
- Consultadas em 02/10/2026.