
Seguro Lucros Cessantes
Se um incêndio ou outro sinistro parar a sua empresa, o seguro lucros cessantes mantém o caixa de pé enquanto ela não pode vender: a folha, o aluguel e as contas continuam em dia.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
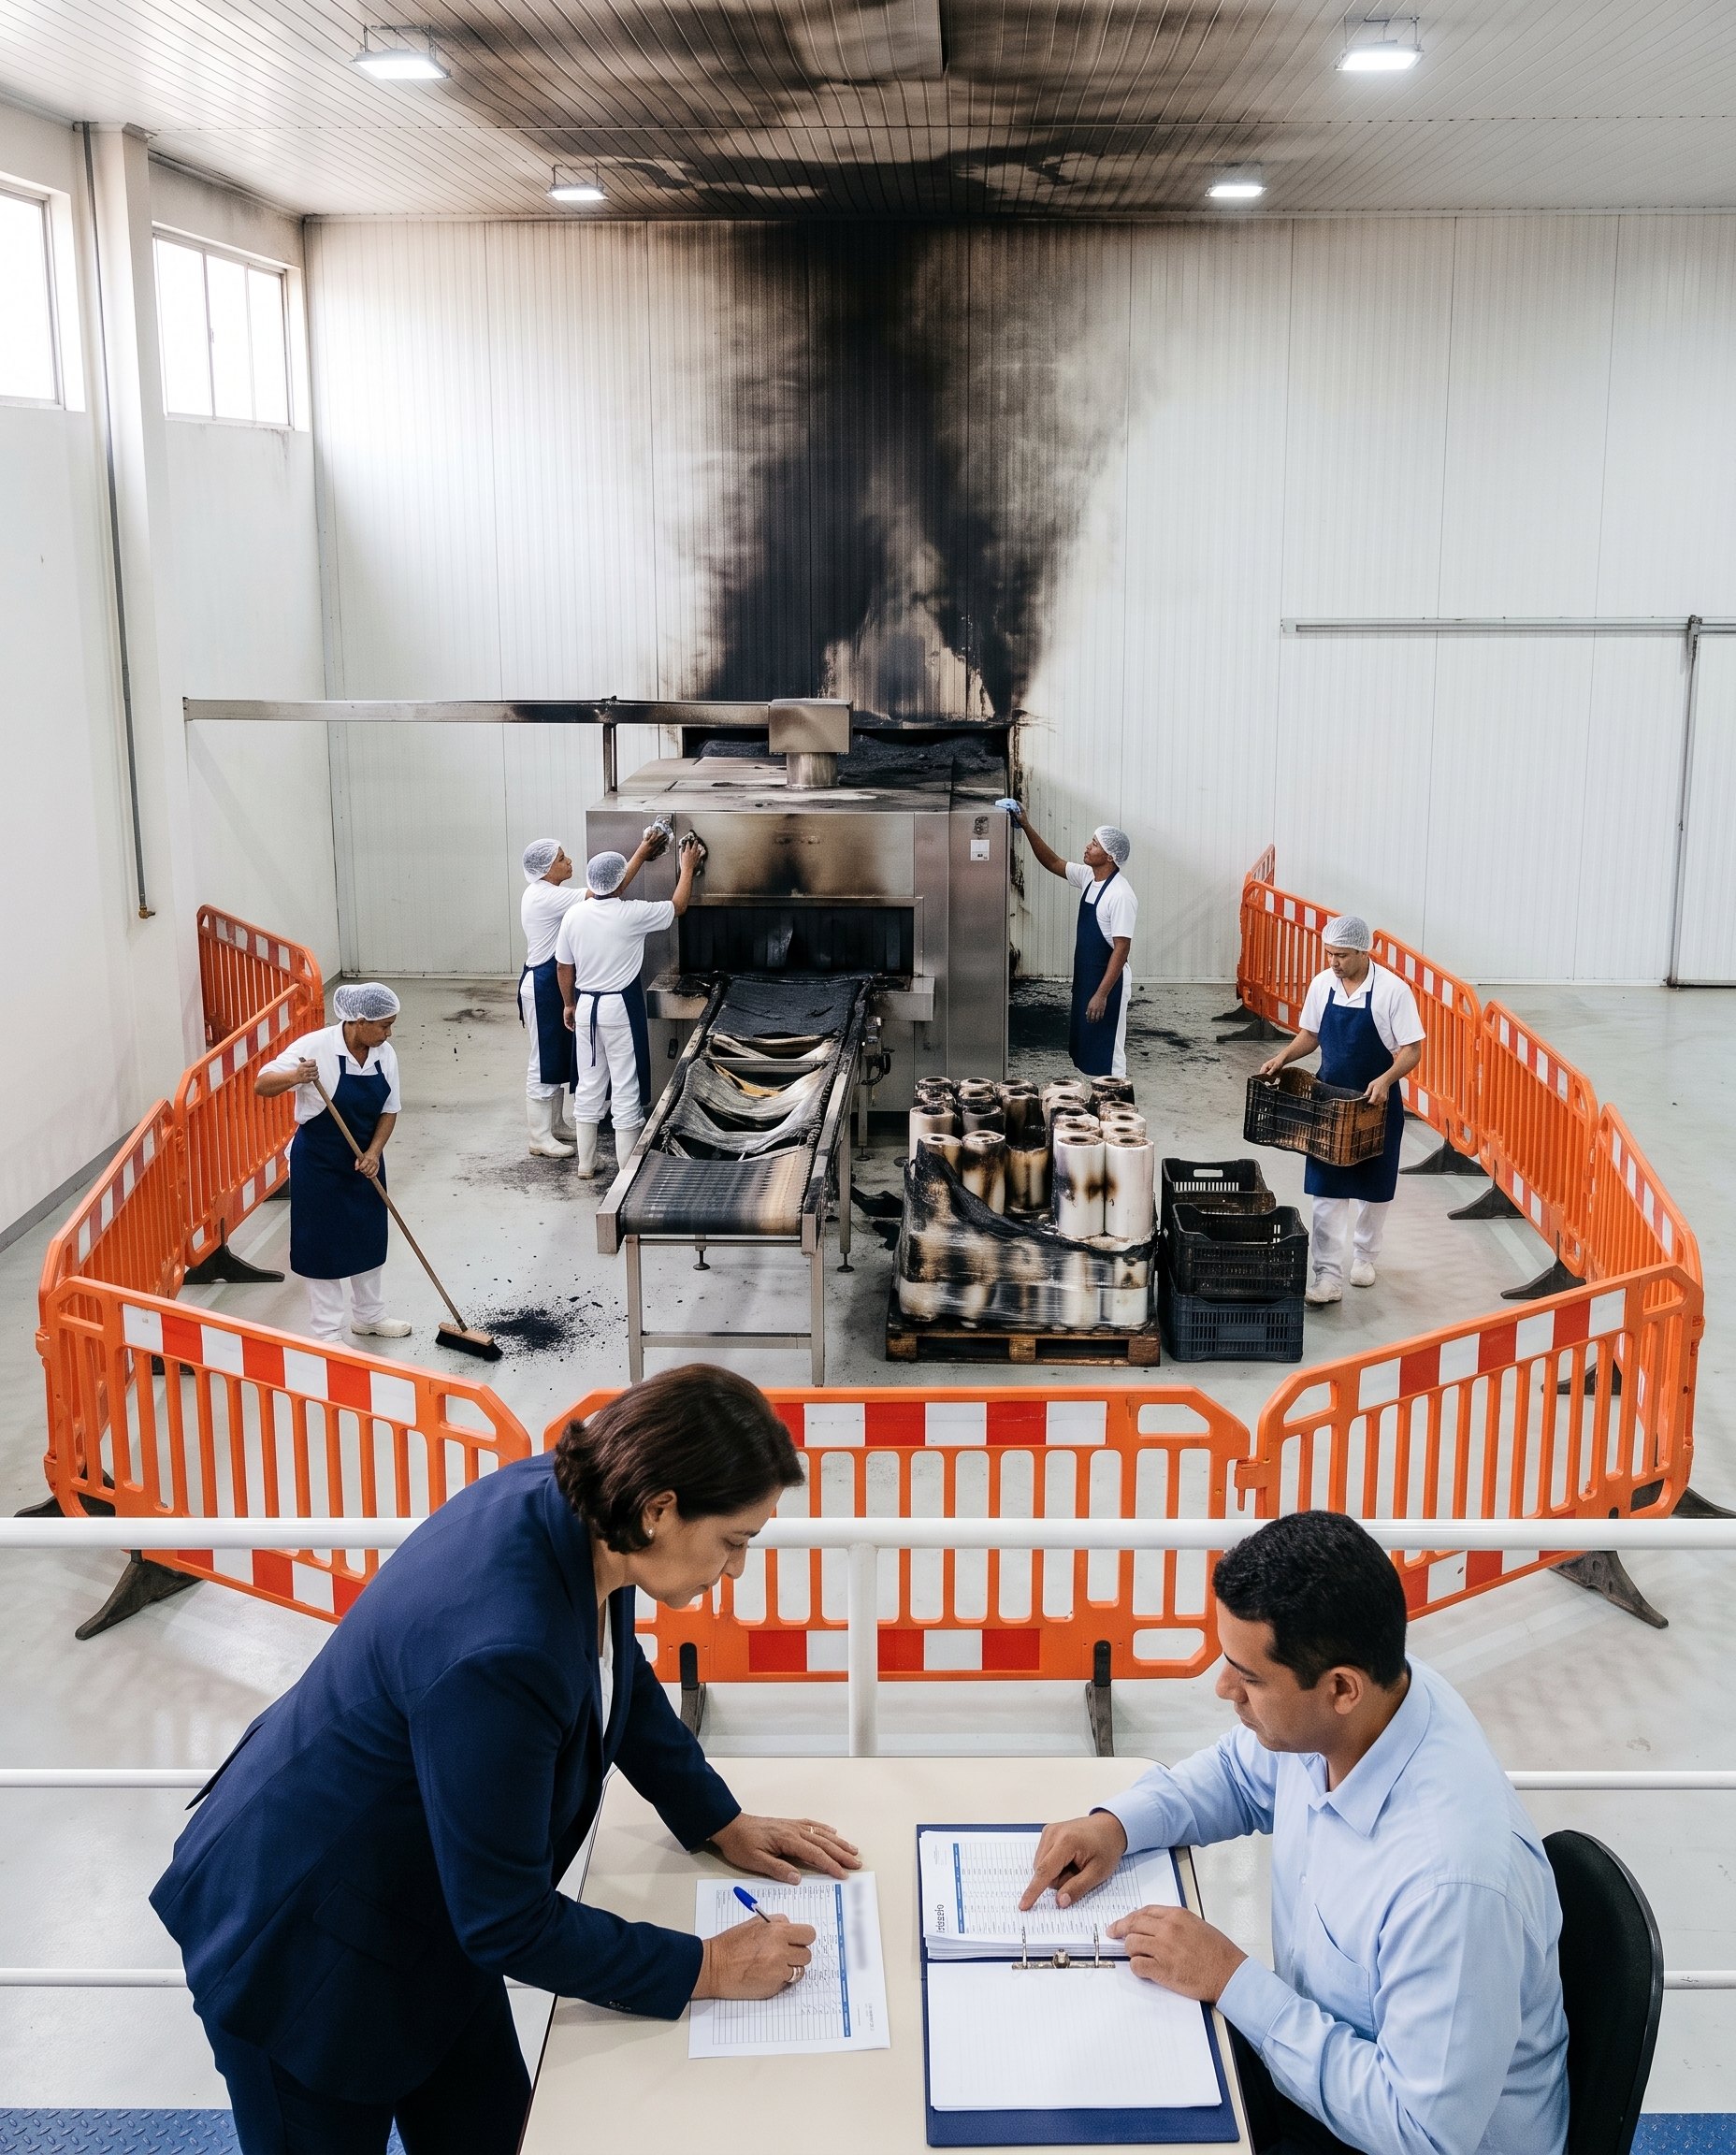
Em resumo
- Se a empresa parar depois de um dano
- o seguro paga a equipe e os compromissos fixos durante a parada.
- Se a rua for interditada
- há seguradoras que pagam mesmo sem nenhum dano no seu imóvel.
- Se o problema começar em outra empresa
- há planos que cobrem a parada causada por um fornecedor, um cliente ou outra empresa do seu grupo.
- Para reabrir mais rápido, ou em outro endereço
- há seguradoras que pagam o custo extra — e algumas, também o ponto comercial.
- Na hora de receber
- há planos que pagam o perito contador que apura o prejuízo.
Peça uma proposta de seguro lucros cessantes para a sua empresa.
O que o seguro paga enquanto a empresa não fatura
Enquanto a empresa está parada, o seguro paga o lucro e as despesas fixas que as vendas cobririam.
Salários em dia:
a folha continua a ser paga, e a equipe que você formou continua com você.
Aluguel, contas e impostos:
os compromissos fixos não viram dívida enquanto a porta está fechada.
O lucro do período:
a seguradora repõe o lucro que a empresa teria no tempo parado.
Só o que falta proteger:
em alguns planos, você escolhe segurar o lucro e as despesas fixas juntos ou só uma das partes.
Pelo período que você escolhe:
o período de cobertura é escolhido na contratação, de acordo com o tempo que a sua empresa levaria para voltar.
Seguro lucros cessantes para a sua indústria, loja ou escritório: comece pela cotação.
As paradas que o seguro lucros cessantes paga
Incêndio, explosão e raio são a base do seguro; os outros eventos entram quando você os inclui no seguro da empresa.
Incêndio, explosão e raio: o ponto de partida do seguro — a parada depois do fogo é paga.
Pane elétrica: se um curto-circuito queima o equipamento e para a produção, a parada também pode ser coberta.
Vendaval e granizo: telhado destruído e galpão fechado — em planos que incluem o evento, a parada também é paga.
Alagamento: em alguns planos, a parada causada pela água também é paga.
Quebra de máquina: quando a máquina principal para, a linha para junto; há planos que pagam esse tempo.
Tumulto e greve: a loja depredada num tumulto pode ter a parada coberta.
Rua interditada: se a autoridade fecha a rua por um incêndio no vizinho, há seguradoras que pagam mesmo sem dano no seu imóvel.
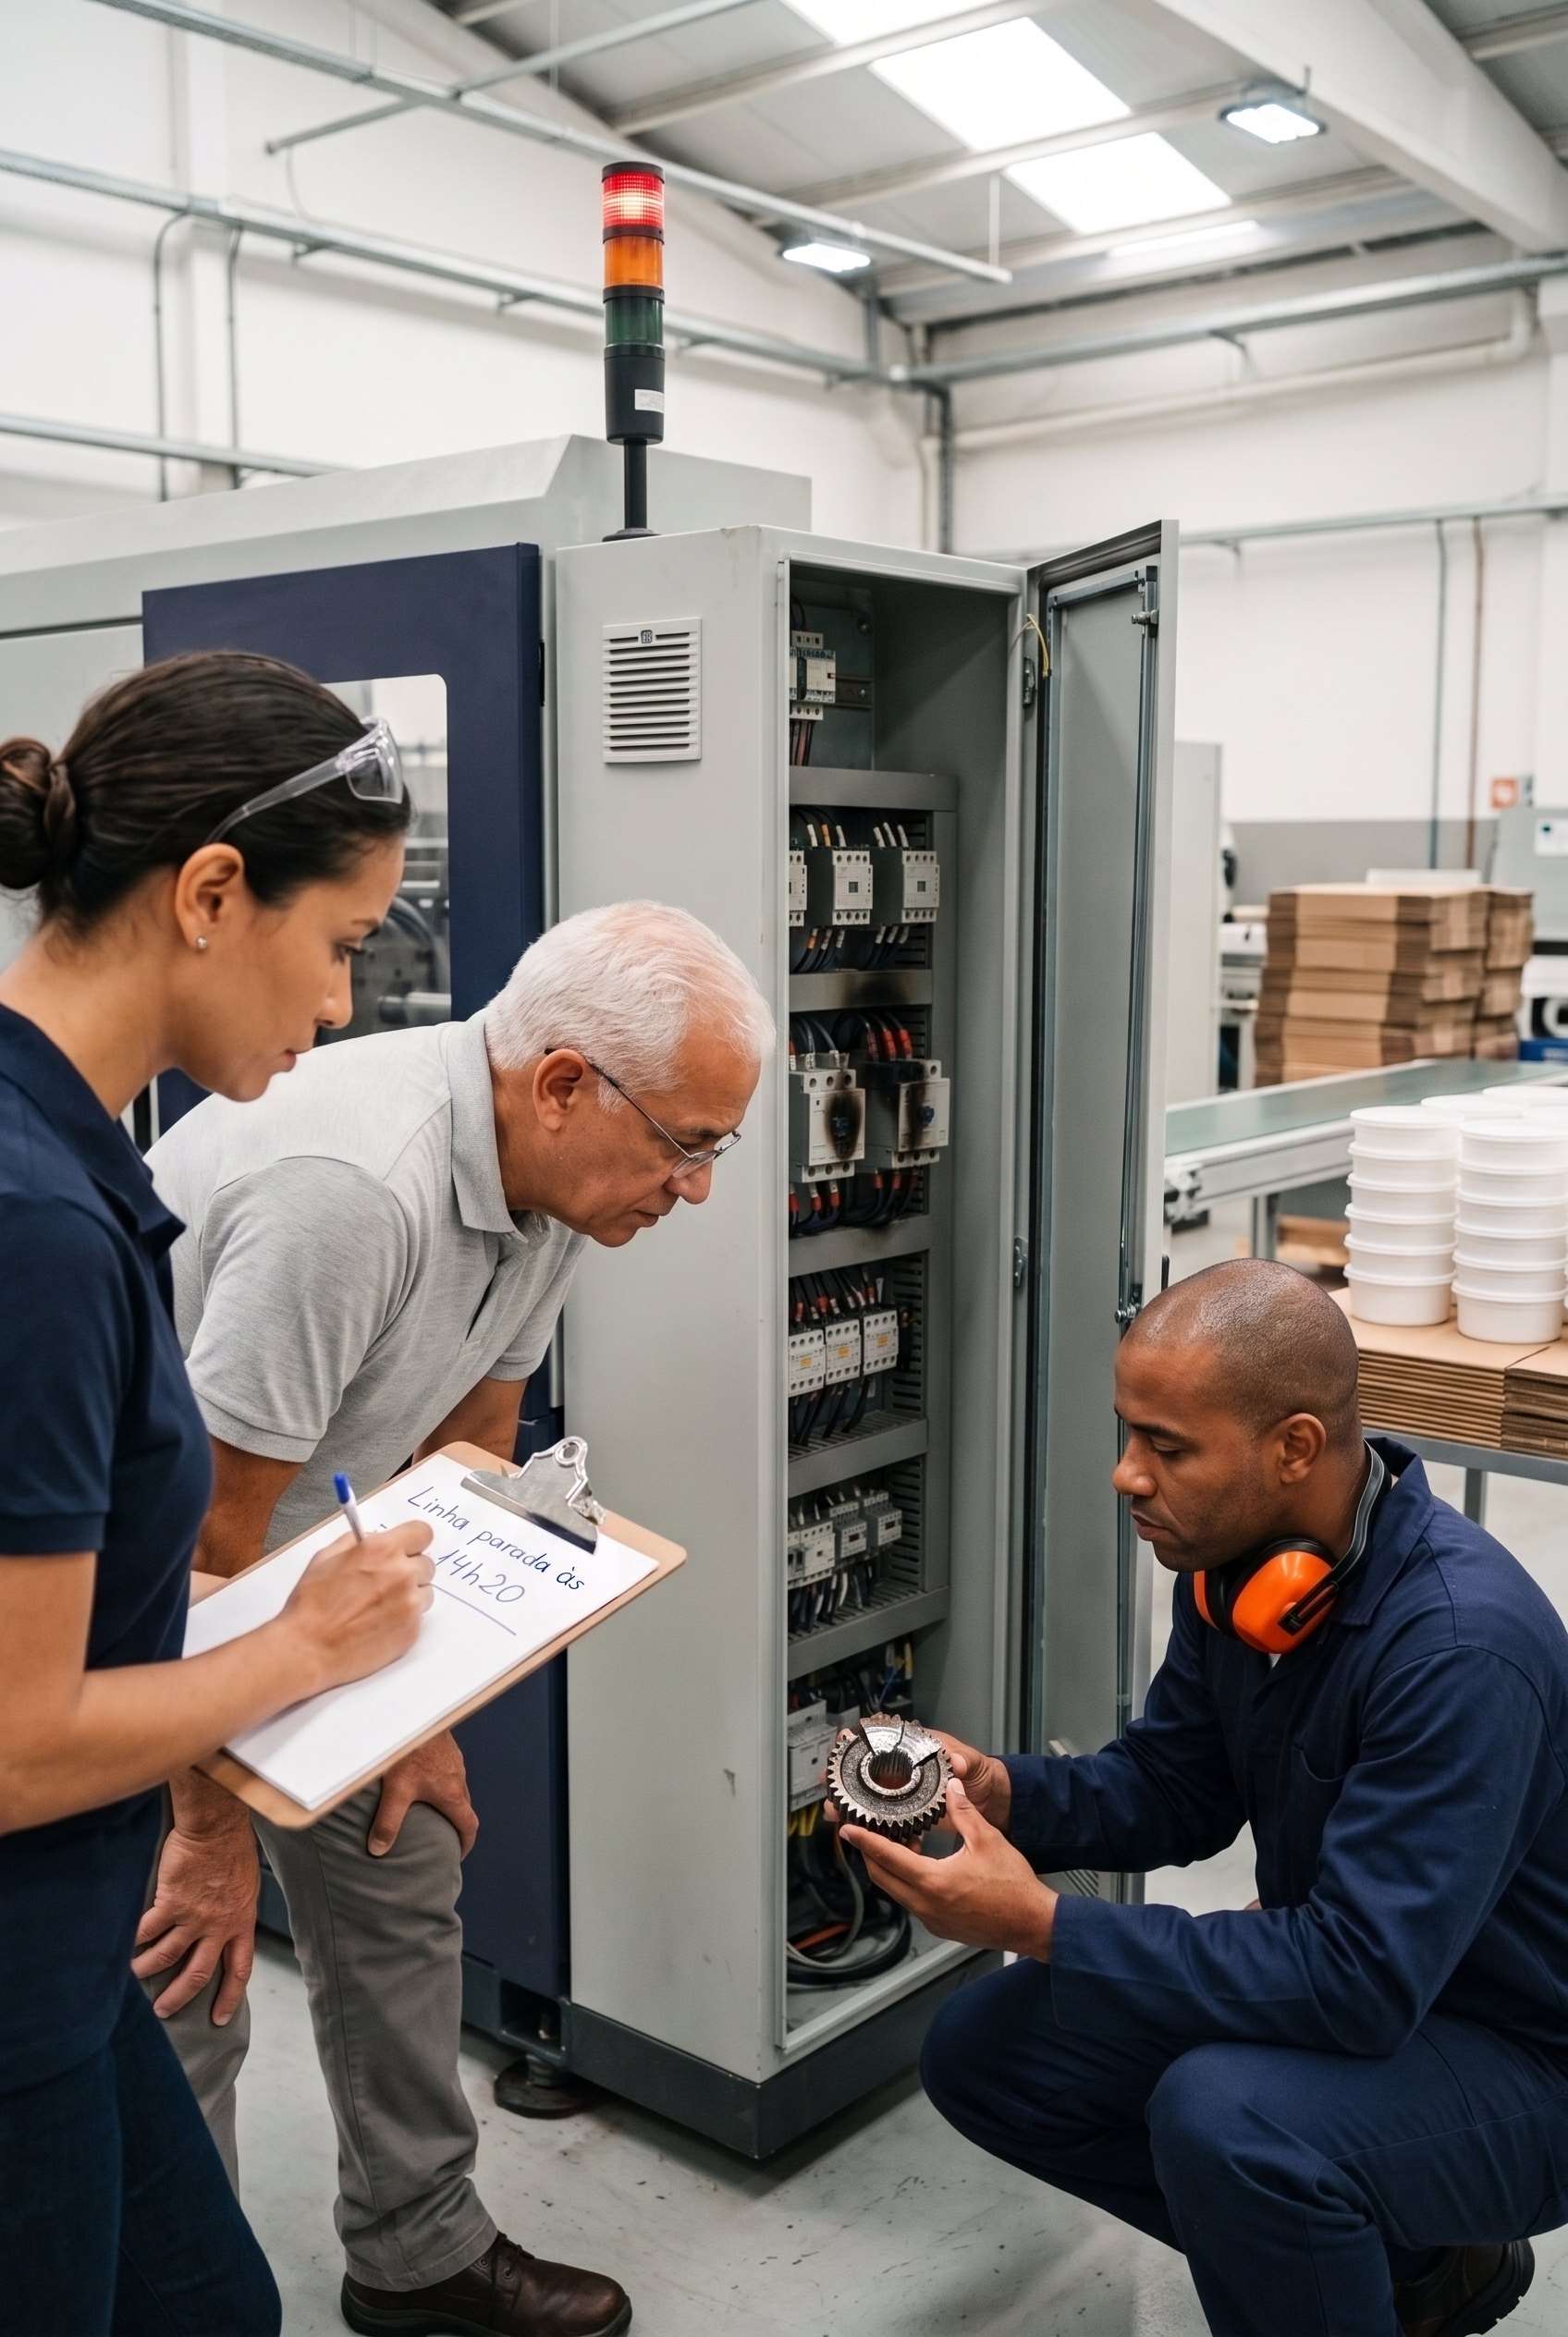
Cada seguradora cobre eventos diferentes, e um corretor compara as propostas para a sua operação.
Para reabrir mais rápido — ou recomeçar em outro endereço
Cada dia parado custa caro, e há seguradoras que pagam o custo extra para voltar antes.
Voltar a funcionar antes: hora extra da equipe, frete expresso da peça e conserto provisório entram na conta do seguro em vários planos.
Recomeçar em outro endereço: se não der para voltar ao mesmo lugar, em alguns planos o seguro paga a adaptação do novo ponto, e a cobertura não termina porque você mudou.
O valor do seu ponto: há planos que pagam também a perda do ponto comercial conquistado.
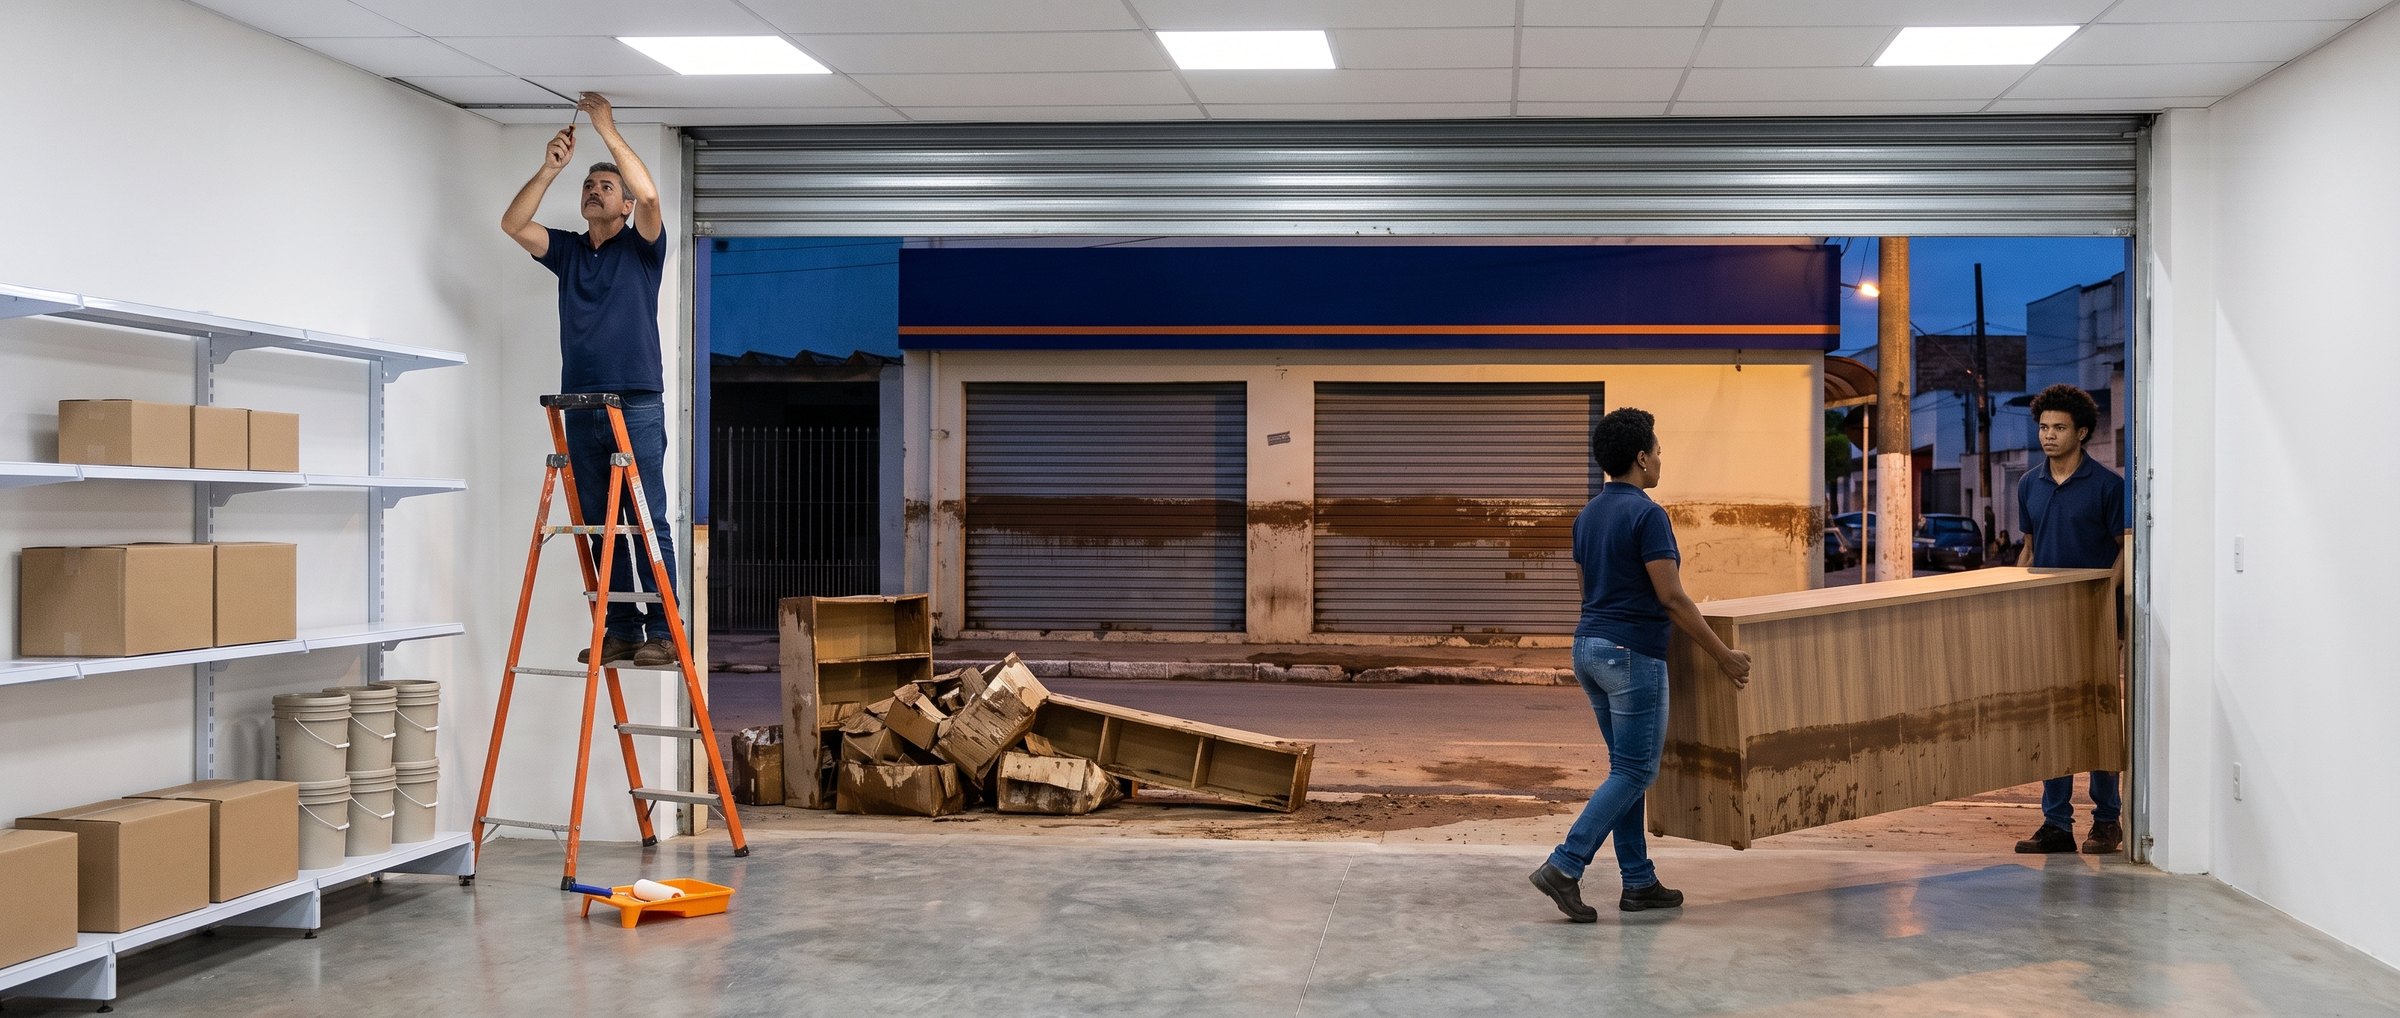
Quando o problema começa em outra empresa
Sua empresa pode parar sem nenhum dano dentro dela.
Fornecedor ou cliente parado: se o fornecedor de que você depende pega fogo e para de entregar, ou um cliente importante sofre um sinistro e para de comprar, há planos que pagam a sua perda.
Empresas do mesmo grupo: quando a parada de uma empresa do grupo derruba o faturamento de outra, o mesmo seguro pode proteger as duas.
Seguro lucros cessantes no tamanho do seu negócio: faça a sua cotação.
Para receber pelo tempo em que a empresa ficou parada
O pedido de indenização é feito com os números que a sua contabilidade já tem.
O perito contador reembolsado: há planos em que o seguro reembolsa os honorários do perito contador que apura e apresenta o prejuízo.
O que os clientes devem não se perde: se o sinistro destruir os registros de cobrança, há planos que cobrem o que a empresa não conseguir receber.
Um corretor ao seu lado: a Safe Lives acompanha o pedido junto à seguradora, e você não conduz o processo sozinho.
Seguro empresarial e lucros cessantes: um protege o patrimônio, o outro o faturamento
O seguro empresarial paga o conserto do prédio, das máquinas e do estoque. O seguro lucros cessantes paga o tempo em que a empresa fica sem vender.
Seguro empresarial
- Reconstrução do imóvel
- Conserto ou troca de máquinas e equipamentos
- Mercadorias e estoque danificados
Seguro lucros cessantes
- Os meses sem vender
- O custo extra para voltar a funcionar antes, quando o plano inclui
Os dois são contratados juntos, para o mesmo endereço, e um completa o outro.
Leia também: Seguro empresarial completo: o que deve ter na apólice
Antes de renovar o seguro da empresa, inclua os lucros cessantes na conversa.
Como a Safe Lives trabalha
Entende a sua operação: um corretor conversa com você sobre o que pararia a empresa e quanto tempo ela levaria para voltar.
Compara as seguradoras: quais eventos disparam o seguro e quais extensões cada uma oferece para o seu ramo.
Orienta o cálculo do valor: o valor segurado sai dos números da empresa, levantados com o seu contador, para o seguro refletir o tamanho real do negócio.
Acompanha a renovação e o sinistro: a cada renovação, a cobertura é revista com o negócio; se a empresa parar, a Safe Lives acompanha o pedido.
Antes de contratar: Mapeamento de riscos da empresa: o primeiro passo
Seguro lucros cessantes nas seguradoras parceiras da Safe Lives: peça o orçamento.
Seguradoras com que a Safe Lives trabalha
A Safe Lives trabalha com a maioria das seguradoras nacionais e estrangeiras. Entre as que oferecem lucros cessantes:
Chubb — proteção que acompanha o seu seguro:
a parada é paga por qualquer risco que você já protegeu no seguro da empresa.
Porto Seguro — rua interditada já incluída:
a interdição pela autoridade vem na cobertura básica, sem contratar à parte.
Bradesco Seguros — a máquina parada também conta:
quebra de máquina e alagamento estão entre os eventos que podem disparar o seguro.
Allianz — recomeço em outro endereço na mesma cobertura:
a instalação em novo local já faz parte da garantia.
Mapfre — perito contador na própria cobertura:
os honorários do perito que apura o prejuízo entram na cobertura de lucro bruto.
Yelum — loja on-line também conta:
há cobertura para a perda quando a internet do comércio fica fora do ar.
Também Tokio Marine, HDI, Zurich, AIG e Itaú, entre outras.
Descubra o valor do seguro lucros cessantes para a sua empresa.
Perguntas frequentes
O que o seguro de lucros cessantes cobre?
Cobre a empresa parada. Quando um dano previsto na apólice interrompe as vendas ou a produção, o seguro indeniza a empresa pelo período de cobertura escolhido na contratação, até ela voltar a funcionar.
Como funciona o pagamento de lucros cessantes?
A seguradora compara o faturamento e o lucro do período parado com o que a empresa teria ganho sem o sinistro e paga a diferença em parcelas mensais. Assim, a empresa recebe mês a mês enquanto o negócio se recupera, e não precisa esperar a reabertura para ter o dinheiro.
Como faço para receber o lucro cessante?
Você comunica o sinistro à seguradora e apresenta os números da empresa antes e depois da parada. A seguradora compara os dois períodos, e um corretor da Safe Lives acompanha o pedido até o pagamento.
Quando a seguradora paga lucros cessantes?
Quando a empresa para por causa de um dano que a apólice cobre: incêndio, explosão e raio, e os outros eventos que você escolheu incluir, como pane elétrica, vendaval ou quebra de máquina. A indenização vale tanto para a empresa parada quanto para a operação reduzida.
Lucros cessantes é o mesmo que interrupção de negócios?
Sim. Lucros cessantes, interrupção de negócios e dias de paralisação são nomes do mesmo seguro: o que paga a empresa enquanto ela fica parada depois de um dano coberto. A Zurich chama de interrupção de negócio; a Bradesco Seguros, de dias de paralisação. Um corretor compara essas coberturas entre as seguradoras, qualquer que seja o nome.
O lucro cessante do seguro de carro é a mesma coisa?
Não. No seguro de automóvel, lucro cessante é o que alguém deixa de ganhar enquanto o carro fica na oficina depois de um acidente. O seguro lucros cessantes desta página é empresarial: paga a empresa parada depois de um dano no próprio negócio.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada na SUSEP sob o nº 242154366: o seguro lucros cessantes da sua empresa é contratado com uma corretora registrada e fiscalizada.
Fale com um corretor da Safe Lives sobre o seguro lucros cessantes da sua empresa.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · Atualizado em
Outros produtos
Seguro de Máquinas e Equipamentos
Conhecer o produto › Para empresasSeguro de Perda de Aluguel
Conhecer o produto › Para empresasSeguro de Crédito
Conhecer o produto ›Fontes
- Chubb — Condições Gerais "Compreensivo Empresarial", versão a partir de 11/12/2025 (processo SUSEP 15414.005515/2011-72).
- Porto Seguro — Condições Gerais "Porto Seguro Empresa", vigência a partir de 11/04/2025 (processo SUSEP 15414.002287/2005-31).
- Bradesco Seguros — Condições Gerais "Compreensivo Empresarial", outubro/2025 (processo SUSEP 15414.000098/2006-12; cobertura Dias de Paralisação, processo 15414.900967/2014-11).
- Allianz — Manual do Segurado "Allianz Empresa PME", 12/2025 (processo SUSEP 15414.641843/2024-51).
- Mapfre — Condições Gerais "Seguro Patrimonial", versão 2.0 (processo SUSEP 15414.004602/2004-83).
- Yelum — Manual do Segurado "Empresarial", condições válidas a partir de 16/06/2026 (processo SUSEP 15414.004941/2005-41).
- AIG — Condições Especiais "Produto Combinado Empresarial PME — Lucros Cessantes" (processo SUSEP 15414.001538/2009-93).
- Páginas oficiais do seguro empresarial de Tokio Marine, HDI, Zurich e Itaú, consultadas em 02/10/2026.
- Lei nº 4.594/1964, art. 1º (atribuições do corretor de seguros, redação da Lei nº 14.430/2022).