
Seguro de crédito para empresas
Venda a prazo para clientes novos e maiores sem que o calote de um deles leve o caixa da sua empresa junto.
O seguro de crédito protege as faturas que a sua empresa emite: é contratado por quem vende, para o próprio contas a receber.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Antes de vender:
- a seguradora analisa cada cliente e diz até quanto você pode vender a ele com cobertura.
- Cliente que atrasa:
- a fatura que ele deixa de pagar é indenizada, e você pode prorrogar o vencimento por alguns dias sem pedir autorização.
- Cliente que quebra:
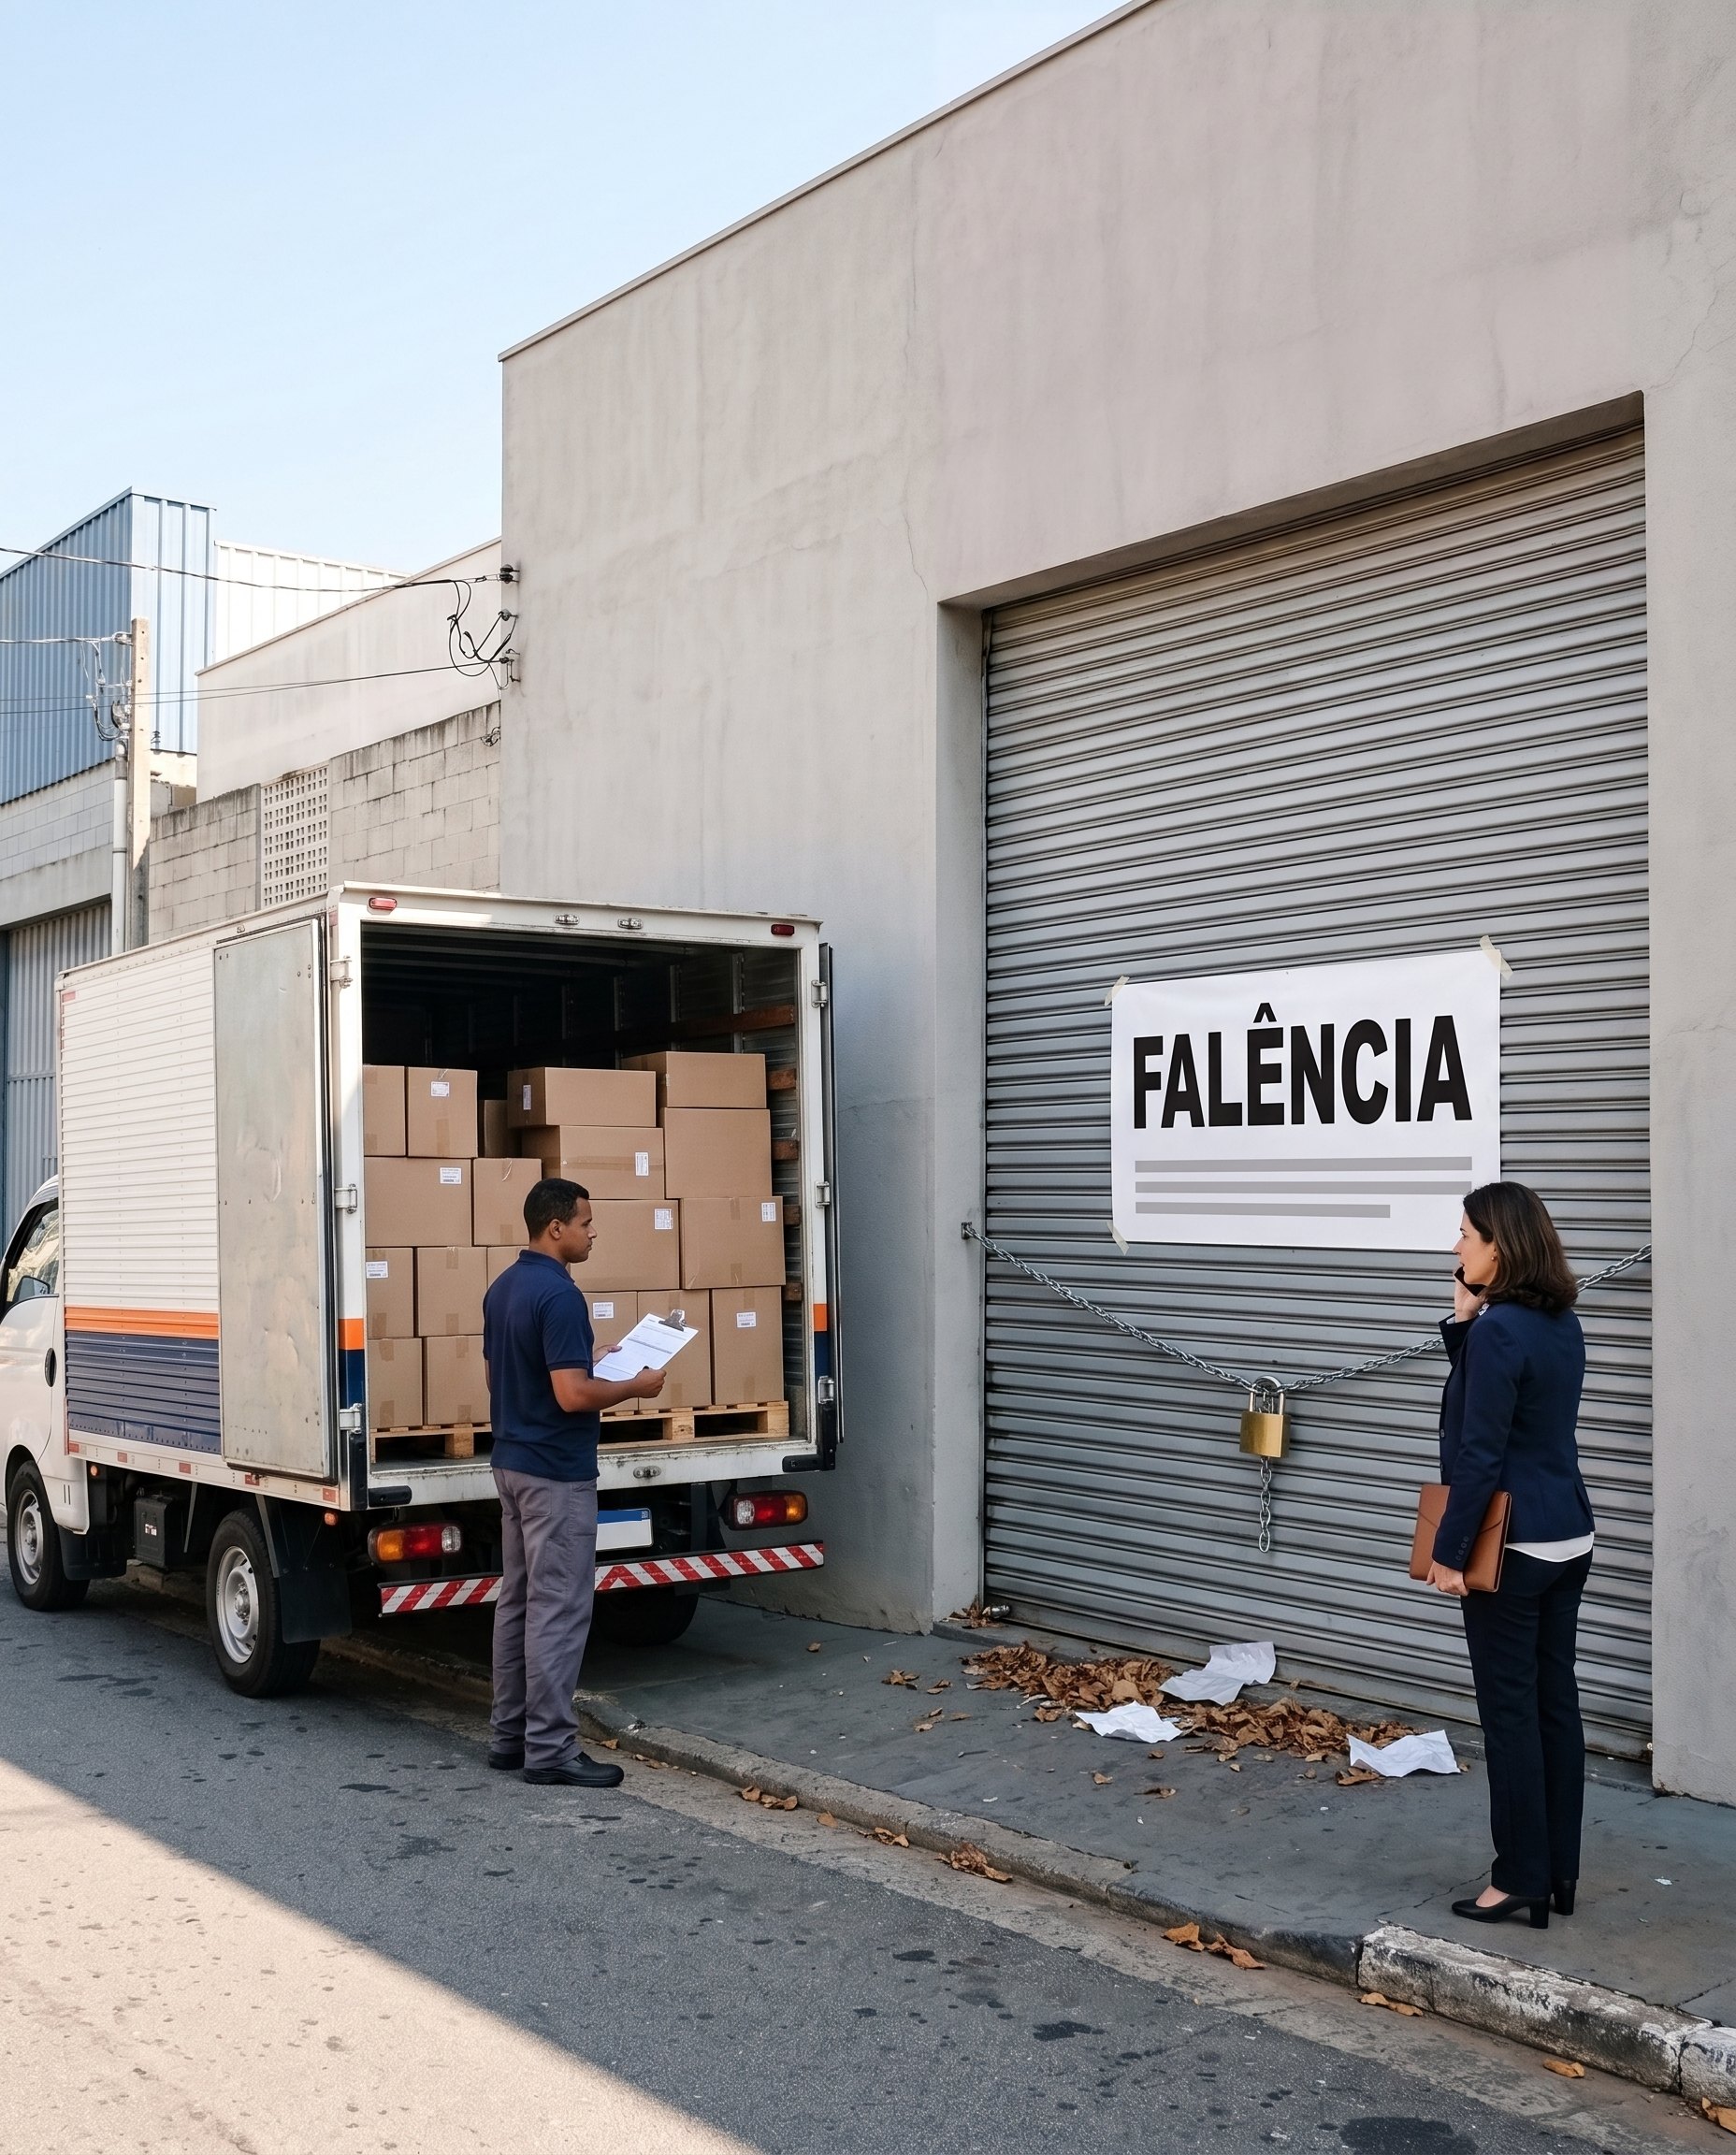
- falência e recuperação judicial estão entre os riscos cobertos.
- Depois de indenizar:
- a seguradora assume o direito de cobrar o cliente, e o que ela recuperar é repartido com a sua empresa.
- Vendas ao exterior:
- o importador que não paga e, em apólices que trazem essa cobertura, as decisões do governo do país dele.
- Do tamanho da sua carteira:
- todos os clientes, só os que você escolher ou um cliente só; em apólices que trazem essa opção, a indenização vai direto ao banco que financia a operação.
Descubra como proteger o contas a receber da sua empresa.
Vender a prazo sabendo até quanto cada cliente está coberto
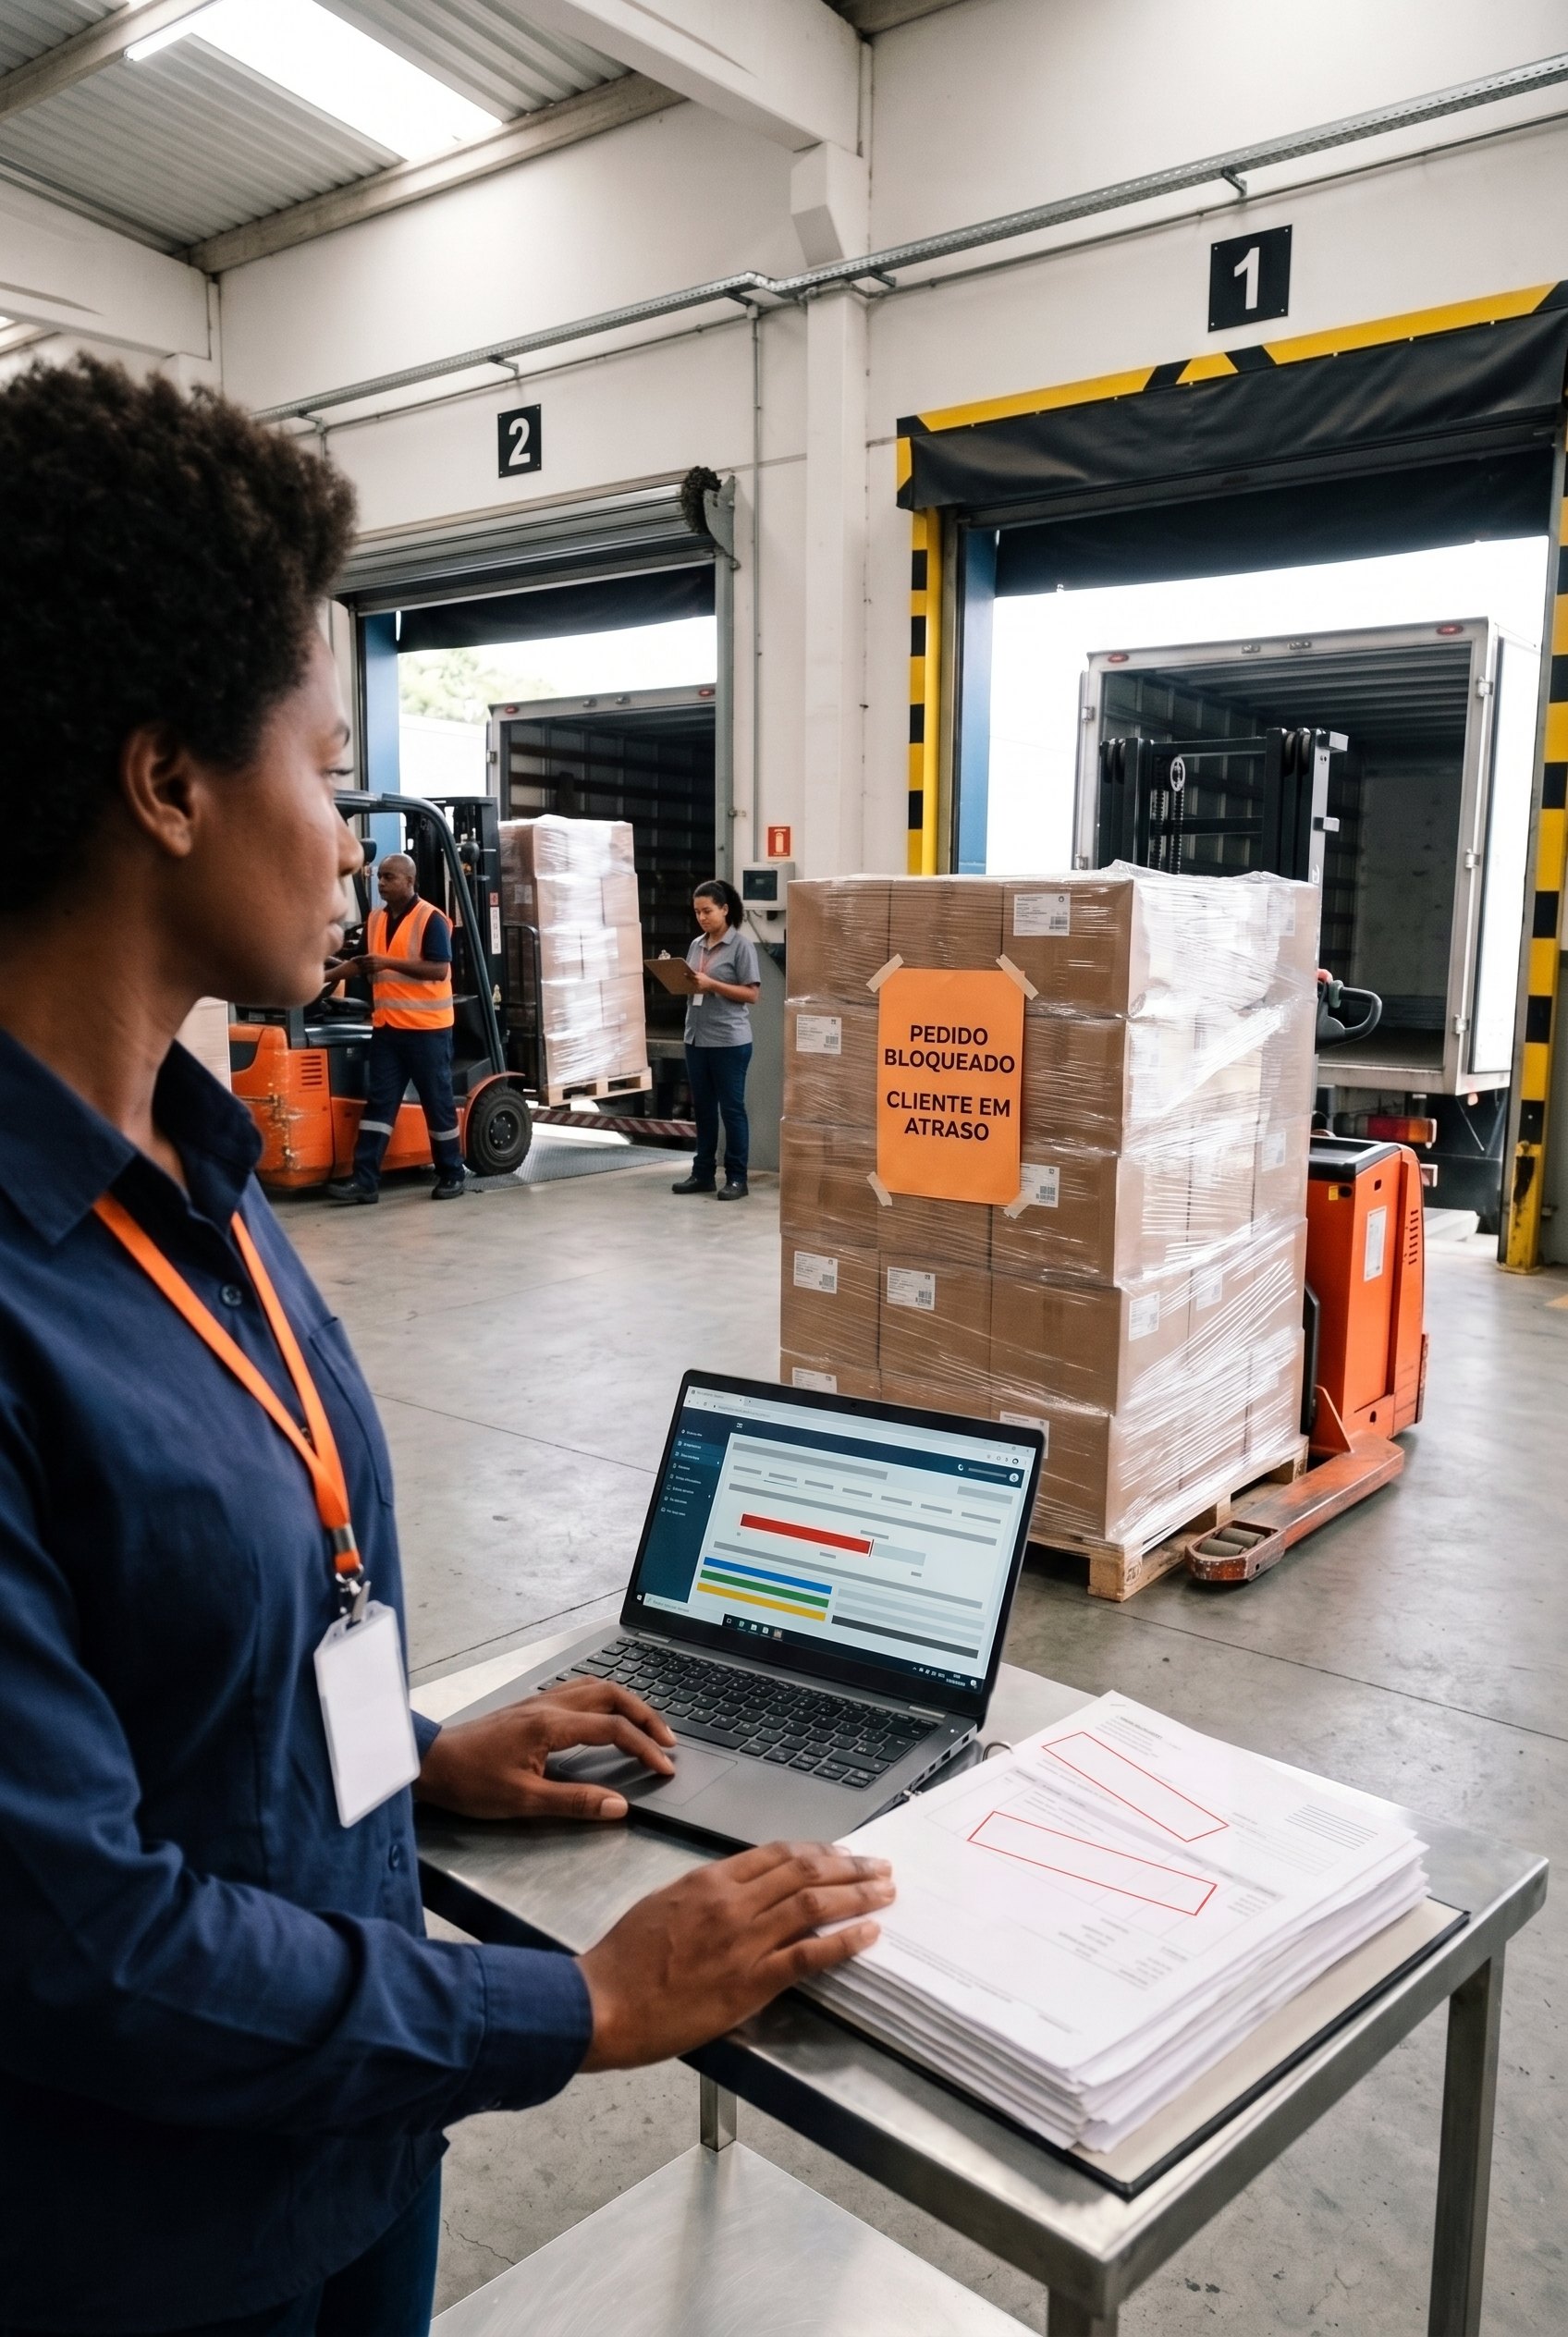
Antes de você faturar, a seguradora analisa a saúde financeira do cliente e aprova um limite de crédito para ele.
Cliente novo pedindo prazo
:você sabe quanto pode vender a ele com a fatura coberta, antes de fechar o pedido.
Pedido urgente não espera
:dentro da política de crédito combinada na apólice, a sua própria equipe aprova o limite do cliente, sem aguardar a análise da seguradora.
Os limites à mão
:há seguradoras que mostram, num sistema on-line, o limite aprovado de cada cliente, para o financeiro conferir antes de faturar mais.
A sua empresa vende para outras empresas? Peça uma proposta de seguro de crédito.
Se o cliente atrasar ou quebrar, a fatura é paga
O seguro indeniza as faturas que o cliente deixou de pagar, e a perda não fica só com a sua empresa.
Atraso que se prolonga — Quando o cliente para de pagar e o atraso se prolonga, a seguradora indeniza as faturas em aberto.
Falência ou recuperação judicial — Se o cliente entra em recuperação judicial ou tem a falência decretada, as faturas cobertas são indenizadas.
O crédito passa à seguradora — Depois de pagar, a seguradora assume o direito de cobrar o cliente, e a sua empresa recebe a parte que lhe cabe do que for recuperado.
Ação rápida com o cliente em atraso — Há apólices que reembolsam o que a sua empresa gasta para evitar ou reduzir a perda com um cliente em atraso.
Um cliente grande concentra boa parte das suas vendas? Veja como proteger esse faturamento.
Vendas ao exterior: o risco do cliente e o do país dele
Para quem exporta, o seguro cobre o importador que não paga, com a mesma proteção das vendas no Brasil.
Nas apólices de exportação que trazem o risco político, a sua empresa também recebe quando o problema vem do país do cliente ou de uma decisão de governo:
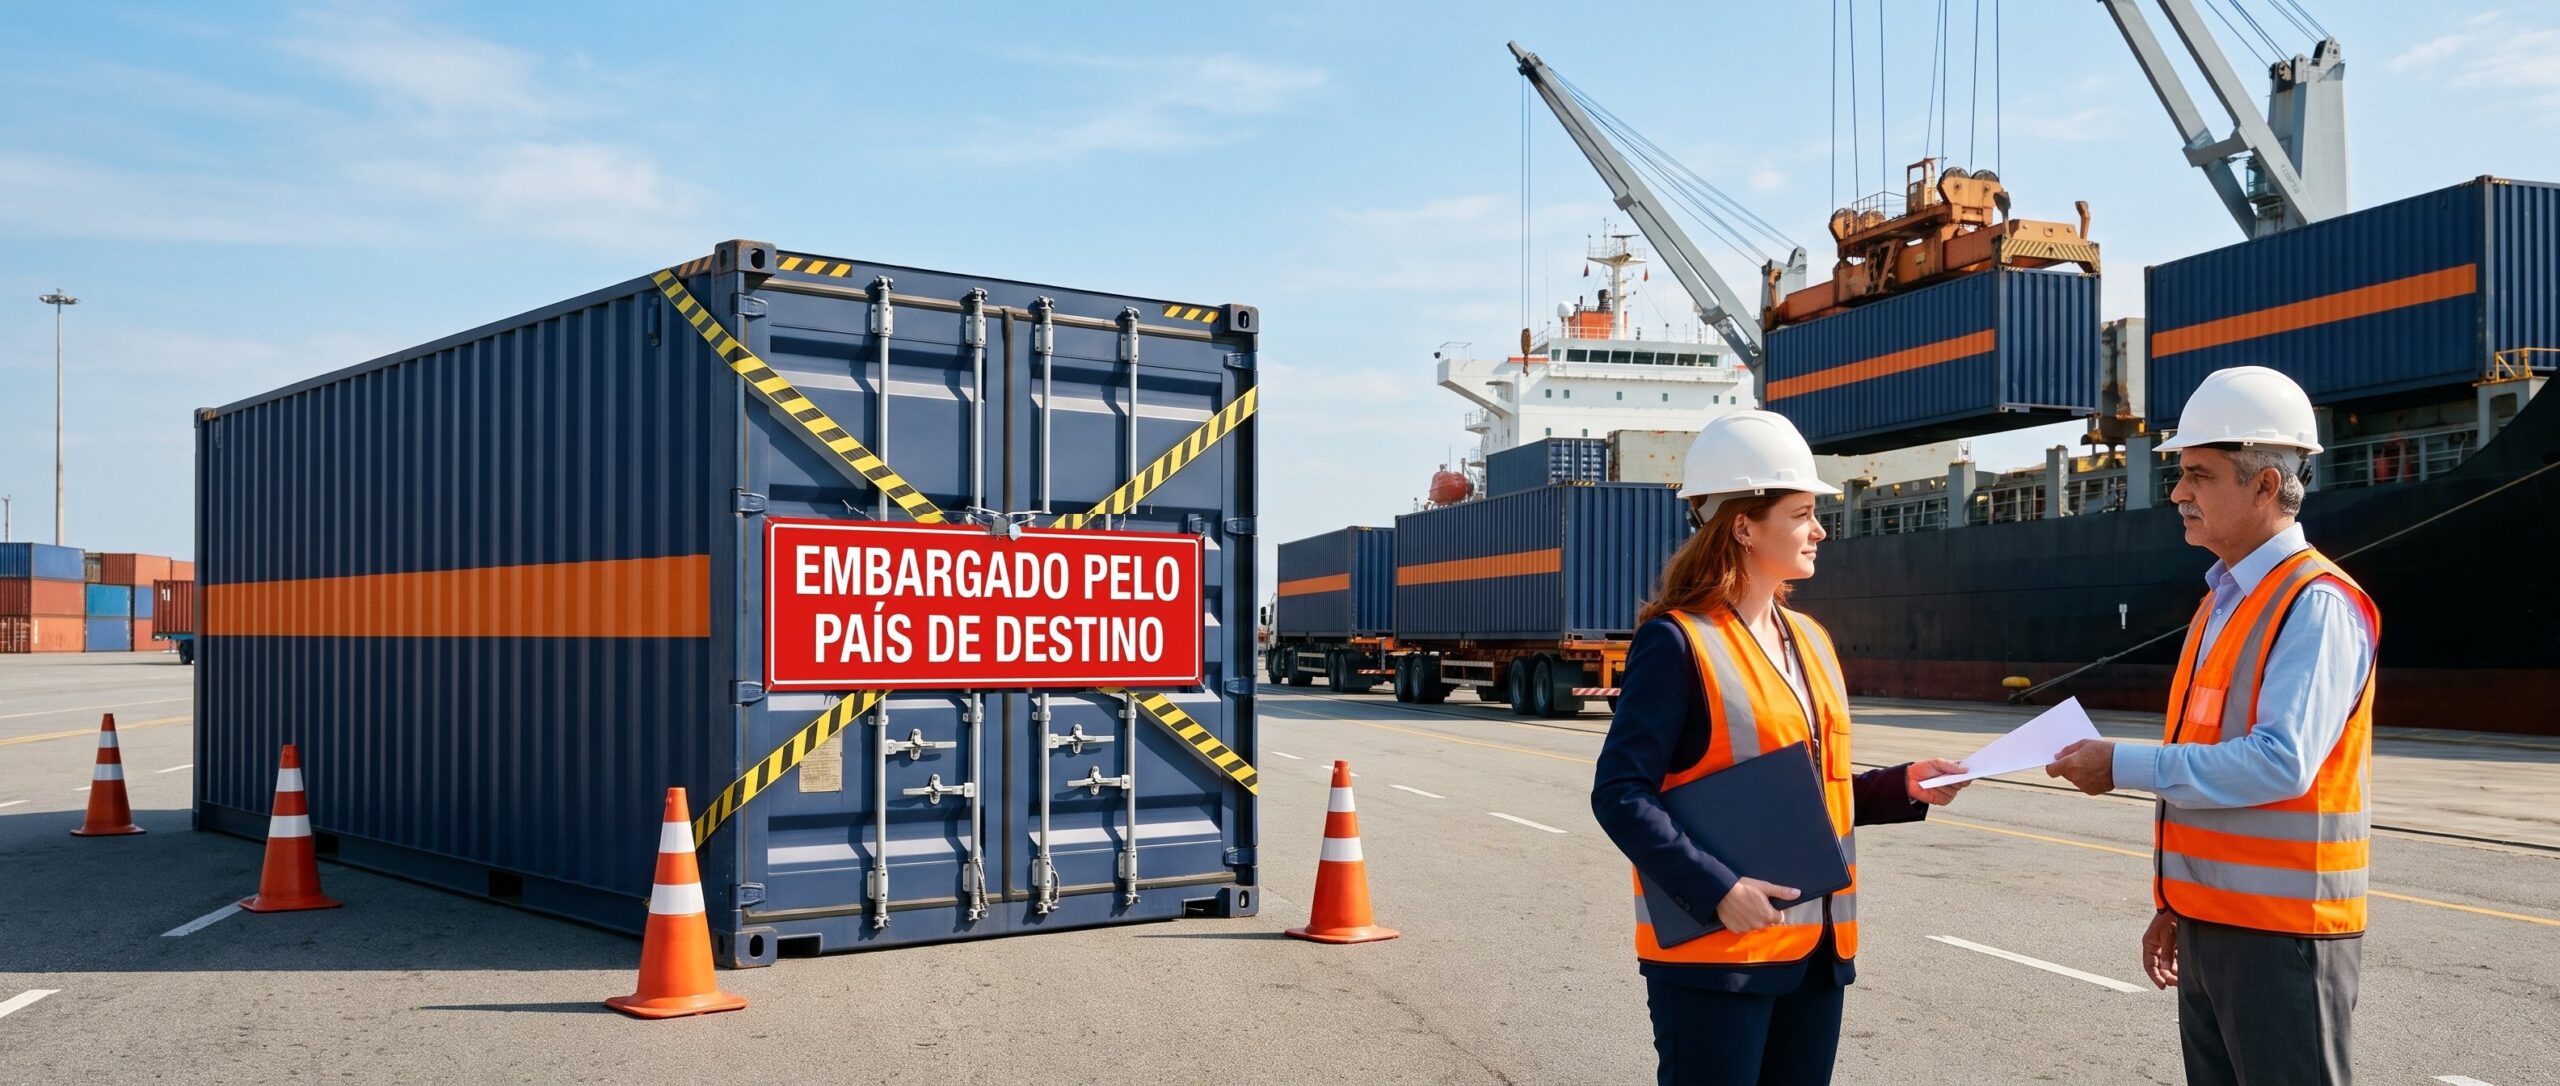
Governo que bloqueia o pagamento — Se uma lei ou decisão do governo do país do cliente impede que ele pague, a sua empresa recebe a indenização.
Dinheiro que não sai de lá — Se o cliente paga em moeda local e o país não libera a conversão ou a remessa, a sua empresa recebe a indenização.
Guerra ou revolução no destino — Se um conflito no país do cliente impede o pagamento, a venda é indenizada.
Contrato interrompido por decisão de governo — Se o contrato para por licença de exportação ou de importação cancelada, embargo de outro país ou expropriação da empresa compradora, a sua empresa é indenizada.
Vende para fora do Brasil? Fale com um corretor sobre o seguro de crédito à exportação.
A apólice do tamanho da sua carteira
Você escolhe o que proteger: a carteira inteira, os clientes que mais pesam no faturamento ou um cliente só.
- Carteira inteira, clientes escolhidos ou um cliente só, e a sua empresa paga pela proteção que a carteira pede.
- Mais alguns dias para o cliente: a sua empresa prorroga o vencimento de uma fatura por alguns dias sem pedir autorização à seguradora.
- O banco que financia a operação como beneficiário: há apólices em que a indenização é paga direto a ele, e a sua empresa não precisa repassar o valor.
Seguro de crédito, seguro garantia ou fiança bancária?
O seguro de crédito protege quem vende: se o cliente não pagar a fatura, quem recebe é a sua empresa.
| Quem fica protegido | Quando entra em ação | |
|---|---|---|
| Seguro de crédito | a sua empresa, que emitiu a fatura | o cliente não paga a fatura |
| Seguro garantia | quem contratou a sua empresa | a sua empresa não cumpre o contrato |
| Fiança bancária | quem exige a garantia da sua empresa | o banco garante a obrigação da sua empresa, com aprovação de crédito no banco |
Para entender o outro seguro, veja como funciona o seguro garantia. O seguro que quita um empréstimo em caso de morte ou invalidez é outro produto: o seguro prestamista para empresas.
Já sabe que é de seguro de crédito que a sua empresa precisa? Solicite a cotação sem custo.
Como a Safe Lives trabalha
Um corretor conversa com o seu financeiro sobre a carteira: os clientes, os prazos e as vendas no Brasil e no exterior.
A Safe Lives compara as propostas das seguradoras e mostra o que muda em cada uma para a sua carteira.
A Safe Lives acompanha a apólice ao longo do ano: o sinistro e a renovação.
Seguradoras de seguro de crédito com que a Safe Lives trabalha
AIG — os limites dos clientes à mão.
Consulta on-line dos limites aprovados e reembolso do que a empresa gasta para reduzir a perda, no mercado interno e na exportação.
Chubb — exportação com mais coberturas.
Apólices de exportação que pagam também quando o governo ou a moeda do país do cliente impedem o pagamento, e a indenização paga direto ao banco que financia a operação, se a empresa quiser.
E com outras seguradoras do mercado.
Conte à Safe Lives como é a sua carteira de clientes e receba a proposta de seguro de crédito.
Perguntas frequentes
Como funciona o seguro de crédito?
Quem contrata é a empresa que vende, para proteger o próprio contas a receber. Quando um cliente não paga, a seguradora indeniza as faturas cobertas. A apólice cobre os clientes que a empresa escolher, da carteira inteira a um cliente só.
Quanto custa um seguro de crédito para uma empresa?
O valor é calculado para cada empresa: entram, entre outros fatores, o faturamento das vendas a prazo, os países para onde você vende, o tipo de cliente e as condições de pagamento que você pratica. A Safe Lives faz a cotação sem custo e compara as propostas das seguradoras.
O seguro de crédito cobre a falência ou a recuperação judicial do cliente?
Sim. A insolvência do cliente, com falência decretada ou recuperação judicial, está entre os riscos cobertos, junto com o atraso prolongado. Para a sua empresa, o pedido de recuperação judicial de um cliente grande deixa de ser uma perda que o caixa absorve sozinho.
Como a seguradora define o limite de crédito de cada cliente?
Ela analisa a saúde financeira do cliente e aprova o valor até o qual as vendas a ele ficam cobertas. Se a sua empresa tem uma política de crédito própria, a apólice pode permitir que a sua equipe aprove limites dentro dela.
A seguradora também cobra as faturas não pagas?
Sim. Depois de indenizar, a seguradora assume os direitos de cobrança contra o cliente, inclusive na Justiça, e o que ela recupera é repartido com a sua empresa.
Qual a diferença entre seguro de crédito interno e à exportação?
O interno cobre as vendas para clientes no Brasil; o de exportação cobre importadores no exterior e, em parte das apólices, tem coberturas próprias do comércio exterior. O Seguro de Crédito à Exportação da União, operado pela ABGF (Agência Brasileira Gestora de Fundos Garantidores e Garantias S.A.), é um instrumento público, diferente da apólice contratada com uma seguradora.
Qual a diferença entre seguro de crédito e seguro garantia?
O seguro de crédito protege a sua empresa quando quem comprou dela não paga. O seguro garantia protege quem contratou a sua empresa, se ela não cumprir o contrato.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza seguradoras e corretoras; a Safe Lives é registrada nela sob o nº 242154366. ABGF é a Agência Brasileira Gestora de Fundos Garantidores e Garantias S.A., a empresa pública que opera o Seguro de Crédito à Exportação da União, um instrumento público, diferente da apólice que a sua empresa contrata com uma seguradora. D&O vem do inglês Directors & Officers, o seguro de responsabilidade civil de diretores e administradores.
Um corretor da Safe Lives estuda a carteira da sua empresa e apresenta as propostas lado a lado. A cotação é sem custo.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · Atualizado em
Outros produtos
Seguro Garantia
Conhecer o produto ›Seguro D&O
Conhecer o produto ›Seguro de Lucros Cessantes
Conhecer o produto ›Fontes
- SUSEP — Seguro de Crédito Interno (página oficial, mod. 13/12/2024), consultada em 03/10/2026.
- AIG Seguros Brasil — Condições Gerais Seguro de Crédito Doméstico (SUSEP 15414.000346/2010-01) e Seguro de Crédito à Exportação (SUSEP 15414.005103/2011-32), consultadas em 03/10/2026.
- Chubb Seguros Brasil — Condições Gerais Crédito Interno (SUSEP 15414.902173/2013-01), Crédito Exportação (SUSEP 15414.902172/2013-58) e Crédito Exportação — Frustração de Contrato (SUSEP 15414.901689/2014-19), versão de 23/06/2025, consultadas em 03/10/2026.
- MDIC (Ministério do Desenvolvimento, Indústria, Comércio e Serviços)/CAMEX (Câmara de Comércio Exterior) — Seguro de Crédito à Exportação (SCE), consultado em 03/10/2026.
- Banco do Brasil — Fiança bancária, consultado em 03/10/2026.