
Seguro de Riscos Operacionais e Patrimoniais
O seguro de riscos operacionais protege os prédios, as máquinas e os estoques da sua empresa contra qualquer acidente súbito que a apólice não exclua, para a operação seguir de pé.
A Safe Lives trabalha com as melhores seguradoras de grandes riscos e compara o que cada uma cobre, para a apólice da sua empresa ter as coberturas que a operação pede.
Safe Lives Corretora de Seguros — SUSEP (Superintendência de Seguros Privados) nº 242154366 · Atualizado em
Em resumo
- Patrimônio
- fogo, temporal, alagamento, pico de energia ou máquina quebrada — o conserto ou a reposição são pagos.
- Produção parada
- a receita ou o lucro que deixam de entrar são pagos, e há seguradoras que pagam também quando o problema começa no fornecedor.
- Depois do sinistro
- frete expresso, hora extra, limpeza do terreno e perito pagos, para a planta voltar a produzir mais rápido.
- Terceiros
- se a operação atingir um vizinho ou um cliente, inclusive quando a sua equipe presta serviço no local do cliente, a indenização e a defesa são pagas.
- Várias unidades
- todos os endereços declarados na mesma apólice, com a unidade nova incluída, e a carga entre as unidades também pode ser protegida.
- Obras
- ampliação, reforma e montagem de máquinas protegidas enquanto acontecem.
- Prevenção
- a seguradora pode inspecionar a operação e recomendar como reduzir o risco.
Quer saber o que o seguro de riscos operacionais pode cobrir na sua empresa?
Riscos nomeados ou riscos operacionais (all risks)
No seguro de riscos operacionais, o que não está excluído da apólice está coberto.
Riscos nomeados. A apólice cobre os eventos listados nela, como incêndio, vendaval e danos elétricos, e a empresa escolhe quais entram.
Riscos operacionais (all risks). A apólice cobre qualquer acidente súbito e imprevisto com os bens da empresa, menos o que ela exclui. A empresa não descobre, no sinistro, que o evento ficou fora da lista.
Um corretor da Safe Lives mostra qual das duas formas cabe no patrimônio da sua empresa.
Quer saber se o patrimônio da sua empresa está coberto do jeito certo? Um corretor da Safe Lives compara as opções para a sua operação.
Prédios, máquinas e estoques atingidos, repostos
Na fábrica ou no centro de distribuição, o seguro paga o conserto ou a reposição do que foi atingido.
Incêndio e explosão, pagos.
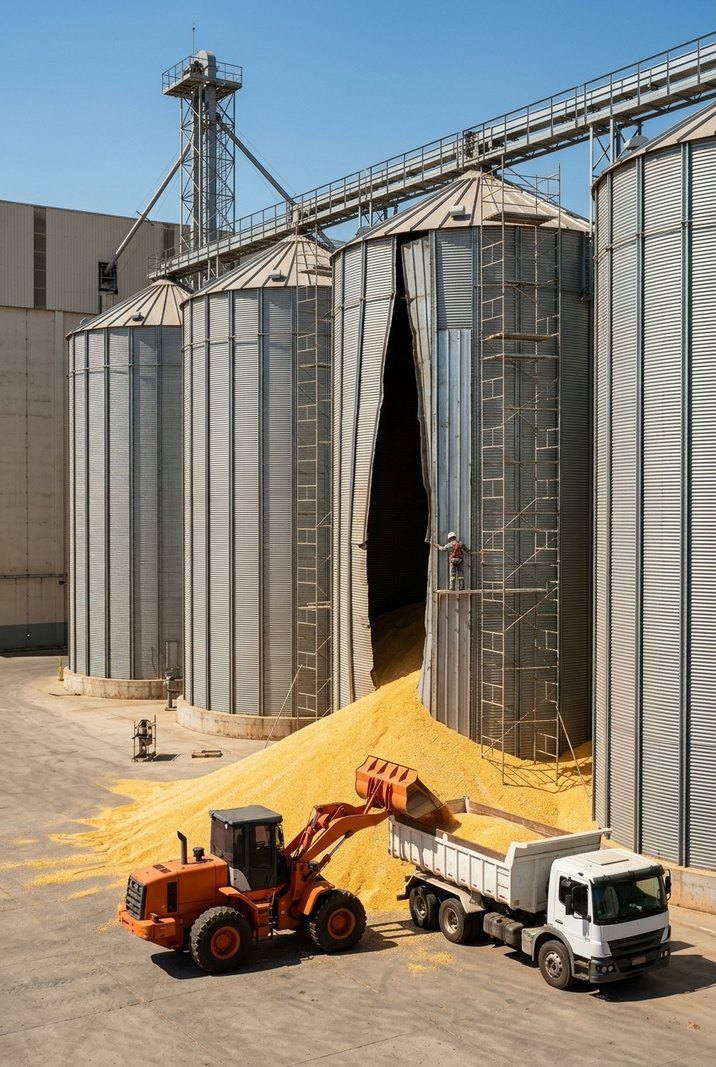
O que foi atingido por fogo, raio, explosão ou fumaça é reconstruído ou reposto.
Temporal, alagamento e impacto de veículo, pagos.
O telhado arrancado pelo vendaval, a linha alagada ou a doca atingida por uma carreta voltam a funcionar.
Máquina quebrada ou queimada, reposta.
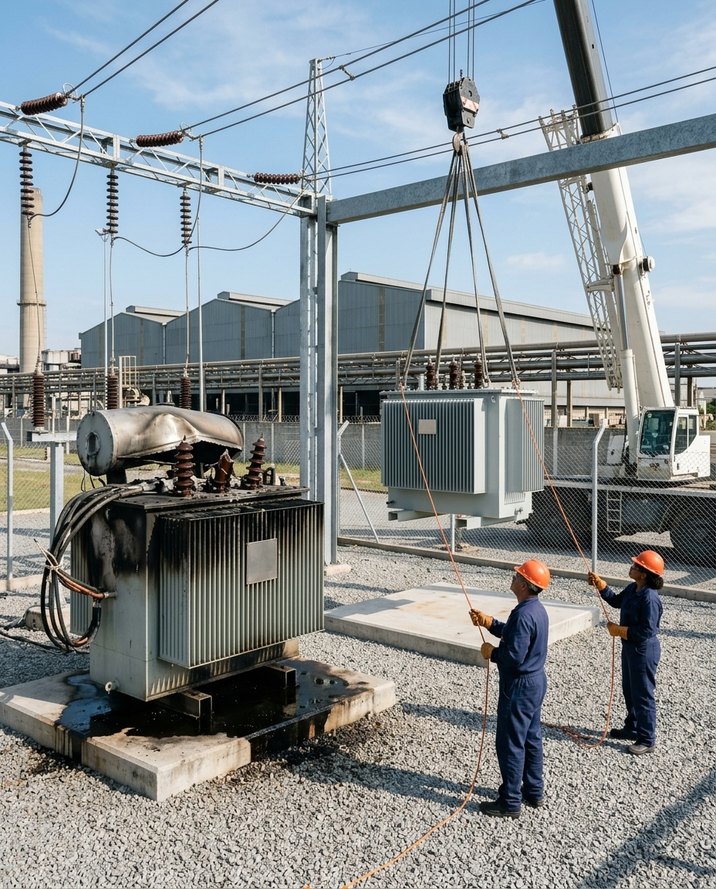
A máquina que quebra por defeito interno e o transformador queimado por um pico de energia podem ser consertados ou repostos pelo seguro.
Servidores e automação repostos.
Computadores, servidores e equipamentos eletrônicos que controlam a produção são reparados ou substituídos.
Roubo, furto e desvio de mercadoria, indenizados.
O seguro paga a mercadoria e os valores levados por arrombamento ou furto, e o prejuízo causado por empregado desonesto.
Compare a sua apólice atual com o que o seguro de riscos operacionais pode cobrir.
A produção parada não para o faturamento
Com a planta parada por um dano coberto, o seguro paga o que a empresa deixa de faturar.
Receita da produção parada, paga. A cobertura de interrupção de produção repõe a receita que deixa de entrar enquanto a fábrica se recupera, e os gastos para reduzir a perda.
Lucro e despesas fixas, pagos. Na cobertura de lucros cessantes, o seguro paga o lucro que a operação geraria e as despesas fixas que continuam a vencer.
Parada que começa fora da sua planta, paga. Há seguradoras que pagam quando o fornecedor pega fogo, a concessionária corta a energia por um acidente, a rua é interditada ou outra unidade do grupo para.
Aluguel em dia. Se o galpão alugado ficar inutilizado, o seguro paga o aluguel que a empresa continua devendo ou deixa de receber, e também o aluguel de uma máquina substituta.
Recomeço em outro endereço, pago. Se for preciso mudar para continuar operando, a instalação no local provisório entra na conta do seguro.
Peça uma proposta de seguro de riscos operacionais para a sua planta.
Para a planta voltar a produzir mais rápido
Depois do sinistro, a apólice pode pagar também o que acelera a volta da produção.
- Frete expresso, hora extra e reparo provisório pagos, para a linha voltar antes.
- Entulho, lama e detritos retirados do terreno por conta do seguro.
- O gasto da brigada para conter o fogo reembolsado, e a descontaminação dos bens atingidos paga.
- Perito e contador para montar a documentação do sinistro pagos, sem sobrecarregar o seu financeiro.
- Arquivo, dados e registros de contas a receber recompostos, para a empresa saber quem lhe deve.
- Reconstrução no padrão exigido pela norma de hoje paga, mesmo quando custa mais que a obra original.
- Valor segurado de volta ao original depois de um sinistro, para a empresa seguir protegida até a renovação.
Responsabilidade civil da operação, no mesmo contrato
Se a operação atingir alguém, o seguro pode pagar a indenização e o advogado.
Vizinho ou cliente atingido, indenizado. O dano material ou corporal causado pela operação, inclusive o dano moral do mesmo evento, é pago, com as custas de defesa.
Funcionário acidentado, indenizado. Se um acidente a serviço causar a morte ou a invalidez de um empregado e a empresa for responsabilizada, a indenização sai do seguro, não do caixa.
Vazamento que chega ao vizinho, pago. Há seguradoras que cobrem o dano a terceiros causado por um vazamento acidental de produto químico.
Técnico no cliente e carro no estacionamento, indenizados. O dano que a sua equipe causa ao prestar serviço no cliente e o carro de visitante danificado no seu estacionamento podem ser indenizados pelo seguro.
Descubra como o seguro de riscos operacionais protege a sua operação inteira.
Várias unidades, carga em trânsito e obras de ampliação
Fábrica, centro de distribuição e lojas podem ficar na mesma apólice, com cada endereço declarado.
Unidade nova já protegida. Galpão ou filial nova entra automaticamente até a formalização, o bem esquecido na declaração fica coberto e o estoque segue protegido ao mudar de unidade.
Equipamento em campo, coberto. Notebooks, instrumentos e equipamentos móveis levados para fora da empresa, ou num local fora da lista, ficam protegidos.
Carga e dinheiro a caminho, protegidos. O numerário levado ao banco fica coberto contra roubo, e a apólice pode cobrir também a carga entre as unidades.
Máquina em manutenção ou em feira, coberta. O equipamento enviado para conserto num terceiro ou levado a uma feira continua protegido.
Ampliação protegida. A obra de ampliação ou reforma e a montagem de máquinas novas podem ser protegidas no mesmo seguro.
Faça a cotação do seguro de riscos operacionais com um corretor da Safe Lives.
Riscos operacionais ou seguro empresarial?
O seguro de riscos operacionais é feito sob medida para empresas médias e grandes: cada unidade com o seu valor, limites maiores e as coberturas que a operação pede.
O seguro empresarial é o pacote pronto para comércio, escritório e indústria pequena. Se esse é o seu caso, veja a página do seguro empresarial.
Como a Safe Lives monta o seu seguro de riscos operacionais
Um corretor da Safe Lives organiza o seguro com você, da proposta à indenização.
Levantamento das unidades e dos valores. Um corretor conversa com o seu financeiro sobre os endereços, os bens, a receita e o que mais preocupa na operação.
Inspeção da seguradora. A seguradora pode visitar a operação e recomendar o que reduz a chance de um sinistro.
Propostas comparadas. A Safe Lives compara a forma de cobertura, as coberturas adicionais e o limite de cada seguradora e apresenta as que fazem sentido para a sua empresa.
Sinistro acompanhado. Se acontecer um sinistro, um corretor acompanha a regulação com a seguradora até a indenização.
A Safe Lives é registrada na SUSEP sob o nº 242154366, e a análise do seu seguro não tem custo para a sua empresa.
Seguradoras para grandes patrimônios
Para a fábrica, o centro de distribuição ou a rede de lojas, a Safe Lives trabalha com estas e com a maioria das seguradoras do país.
Tokio Marine — verba extra para reconstruir melhor.
A reconstrução depois do sinistro pode receber um valor a mais para o projeto de melhorias, como painel solar e captação de água de chuva.
Allianz — as duas formas de proteger o patrimônio.
Para a empresa de grande porte escolher entre o seguro de riscos operacionais e o de riscos nomeados.
Chubb — estoque da câmara fria, pago.
A mercadoria perdida quando a refrigeração falha ou falta energia na câmara fria é indenizada.
Zurich — engenheiros dedicados a reduzir perdas.
Avaliação do risco por engenheiros especializados, com recomendações para a sua operação.
AIG — experiência com riscos complexos.
A operação complexa da sua empresa fica com uma seguradora experiente na gestão de riscos patrimoniais, dos mais simples aos mais complexos.
HDI — coberturas escolhidas para a sua indústria.
Experiência em riscos industriais como mineração, siderurgia, química, plásticos e alimentos.
Mapfre — programas para grandes empresas.
Três programas para a sua empresa escolher: riscos nomeados, riscos operacionais ou um programa em parceria com a FM Global.
Yelum — decisão ágil sobre o seu risco.
Equipe de subscrição com flexibilidade e autonomia para decidir sobre o seu patrimônio.
Quer as propostas destas seguradoras para a sua empresa?
Perguntas frequentes
Qual a diferença entre riscos nomeados e riscos operacionais?
No seguro de riscos nomeados, a apólice cobre só os eventos listados nela. No de riscos operacionais, também chamado all risks, cobre qualquer acidente súbito com os bens da empresa, menos o que estiver excluído. Seguradoras como Allianz, Chubb e Yelum oferecem as duas formas.
O que o seguro de riscos operacionais cobre?
Cobre os danos aos prédios, às máquinas e aos estoques. E pode incluir, no mesmo contrato, a quebra de máquinas, a receita ou o lucro da produção parada, como no seguro de lucros cessantes, e a responsabilidade civil pelos danos da operação a outras pessoas.
Para que tipo de empresa o seguro de riscos operacionais é indicado?
Para empresas médias e grandes com patrimônio relevante: indústrias, operações comerciais de médio e grande porte e prestadoras de serviço com muitos equipamentos. É o seguro de grandes riscos de quem tem operação complexa. Para começar, vale mapear os riscos da sua empresa.
Uma apólice só cobre todas as unidades da empresa?
Sim. A apólice reúne todos os endereços que a empresa declara e pode incluir a unidade nova automaticamente até a formalização. O estoque que muda de uma unidade para outra continua coberto, e o financeiro cuida de um seguro só.
Qual o valor máximo que o seguro paga?
O limite que a empresa contrata para cada cobertura. Ele é dimensionado com o corretor a partir do valor dos bens e da receita de cada unidade, para a indenização acompanhar o tamanho real da operação.
O que significam as siglas usadas nesta página?
SUSEP é a Superintendência de Seguros Privados, o órgão do governo federal que fiscaliza as seguradoras e as corretoras no Brasil. A Safe Lives é registrada nela sob o nº 242154366, e a sua empresa contrata o seguro com uma corretora que a SUSEP fiscaliza.
Peça a cotação do seguro de riscos operacionais da sua empresa
Conte quais são as unidades, os bens e a operação da sua empresa. A Safe Lives busca propostas entre as seguradoras parceiras e apresenta as que fazem sentido para o seu patrimônio.
Safe Lives Corretora de Seguros — SUSEP nº 242154366 · CNPJ 53.731.489/0001-38 · Rua Pais Leme, 524, Pinheiros, São Paulo (SP)
Artigos do blog
Outros produtos
Seguro Empresarial
se um incêndio, um temporal ou um roubo atingir a sua empresa, o seguro paga o prejuízo.
Conhecer o produto › Para empresasSeguro Lucros Cessantes
mantém o caixa de pé enquanto a empresa não pode vender: a folha, o aluguel e as contas continuam em dia.
Conhecer o produto › Para empresasSeguro de Máquinas e Equipamentos
se a máquina da sua empresa for danificada, o seguro paga o conserto ou a reposição para ela voltar a trabalhar.
Conhecer o produto › Para empresasSeguro de Responsabilidade Civil para Empresas
para quando um cliente se machuca, um produto vendido causa um acidente ou a obra danifica o imóvel do vizinho.
Conhecer o produto ›Fontes
- Tokio Marine — Condições Gerais “Seguro Riscos Nomeados e Operacionais”, versão 06/2026, e página do produto — consultadas em 07/10/2026.
- Chubb — Condições Gerais, Especiais e Particulares “Riscos Operacionais” (CI.407962007-24), versão 202512 — consultadas em 07/10/2026.
- Allianz — Condições Gerais “Allianz Riscos Operacionais” e página “Riscos Patrimoniais” — consultadas em 07/10/2026.
- Zurich — “Riscos Nomeados e Operacionais” — consultada em 07/10/2026.
- AIG, HDI Global, Mapfre e Yelum — páginas oficiais do produto, consultadas em 07/10/2026.