“Se eu contratar direto com a seguradora, vou pagar menos.” Essa é uma das crenças mais comuns entre empresários na hora de contratar seguros — e também uma das mais equivocadas. O corretor de seguros não cobra do cliente: é remunerado pela seguradora. Contratar com ou sem corretor, para o cliente, tem o mesmo custo. O que muda é o que você recebe pelo que paga.
Neste artigo você vai entender o que o corretor de seguros faz, como é regulamentado no Brasil, quais vantagens práticas ele oferece para empresas e quando faz sentido contratar diretamente com a seguradora.
Table of Contents
O Que é um Corretor de Seguros e Como Ele é Regulamentado
O corretor de seguros é um profissional habilitado pela SUSEP (Superintendência de Seguros Privados) e registrado na FENACOR (Federação Nacional dos Corretores de Seguros) ou no sindicato estadual correspondente. No Brasil, a profissão é regulamentada pela Lei 4.594/1964 — uma das legislações profissionais mais antigas do país. O Decreto 56.903/1965 regulamenta especificamente o ramo de vida e capitalização (art. 32 da mesma lei).
Para exercer a atividade, o corretor precisa:
- Aprovação no exame de habilitação da SUSEP
- Registro ativo na SUSEP como pessoa física (corretor autônomo) ou pessoa jurídica (corretora)
- Habilitação específica por ramo de seguro (vida, patrimonial, saúde, etc.)
O corretor de seguros é um intermediário independente: não é funcionário da seguradora, não tem vínculo exclusivo com nenhuma delas e é legalmente obrigado a agir no interesse do segurado — não no interesse de uma seguradora específica.
Como o corretor é remunerado: a comissão do corretor é paga pela seguradora, embutida no prêmio. O valor do prêmio é o mesmo para o cliente com ou sem corretor — a SUSEP regulamenta as tabelas de comissionamento e a seguradora remunera o corretor por ter distribuído o produto. Para o cliente empresarial, contratar pelo corretor não tem custo adicional.
O Que o Corretor Faz que a Seguradora Não Faz
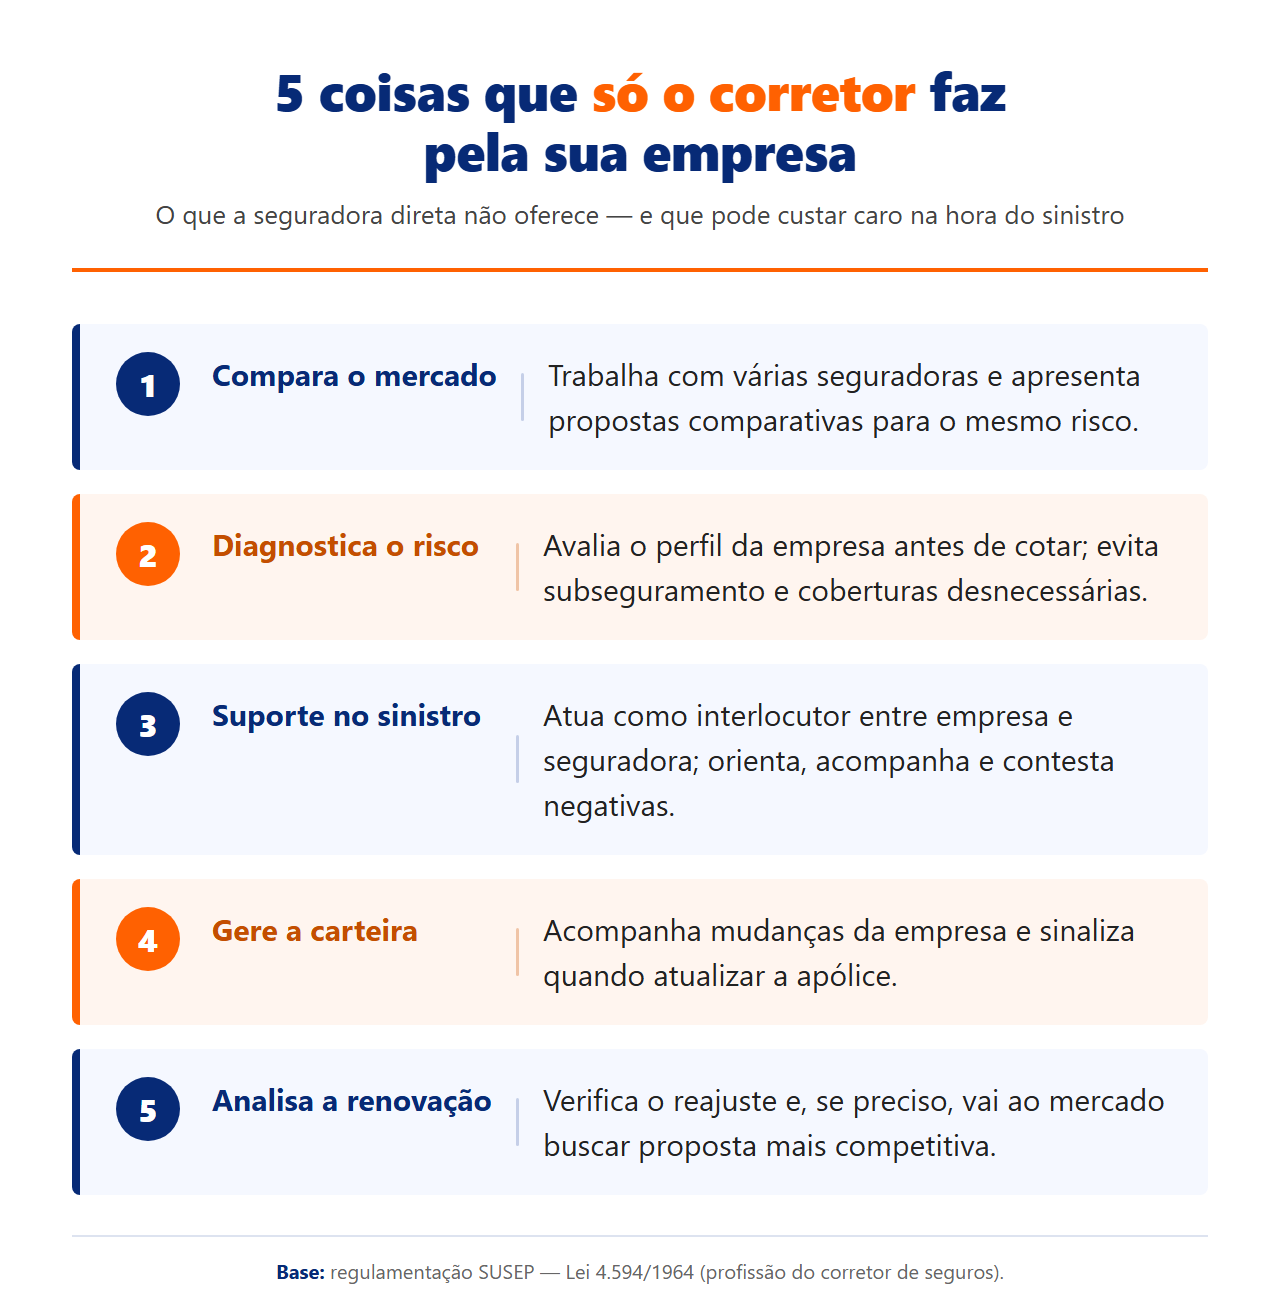
A diferença fundamental entre contratar pelo corretor e contratar diretamente com a seguradora está no que cada parte representa e no que você recebe além da apólice.
Comparação entre seguradoras: o corretor trabalha com múltiplas seguradoras e pode apresentar propostas comparativas de diferentes empresas para o mesmo risco. A seguradora direta apresenta apenas os próprios produtos. Para seguros empresariais com múltiplas coberturas e variáveis (LMI, franquia, coberturas complementares), a comparação de mercado é determinante para obter a melhor relação cobertura/prêmio.
Diagnóstico do risco antes de cotar: um corretor especializado em seguros empresariais avalia o perfil de risco da empresa antes de montar a proposta — patrimônio, atividade, responsabilidades, número de funcionários, histórico de sinistros. Esse diagnóstico evita o subaseguramento (apólice com cobertura insuficiente) e o sobaseguramento (prêmio pago por coberturas desnecessárias).
Suporte no momento do sinistro: quando ocorre um sinistro, o corretor atua como interlocutor entre o segurado e a seguradora — orienta na abertura do processo, acompanha o prazo de análise, contesta negativas indevidas e, quando necessário, aciona os canais de reclamação da SUSEP. Sem corretor, o segurado negocia diretamente com a seguradora — em desvantagem de informação e sem suporte técnico.
Gestão da carteira ao longo do tempo: empresas crescem, mudam de endereço, adquirem novos equipamentos, ampliam a equipe. O corretor acompanha essas mudanças e sinaliza quando a apólice precisa ser atualizada para não perder cobertura por desatualização do risco.
Consultoria em renovação: na renovação, o corretor analisa o reajuste proposto pela seguradora, verifica se as coberturas ainda são adequadas e, se necessário, vai ao mercado buscar proposta mais competitiva — sem custo adicional para a empresa.
Contratação Direta com a Seguradora: Quando Funciona
Contratar diretamente com a seguradora — sem intermediação de corretor — tem uma lógica em situações específicas:
Produtos simples e padronizados: seguros com poucas variáveis, cobertura única e processo de contratação online simplificado — como alguns seguros de automóvel pessoa física ou seguros residenciais básicos — podem ser contratados diretamente sem perda significativa de adequação.
Renovação de apólice estável: empresas que já têm uma apólice bem dimensionada, com histórico sem sinistros e cobertura adequada, podem eventualmente renovar diretamente — mas perdem a comparação de mercado que o corretor faria automaticamente.
Limitações da contratação direta para empresas:
- Sem acesso a comparação de mercado — a seguradora apresenta apenas os próprios produtos
- Sem diagnóstico técnico de risco — a contratação é baseada em autodeclaração sem validação técnica
- Sem suporte especializado em sinistros — o segurado negocia diretamente com a seguradora em situação de crise
- Risco de subaseguramento — sem análise técnica, o valor segurado e as coberturas podem ser insuficientes
Para seguros empresariais com múltiplas coberturas (RC, patrimonial, vida em grupo, saúde coletiva), a complexidade do produto torna o suporte técnico do corretor relevante — e o custo para o cliente é zero.
Como Escolher o Corretor Certo para a Sua Empresa
Não basta contratar qualquer corretor habilitado — a especialização importa. O mercado de seguros tem ramos distintos: um corretor especializado em seguro de automóvel pessoa física pode não ter a mesma profundidade técnica em seguros empresariais, saúde coletiva ou RC Profissional.
O que verificar ao escolher um corretor para a sua empresa:
- Habilitação na SUSEP: verificar o registro ativo no portal da SUSEP — todo corretor habilitado está disponível para consulta pública
- Especialização: o corretor já atende empresas do mesmo porte e setor? Tem experiência com os ramos relevantes para o seu negócio (saúde coletiva, RC, patrimonial)?
- Relação com múltiplas seguradoras: o corretor trabalha com quantas seguradoras? Um corretor com carteira diversificada tem mais capacidade de comparação
- Suporte pós-venda: como é o atendimento em caso de sinistro? O corretor tem equipe de regulação ou o cliente fica sozinho na negociação?
- Transparência na remuneração: o corretor deve informar, se solicitado, a comissão recebida pela seguradora na operação
A FENACOR (fenacor.org.br) e os sindicatos estaduais de corretores mantêm listas de profissionais habilitados e podem auxiliar na localização de corretores especializados por região e ramo.
Seguro Empresarial e a Obrigatoriedade do Corretor
Para determinados produtos e situações, a presença do corretor de seguros habilitado é condição regulatória — não apenas uma recomendação:
- Seguros de grandes riscos (contratos acima dos limites definidos pela SUSEP como “grandes riscos”): a regulamentação exige intermediação de corretor habilitado
- Resseguros: operações de resseguro exigem participação de corretores de resseguro habilitados separadamente
- Alguns produtos de saúde coletiva: a ANS regulamenta a distribuição de planos coletivos por operadoras e corretores registrados
Para a maioria dos seguros empresariais de PMEs, a presença do corretor não é obrigatória por lei — mas é fortemente recomendada pela complexidade do produto e pela assimetria de informação entre o segurado e a seguradora.
Perguntas Frequentes sobre Corretor de Seguros
O corretor cobra alguma taxa pela consultoria?
Não para o cliente. O corretor de seguros é remunerado pela seguradora por meio de comissão — um percentual do prêmio pago pelo cliente à seguradora. O valor do prêmio é o mesmo com ou sem corretor. Para o empresário, a consultoria, a comparação de mercado e o suporte em sinistros do corretor são gratuitos. Em casos de consultoria especializada independente (sem intermediação de produto), alguns profissionais cobram honorários separados — mas isso é incomum e deve ser declarado explicitamente.
Como verificar se um corretor é habilitado pela SUSEP?
A SUSEP mantém um sistema público de consulta de corretores habilitados em susep.gov.br. A consulta pode ser feita pelo CPF do corretor pessoa física ou pelo CNPJ da corretora pessoa jurídica. Um corretor habilitado tem registro ativo, habilitação nos ramos em que atua e situação regular junto à SUSEP. Sempre verifique antes de contratar — corretores sem habilitação não têm respaldo regulatório para intermediar seguros.
Posso trocar de corretor sem cancelar minha apólice?
Sim. A apólice pertence ao segurado, não ao corretor. A troca de corretor — tecnicamente chamada de transferência de carteira — pode ser feita mediante comunicação à seguradora, sem necessidade de cancelar e reemitir a apólice. A seguradora passa a remunerar o novo corretor nas renovações subsequentes. Em alguns casos, dependendo do regulamento interno da seguradora, pode haver período de fidelidade — verifique nas condições gerais da apólice.
Corretor de seguros e consultor de seguros são a mesma coisa?
Não necessariamente. O corretor de seguros é um profissional habilitado pela SUSEP com função específica de intermediação. “Consultor de seguros” não é uma denominação regulamentada — pode ser usada por corretores habilitados que enfatizam o aspecto consultivo da sua atuação, ou por profissionais sem habilitação na SUSEP que prestam consultoria sem intermediar produtos. Sempre verifique o registro SUSEP do profissional antes de contratar qualquer serviço relacionado a seguros.
Conclusão
Contratar seguros para a sua empresa pelo corretor habilitado não custa nada a mais — e entrega comparação de mercado, diagnóstico técnico de risco, suporte em sinistros e gestão da carteira ao longo do tempo. A escolha entre corretor e contratação direta não é uma questão de custo: é uma questão de quanto suporte especializado você quer ter quando precisar acionar a apólice.
Quer conhecer as opções de seguros empresariais disponíveis para o seu negócio com comparação entre seguradoras? Fale com um especialista Safe Lives — a análise é gratuita e sem compromisso.