Seguro de frota é a apólice que cobre todos os veículos da empresa — carro de passeio, utilitário ou caminhão leve — em um único contrato vinculado ao CNPJ, em vez de uma apólice separada para cada carro. Para o dono de PME que comprou o segundo ou terceiro veículo da empresa, a dúvida raramente é “preciso de seguro?” — é “vale mais a pena juntar tudo numa frota ou manter cada carro no seu próprio seguro?”.
Este guia explica como funciona o seguro de frota, a partir de quantos veículos ele costuma compensar, o que muda em relação ao seguro individual e como decidir sem depender só da palavra do corretor.
Seguro de Frota para PME: Como Funciona
O seguro de frota é uma modalidade de seguro automóvel — o mesmo ramo regulado que cobre o carro de passeio de qualquer pessoa física — só que contratada em nome da empresa (CNPJ) e estruturada para cobrir vários veículos sob uma única apólice, o documento que formaliza o contrato entre a empresa e a seguradora. Para saber o que deve ter numa apólice empresarial completa, vale entender primeiro a estrutura básica de qualquer contrato de seguro para PME.
Na prática, isso muda três coisas em relação ao seguro individual:
- Um único vencimento e uma única fatura para toda a frota, em vez de datas e boletos espalhados por veículo
- Um só corretor e uma só seguradora acompanham toda a frota, o que simplifica renovação e sinistro
- O risco é avaliado pelo conjunto, não veículo a veículo — o histórico de sinistros da frota inteira pesa na renovação, para o bem ou para o mal
Na estrutura de registro da SUSEP, o seguro automóvel é organizado principalmente no Ramo Automóvel – Casco (0531), sem um ramo separado exclusivo para “frota”: a frota é uma forma comercial de contratar esse mesmo ramo em volume, não uma modalidade regulatória distinta. Por isso, os números de mercado do ramo automóvel (ver seção sobre dados do setor, adiante) refletem também as apólices de frota, sem uma estatística separada só para elas.
A Partir de Quantos Veículos Vale a Pena Contratar?
Não existe um piso único definido pela regulação — cada seguradora define a partir de quantos veículos aceita montar uma apólice de frota, e o número varia. A Tokio Marine, por exemplo, descreve esse produto como recomendado “a partir de 3 veículos (passeio, utilitários ou carga)” nas condições públicas do produto. Outras seguradoras trabalham com pisos diferentes — o número exato depende de cada uma, então a única forma de saber o piso real é perguntar na cotação com o corretor.
Na prática, a decisão de migrar para frota costuma fazer sentido quando a empresa:
- Já tem 2 ou mais veículos no nome do CNPJ e quer simplificar a gestão de renovações
- Tem rotatividade de motoristas (mais de uma pessoa dirige o mesmo carro em dias diferentes)
- Vai crescer a frota nos próximos 12 meses e prefere negociar o crescimento dentro do mesmo contrato em vez de abrir apólice nova a cada compra
Empresas com apenas 1 veículo não têm frota a segurar — o produto correto nesse caso é o seguro auto empresarial individual, no nome do CNPJ.
Seguro de Frota é Mais Barato que Apólices Individuais?
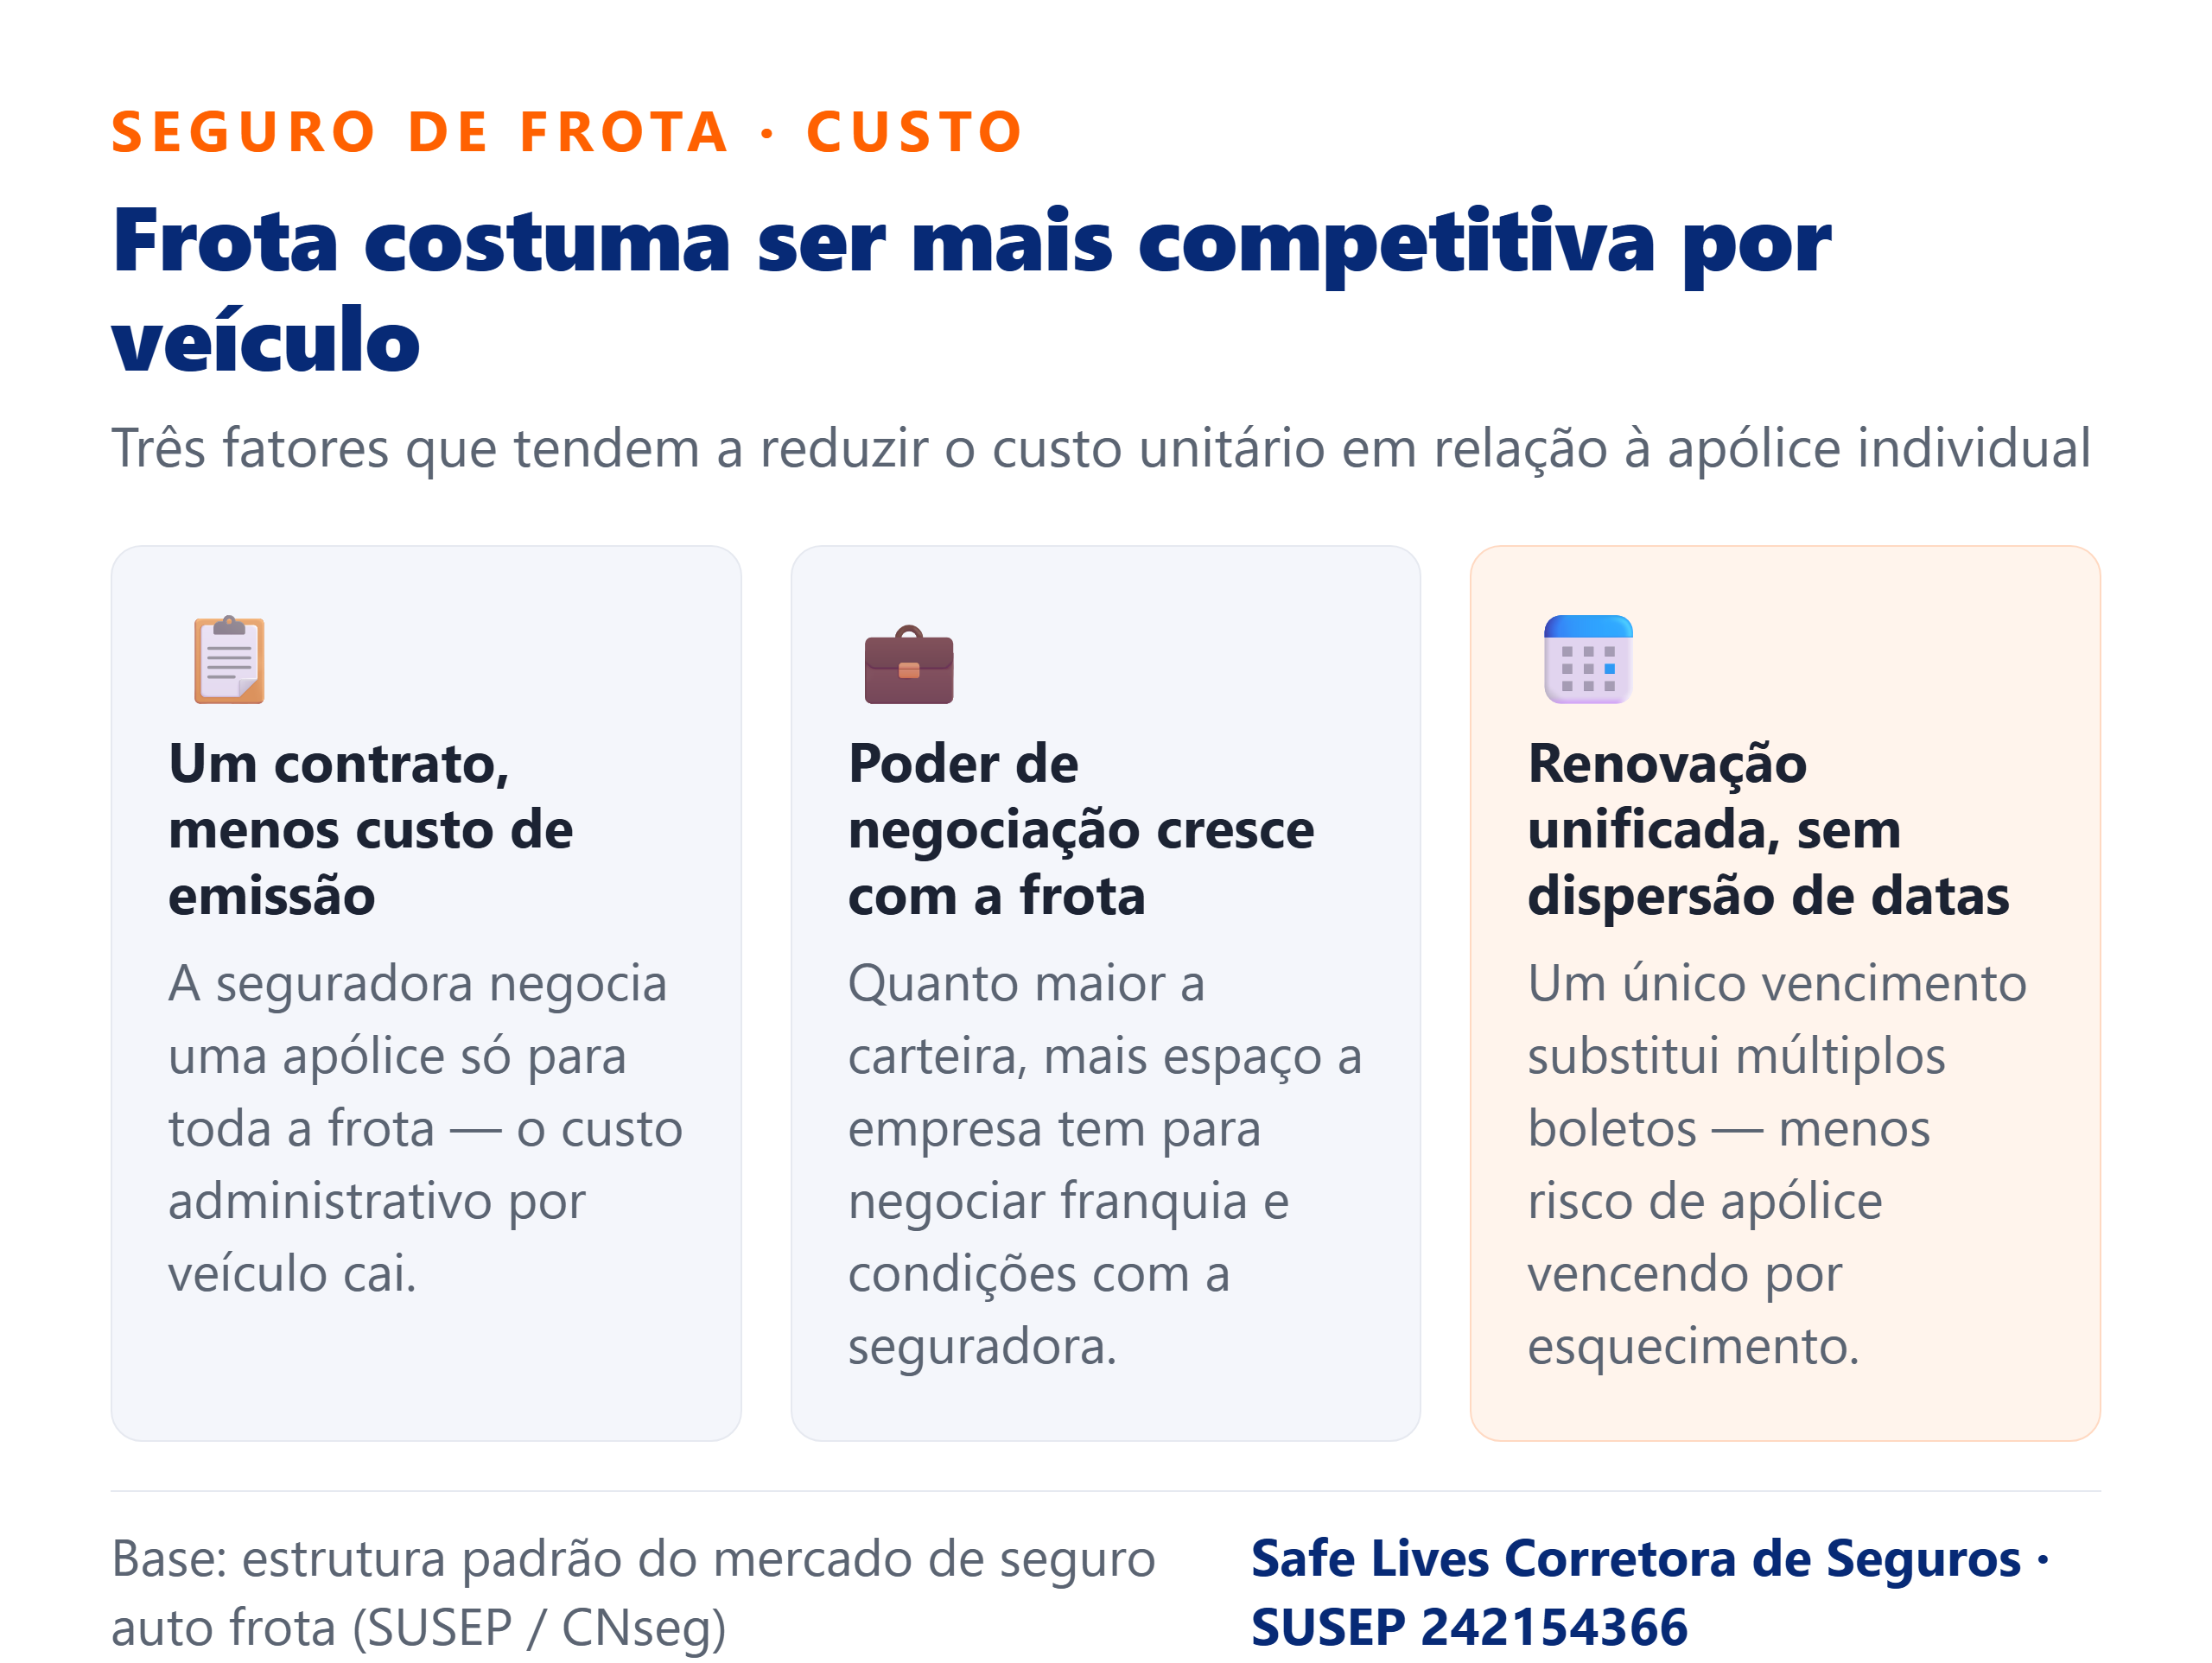
Tende a ser mais competitivo por veículo, mas não existe um percentual de desconto fixo publicado pelo mercado — o valor final depende do perfil de uso de cada veículo, da região de circulação, do histórico de sinistros da empresa e da seguradora escolhida. Qualquer número de “economia média” que você vir em outro lugar sem fonte da seguradora deve ser tratado como estimativa, não como promessa.
O que costuma pesar a favor do custo por veículo na frota:
- Diluição do risco administrativo: a seguradora negocia um contrato só, com menos custo de emissão por veículo
- Poder de negociação da carteira: quanto maior a frota, mais espaço a empresa tem para negociar franquia — o valor que o segurado paga por conta própria em caso de sinistro antes da seguradora cobrir o restante — e outras condições
- Histórico consolidado: uma frota com baixo índice de sinistro tende a conseguir melhores condições na renovação do seguro empresarial do que veículos avulsos com históricos desconexos
Peça sempre a cotação nos dois formatos (frota e individual) antes de decidir — é a única forma de comparar o custo real para o perfil específico da sua empresa.
Quem Pode Dirigir os Veículos da Frota Segurada
Uma diferença de prática comum apontada por corretoras e operadoras do mercado de frotas é que a apólice tende a não vincular o preço a um condutor fixo por veículo — diferente do seguro individual de pessoa física, que costuma considerar o perfil de quem mais dirige o carro (idade, tempo de habilitação, uso). Isso não é uma regra geral do mercado nem uma garantia contratual: cada seguradora define suas próprias condições de condução, e o correto é confirmar no contrato antes de assumir que qualquer funcionário pode dirigir sem restrição.
Na prática, isso costuma resolver um problema comum de PME: o carro da empresa é usado por mais de um funcionário ao longo da semana — o vendedor externo numa segunda, o gestor de operações na terça. O ponto de atenção é sempre o mesmo: o condutor precisa estar devidamente habilitado, e as condições exatas de quem pode dirigir dependem do que foi contratado na apólice — confirme esse ponto especificamente na cotação.
Seguro de Frota Exige CNPJ? O Que Muda em Relação ao Seguro Pessoal
Sim — o seguro de frota é contratado em nome da pessoa jurídica. Isso muda a natureza do contrato: a empresa é a titular da apólice, e não o sócio ou o funcionário que efetivamente dirige o carro.
Na prática isso traz duas consequências que o dono de PME precisa conhecer antes de contratar:
- O veículo precisa estar no nome (ou na posse formal, como leasing ou financiamento) da empresa para entrar na frota, conforme as regras de cada seguradora
- O histórico de sinistro fica vinculado ao CNPJ, não ao CPF do motorista — o que pode ser bom (motorista com restrição no CPF não penaliza a apólice da empresa) ou exigir mais atenção da gestão (um sinistro recorrente afeta a renovação de toda a frota, não só de um carro)
Carro registrado no CPF do sócio, mas usado pela empresa, normalmente não entra na frota — vale confirmar com o corretor se o seu caso se enquadra antes de fechar a cotação.
Como Funciona o Sinistro na Frota Empresarial
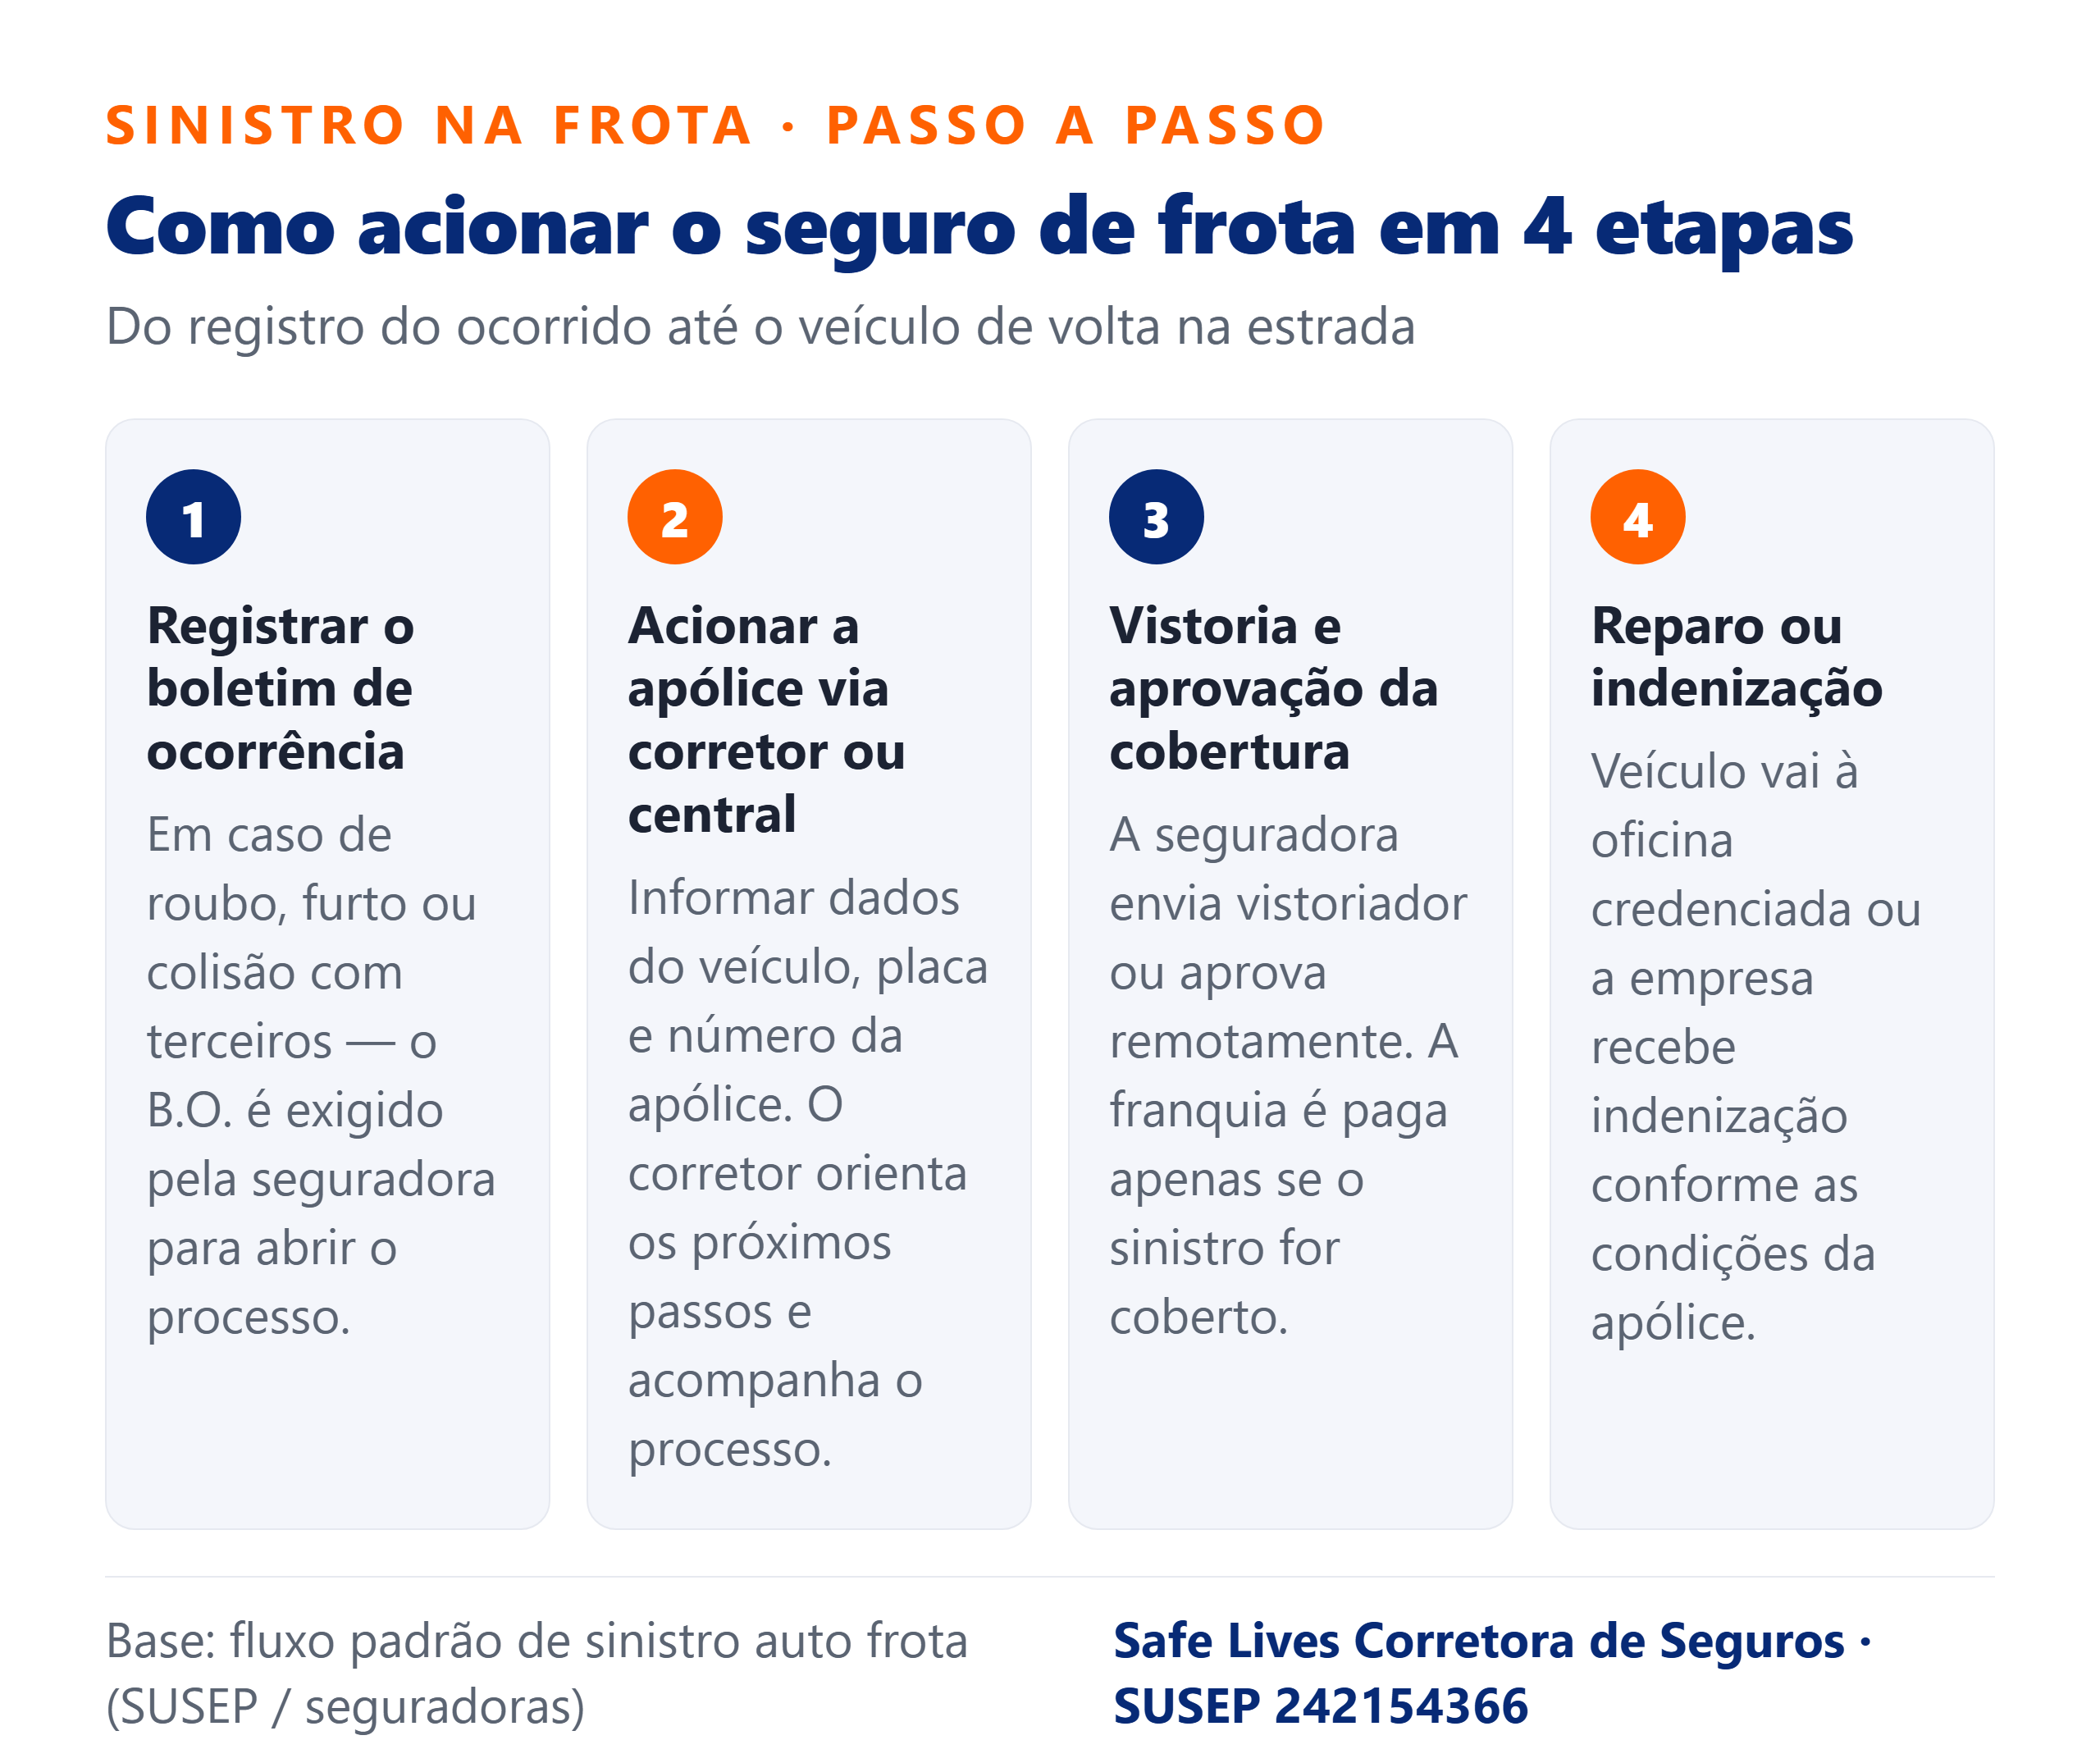
O fluxo básico de sinistro — o evento coberto pela apólice, como colisão, roubo ou avaria — é parecido com o do seguro individual, mas centralizado: a empresa comunica a ocorrência à seguradora (geralmente por um canal único de frota, não o mesmo canal do seguro de pessoa física), a seguradora abre a regulação do sinistro e, confirmada a cobertura, aciona o reparo na rede credenciada ou o pagamento combinado na apólice, conforme as condições contratadas.
Pontos que a gestão de frota precisa ter organizados para não perder tempo no momento do sinistro:
- Lista atualizada de quem estava dirigindo cada veículo, com CNH válida
- Documentação do veículo (CRLV) em dia e vinculada ao CNPJ
- Canal interno definido para o motorista reportar o sinistro rapidamente ao responsável pela frota, que aciona a seguradora
Sinistro recorrente em poucos veículos específicos da frota é um sinal para revisar o uso desses carros antes da próxima renovação — muda o resultado da negociação com a seguradora.
O Que os Dados do Setor Dizem sobre Seguro de Frota em 2026
O ramo de seguro automóvel — que inclui as apólices de frota — arrecadou R$ 30,73 bilhões em prêmios no primeiro semestre de 2026, alta nominal de 6,29% sobre o mesmo período de 2025, segundo o Boletim SUSEP de junho/2026, divulgado pela Superintendência de Seguros Privados em 10 de agosto de 2026.
Em projeção divulgada em dezembro de 2025 para o mercado segurador de 2026, a CNseg — confederação que reúne as seguradoras brasileiras — estimou crescimento de 7,7% para o ramo automóvel e sinistralidade estável em 59,8% (medição até setembro de 2025), um indicador de ramo maduro, com preço historicamente mais previsível do que em segmentos de sinistralidade instável.
Do lado do risco, os números de São Paulo também ajudam a contextualizar a decisão: segundo a Secretaria de Segurança Pública de São Paulo (SSP-SP), o roubo de veículos no estado caiu 39,9% no primeiro bimestre de 2026 (2.743 ocorrências, o menor patamar desde 2001, início da série histórica) e o furto caiu 13,6% (13.014 ocorrências, o 2º menor número já registrado na série).
A queda é uma boa notícia, mas não elimina o risco que essa apólice cobre: colisão, avaria, responsabilidade civil por danos a terceiros e incêndio também respondem por parte relevante dos sinistros de frota empresarial, não só roubo e furto.
Como Escolher e Contratar o Seguro de Frota da Sua Empresa
Antes de assinar, vale mapear os riscos da empresa antes de contratar e passar por um checklist simples:
- ☐ Confirmar o número mínimo de veículos exigido pela seguradora escolhida
- ☐ Levantar o histórico de sinistros de cada veículo nos últimos 12 meses
- ☐ Definir se todos os veículos entram na mesma apólice ou se algum fica de fora (ex.: veículo em nome de sócio, sem uso corporativo)
- ☐ Pedir cotação nos dois formatos — frota e individual — para comparar
- ☐ Verificar se a franquia é negociável por veículo ou fixa para toda a frota
- ☐ Confirmar cobertura de seguro de responsabilidade civil empresarial, item essencial para veículo de uso profissional
Da cotação à emissão da apólice, o prazo varia conforme a documentação da empresa e dos veículos — ter CRLV, CNPJ e a relação de condutores organizados antecipa o processo.
Perguntas Frequentes sobre Seguro de Frota para PME
Empresa com apenas 2 veículos pode contratar seguro de frota?
Depende da seguradora — o piso mínimo de veículos varia por seguradora e não é definido pela regulação. A Tokio Marine, por exemplo, trabalha a partir de 3 veículos; a forma correta de confirmar para o seu caso é consultar a cotação com o corretor.
Posso incluir o carro de um sócio no seguro de frota da empresa?
Em geral, só entram na frota veículos registrados no nome (ou na posse formal, como leasing) do CNPJ da empresa. Carro no CPF do sócio, mesmo que usado a serviço da empresa, normalmente fica fora — confirme o enquadramento do seu caso antes de contratar.
Qualquer funcionário habilitado pode dirigir um veículo da frota segurada?
Depende do que foi contratado: em muitas apólices de frota a cobertura acompanha o veículo, não um condutor fixo, mas essa condição varia por seguradora. Confirme explicitamente esse ponto na cotação — o condutor sempre precisa ter CNH válida e compatível com o veículo.
O que acontece se a empresa vender um veículo durante a vigência do seguro de frota?
O veículo vendido sai da apólice e o prêmio da frota é ajustado proporcionalmente, conforme as regras da seguradora contratada — o procedimento exato (crédito, desconto na próxima parcela) varia por seguradora e deve ser confirmado no contrato antes da assinatura.
Seguro de frota para PME compensa quando a empresa já tem mais de um veículo, mais de um condutor no dia a dia, ou pretende crescer a frota nos próximos meses — a decisão certa depende menos de “quantos carros” e mais de comparar a cotação de frota com a soma das cotações individuais para o seu caso específico. Para contratar, veja a página do Seguro de Frota de Veículos da Safe Lives e peça a sua cotação.
Quer comparar as duas opções para a frota da sua empresa? Fale com um especialista Safe Lives sem compromisso.