Como acionar seguro empresarial é uma dúvida que só aparece na hora errada: no meio de um incêndio, um vazamento, uma ação judicial contra a empresa ou um ataque cibernético. Nesse momento, empresário nenhum quer perder tempo descobrindo o passo a passo.
Neste guia você vai entender o caminho para comunicar o sinistro, os prazos que a lei dá para a seguradora responder, os documentos que costumam ser pedidos e por que o corretor de seguros é, na prática, quem conduz esse processo do início ao fim.
Como Acionar Seguro Empresarial: Primeiro Passo Após o Sinistro
O primeiro passo é comunicar o sinistro — o evento coberto pela apólice, como um incêndio, um roubo, um vazamento de dados ou uma ação de responsabilidade civil — à seguradora ou ao corretor assim que a empresa tomar conhecimento do que aconteceu.
Segundo o Código Civil (Lei 10.406/2002, art. 771), “sob pena de perder o direito à indenização, o segurado participará o sinistro ao segurador, logo que o saiba, e tomará as providências imediatas para minorar-lhe as consequências”. A lei não fixa um número de dias para esse aviso — ela exige agir assim que a empresa toma conhecimento do ocorrido, e tomar de imediato as medidas possíveis para reduzir o prejuízo.
Na prática, o caminho mais seguro é:
- Avisar o corretor de seguros da empresa, que já conhece a apólice e sabe qual canal da seguradora usar
- Registrar a comunicação por escrito — e-mail, protocolo no site ou aplicativo da seguradora
- Guardar todos os comprovantes e números de protocolo
Uma empresa de médio porte em São Paulo que sofre um furto no escritório, por exemplo, deve registrar boletim de ocorrência e comunicar a seguradora no mesmo dia — quanto mais cedo o processo começa, menor o risco de questionamento sobre a extensão do dano.
Quais Documentos Você Precisa Reunir para o Sinistro Empresarial
A seguradora só começa a contar o prazo de análise depois de receber toda a documentação exigida — por isso, reunir os documentos certos logo no início acelera a regulação do sinistro.
Documentos comuns a praticamente todo sinistro empresarial:
- Cópia da apólice e do aviso de sinistro preenchido
- Boletim de ocorrência — geralmente exigido pela seguradora em casos de furto, roubo ou danos causados por terceiros; confirme a exigência específica na apólice contratada
- Contrato social atualizado e documentos societários da empresa
- Dados bancários da empresa para eventual pagamento da indenização
Documentos que variam conforme o tipo de sinistro:
- Danos materiais: orçamentos detalhados de reparo, fotos do dano, lista de bens afetados com data de aquisição
- Responsabilidade civil (RC) e D&O: notificação ou citação judicial recebida, correspondências trocadas com o terceiro reclamante
- Seguro cyber: registro do incidente, relatório técnico do time de TI ou fornecedor de segurança, comunicações enviadas a clientes ou à ANPD quando aplicável
Quanto mais completa a entrega inicial, menor a chance de a seguradora pedir documentos complementares — o que, como você vai ver a seguir, suspende a contagem do prazo de resposta.
Quanto Tempo a Seguradora Tem para Responder
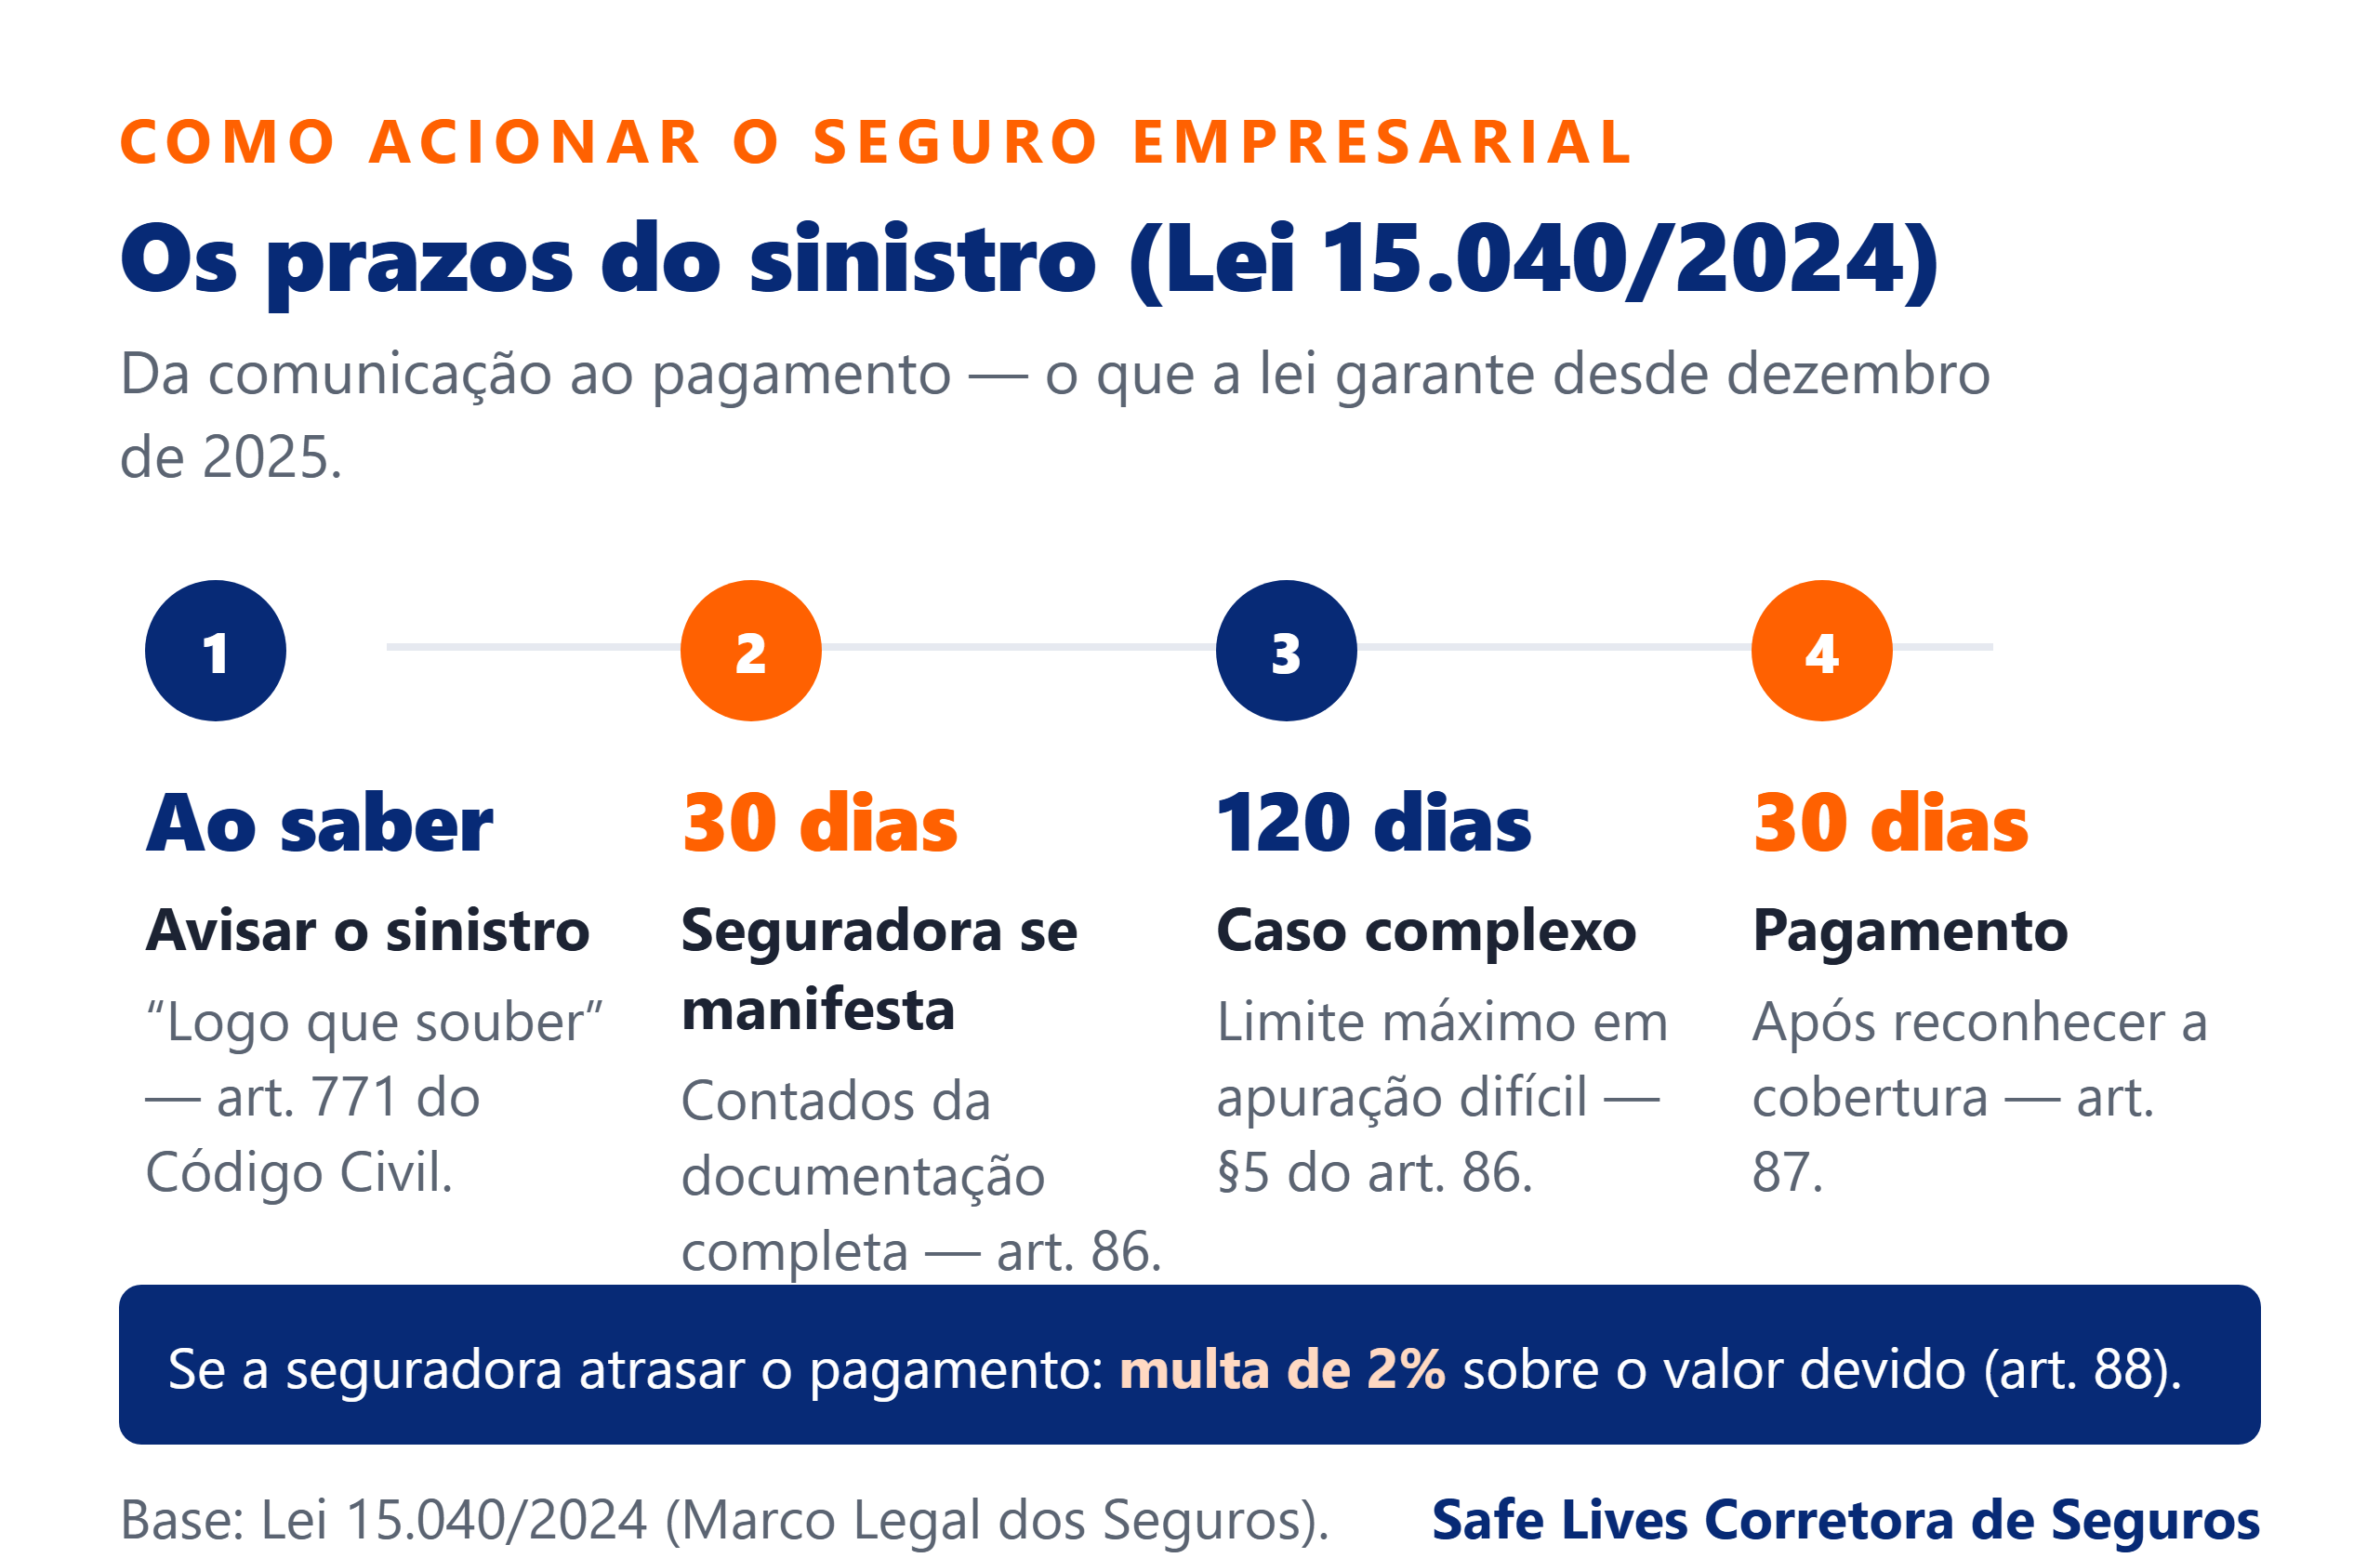
Desde dezembro de 2025 (quando entrou em vigor), a Lei 15.040/2024 (o Marco Legal dos Seguros) passou a regular de forma mais clara os prazos de regulação de sinistro no Brasil. Pelo art. 86, “a seguradora terá o prazo máximo de 30 (trinta) dias para manifestar-se sobre a cobertura, sob pena de decair do direito de recusá-la, contado da data de apresentação da reclamação ou do aviso de sinistro (…) acompanhados de todos os elementos necessários à decisão”.
Isso significa que, se a seguradora pedir documentos adicionais, o prazo só recomeça a contar quando a empresa entregar o que foi solicitado. Por isso a recomendação prática do corretor costuma ser: envie a documentação completa já na primeira remessa, sempre que possível.
Reconhecida a cobertura, o art. 87 da mesma lei dá à seguradora prazo máximo de 30 dias para pagar a indenização ou o capital estipulado — salvo previsão diferente na apólice contratada, já que a lei permite que as partes convencionem regras distintas em determinados pontos.
Resumo prático (sujeito às condições específicas da apólice):
- Aviso do sinistro: sem prazo fixo — comunicar assim que a empresa tomar conhecimento (art. 771, Código Civil)
- Manifestação sobre a cobertura: até 30 dias após documentação completa (art. 86, Lei 15.040/2024)
- Pagamento após cobertura reconhecida: até 30 dias (art. 87, Lei 15.040/2024), salvo regra diferente na apólice
Sinistros Complexos: Quando o Prazo Pode Ser Maior
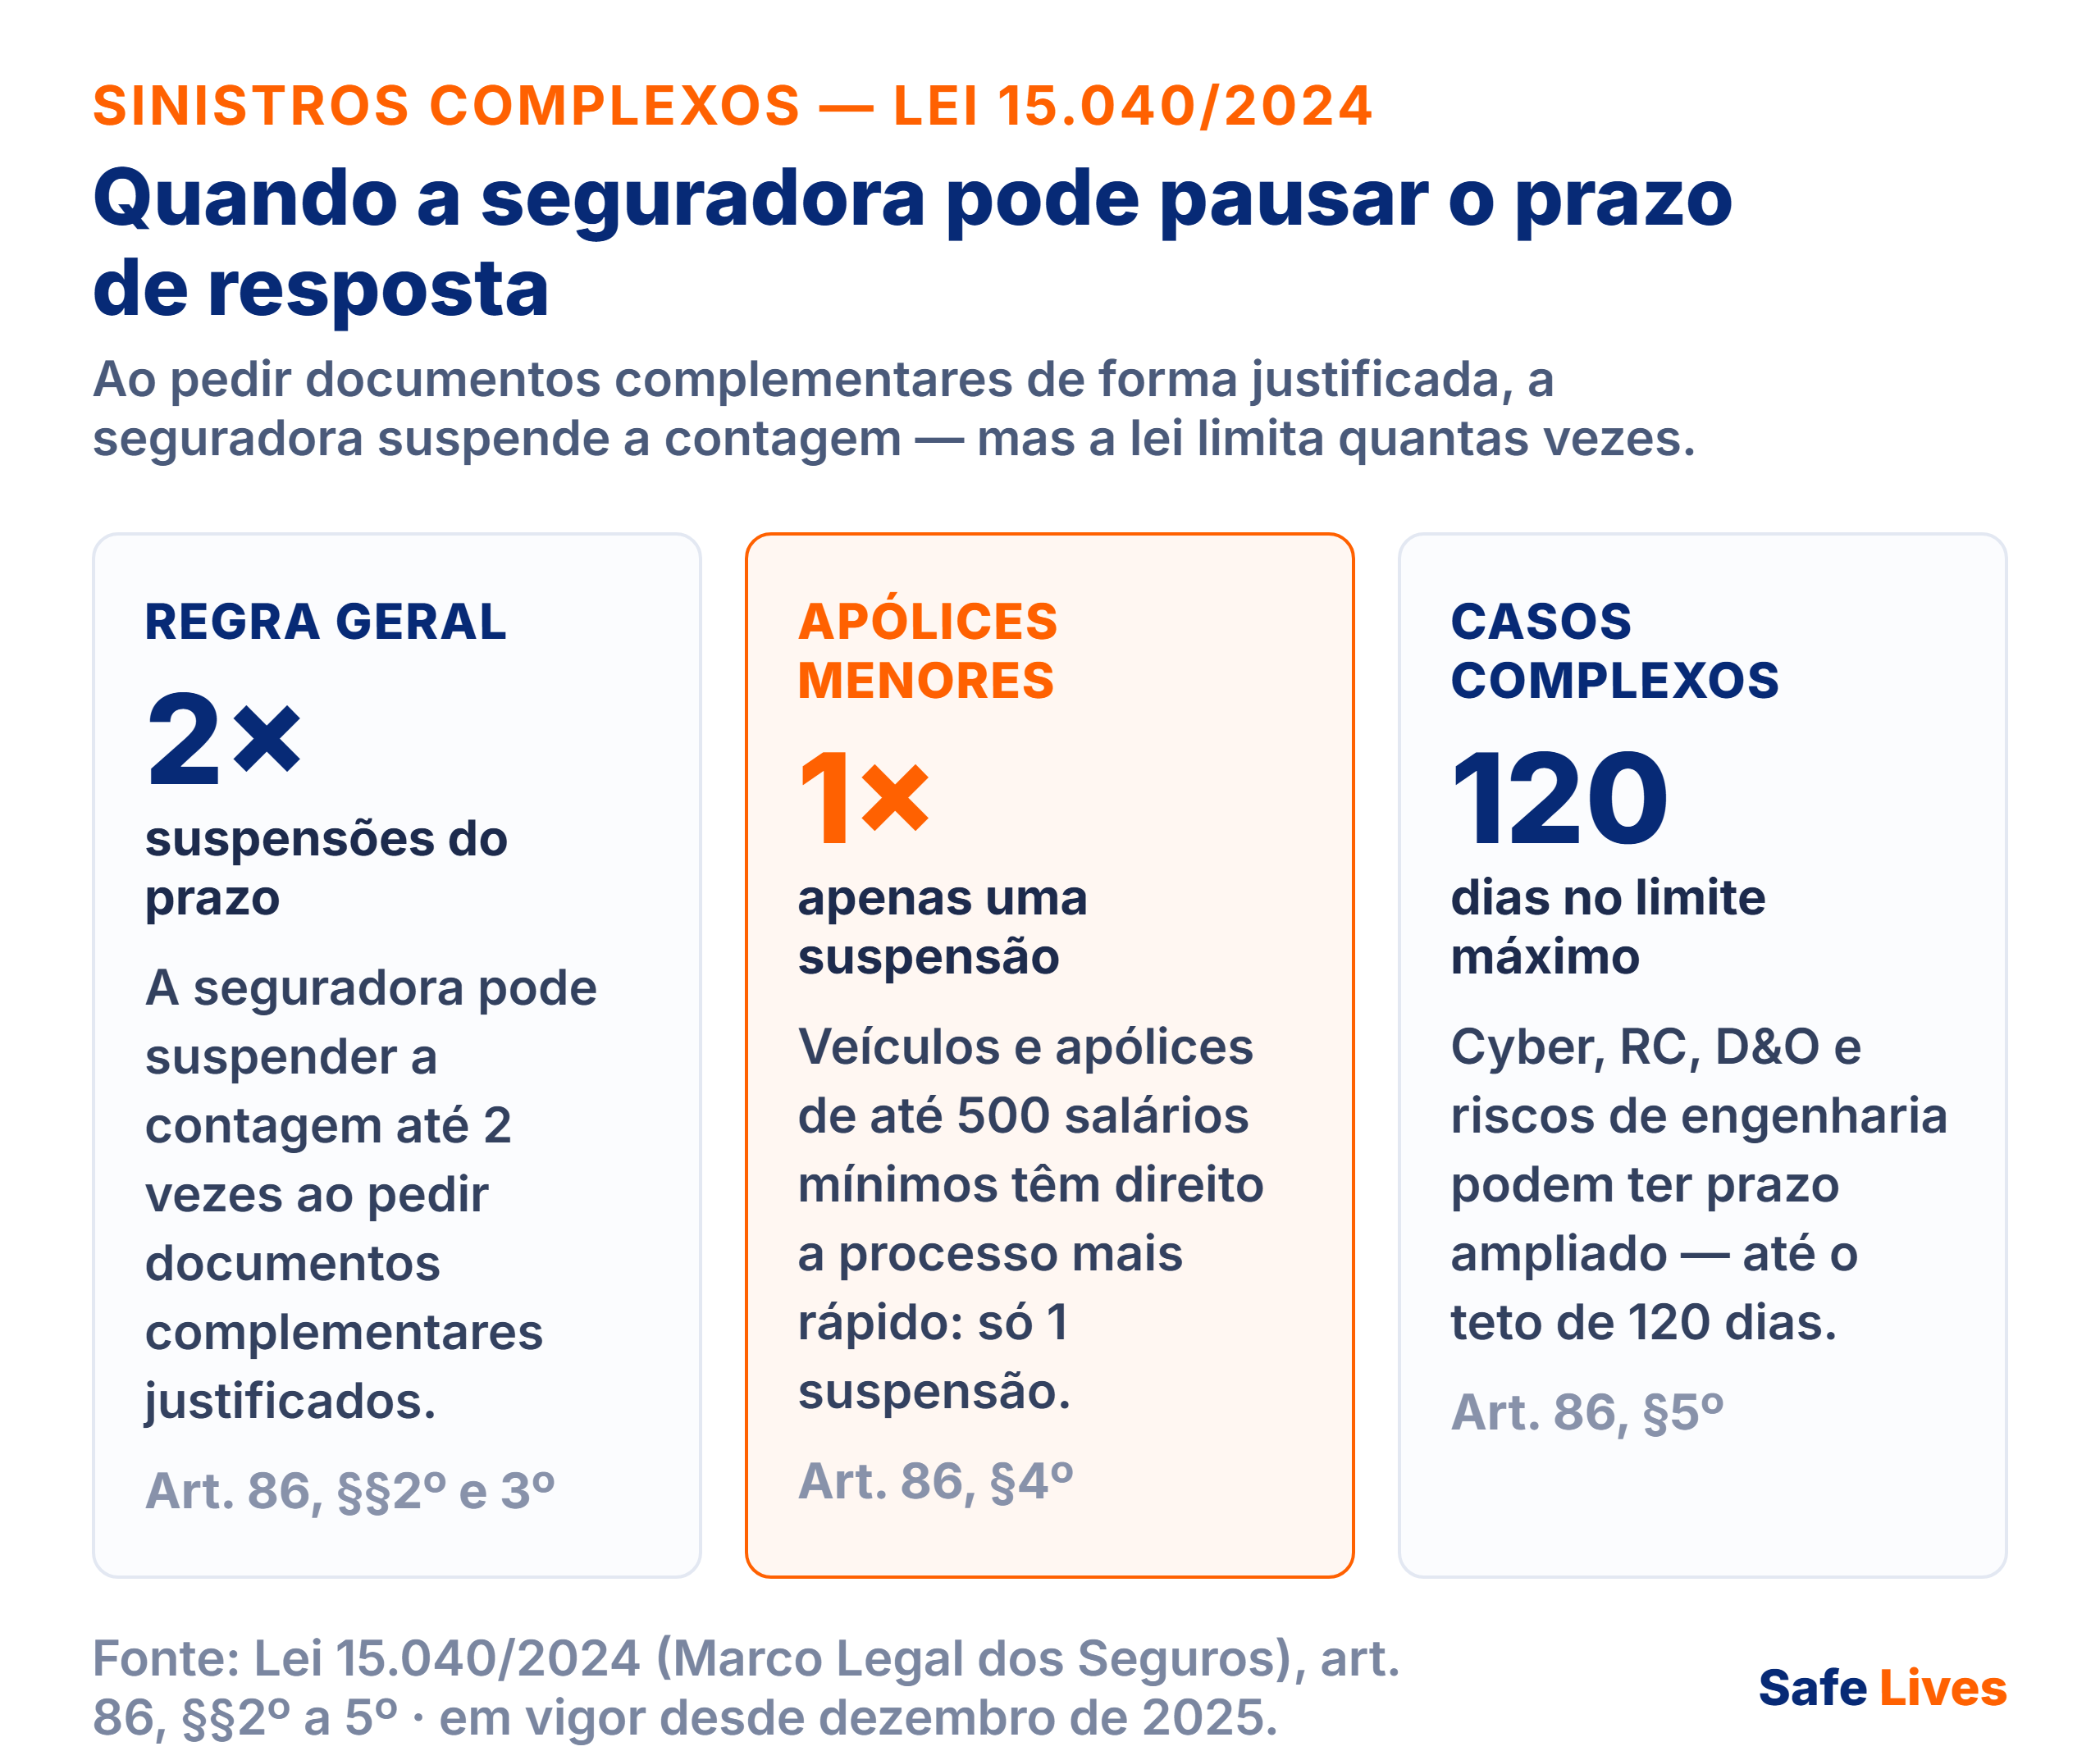
Nem todo sinistro empresarial é simples de apurar. O §5º do art. 86 da Lei 15.040/2024 prevê que “a autoridade fiscalizadora poderá fixar prazo superior [aos 30 dias] para tipos de seguro em que a verificação da existência de cobertura implique maior complexidade na apuração, respeitado o limite máximo de 120 (cento e vinte) dias”.
Isso costuma se aplicar a seguros empresariais de maior sofisticação técnica, como responsabilidade civil (RC), D&O (seguro de diretores e executivos), riscos de engenharia e seguro cyber — casos em que apurar causa, extensão do dano e responsabilidade exige perícia técnica, análise jurídica ou investigação forense, não apenas conferência de nota fiscal.
A lei também trata do pedido de documentos complementares: pelos §§2º e 3º do art. 86, a seguradora pode suspender o prazo de resposta por até 2 vezes ao pedir documentos complementares de forma justificada. Já o §4º restringe essa suspensão a apenas 1 vez nos seguros de veículos automotores e em seguros cujo capital segurado não passe de 500 salários mínimos — ou seja, apólices de menor valor têm direito a um processo mais rápido, com menos margem para a seguradora suspender o prazo.
O que isso muda na prática para a empresa:
- Sinistros técnicos (cyber, RC, D&O) tendem a levar mais tempo do que um sinistro patrimonial simples, e isso é esperado, não necessariamente um problema
- Responder rápido a pedidos de documentos complementares evita alongar ainda mais o processo
- Vale perguntar ao corretor, no início do processo, qual prazo é esperado para aquele tipo específico de sinistro
O Papel do Corretor no Sinistro Empresarial
Na teoria, a empresa pode acionar a seguradora diretamente. Na prática, é o corretor de seguros quem acompanha — e muitas vezes acelera — a regulação do sinistro, porque conhece a apólice, tem contato direto com a área técnica da seguradora e sabe quais documentos costumam travar o processo.
Segundo a FENACOR (Federação Nacional dos Corretores de Seguros), com a Lei 15.040/2024 o corretor passou a ser reconhecido de forma mais explícita como o profissional habilitado que representa os interesses do segurado desde a cotação até a regulação do sinistro — funcionando como canal de informação em dois sentidos: leva as dúvidas da empresa para a seguradora e traduz as exigências da seguradora para a empresa.
O que o corretor costuma fazer na prática, segundo a FENACOR:
- Comunica o sinistro à seguradora assim que é acionado pela empresa
- Acompanha todo o processo de regulação como principal ponto de contato
- Ajuda a garantir que segurado e beneficiários sejam tratados de forma justa e dentro dos prazos
- Intermedia junto à seguradora decisões que exigem agilidade, quando o caso pede
Em seguros corporativos mais técnicos — RC, D&O, riscos de engenharia e cyber — essa atuação deixa de ser conveniência e passa a ser praticamente uma condição para que a regulação corra bem, já que envolve interlocução técnica que o departamento financeiro ou jurídico da empresa nem sempre tem tempo de conduzir sozinho.
O Que Fazer se a Seguradora Atrasar ou Negar o Pagamento
Quando a seguradora não cumpre o prazo de pagamento, o art. 88 da Lei 15.040/2024 prevê consequência financeira direta: “a mora da seguradora fará incidir multa de 2% (dois por cento) sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e da responsabilidade por perdas e danos”. Isso dá à empresa segurada um argumento concreto para cobrar o cumprimento do prazo, e não apenas uma reclamação informal.
Se o problema for atraso, o primeiro passo é formalizar a cobrança por escrito com a seguradora, com o corretor acompanhando. Se não houver resposta satisfatória, a empresa pode:
- Abrir reclamação na Ouvidoria da seguradora
- Registrar reclamação na SUSEP — órgão que fiscaliza o mercado de seguros no Brasil — pelo canal oficial de atendimento ao consumidor (Fala.BR)
- Buscar orientação jurídica, se a negativa de cobertura parecer indevida à luz do contrato
Negativa de cobertura não é a mesma coisa que atraso — pelo art. 86, §6º da mesma lei, a seguradora pode recusar a cobertura dentro do prazo, desde que a recusa seja “expressa e motivada”. Nesse caso, o corretor é quem ajuda a interpretar se a negativa está de acordo com o que foi contratado ou se há motivo para contestar.
Como Acionar Seguro Empresarial Sem Perder o Prazo
Reunir alguns hábitos simples reduz bastante o risco de atrito na hora de um sinistro:
- Guarde a apólice atualizada em local acessível a quem decide na empresa, não só no e-mail do corretor
- Tenha o contato direto do corretor e da seguradora salvos, com o número da apólice à mão
- No momento do sinistro, documente tudo: fotos, boletim de ocorrência, comunicações internas — quanto mais completo o dossiê inicial, mais rápida a resposta da seguradora
- Envie a documentação exigida de uma vez só, sempre que possível, para não reiniciar a contagem do prazo com pedidos complementares
- Mantenha o corretor informado em cada etapa — ele é quem consegue antecipar exigências da seguradora antes que elas travem o processo
Esse cuidado vale tanto para sinistros simples, como um dano patrimonial pontual, quanto para os mais complexos, como um incidente cibernético ou uma ação de responsabilidade civil — nos dois casos, organização e comunicação rápida são o que está sob controle da empresa.
Perguntas Frequentes
Quanto tempo a seguradora tem para pagar o sinistro empresarial?
Pela Lei 15.040/2024, a seguradora tem até 30 dias para se manifestar sobre a cobertura (art. 86), contados da entrega de toda a documentação exigida, e mais até 30 dias para pagar depois de reconhecer a cobertura (art. 87) — sempre conforme as condições da apólice contratada.
Existe prazo para comunicar o sinistro à seguradora?
O Código Civil (art. 771) não fixa um número de dias, mas exige que o segurado comunique o sinistro “logo que o saiba” e tome providências imediatas para reduzir as consequências — sob pena de perder o direito à indenização.
Por que alguns sinistros empresariais demoram mais que 30 dias?
A lei permite à SUSEP fixar prazo maior, de até 120 dias, para tipos de seguro em que a apuração da cobertura é mais complexa (art. 86, §5º) — na prática, isso costuma se aplicar a sinistros mais técnicos, como cyber, D&O e responsabilidade civil.
O corretor de seguros cobra algo a mais para acompanhar o sinistro?
Não. O acompanhamento da regulação do sinistro faz parte do serviço do corretor, já remunerado pela comissão embutida na apólice — contratar com corretor não encarece o seguro e dá acesso a um interlocutor técnico durante todo o processo.
Saber como acionar seguro empresarial é, na prática, saber avisar rápido, reunir a documentação certa e ter um corretor acompanhando cada prazo — é isso que separa uma regulação de sinistro tranquila de um processo arrastado.
Quer entender melhor como funciona a apólice da sua empresa antes que um sinistro aconteça? Fale com um especialista Safe Lives sem compromisso.