Quanto custa um seguro cyber para PME é a primeira pergunta de quem já entendeu que um ataque pode custar muito mais do que a apólice. Não existe uma tabela fixa: duas empresas do mesmo porte podem receber propostas bem diferentes, porque o preço nasce da combinação entre faturamento, tipo de dado tratado e maturidade de segurança — não de uma régua única por tamanho de empresa.
Neste artigo você vai entender exatamente o que a seguradora avalia para calcular o prêmio, como a franquia e o limite de indenização se relacionam com o valor da apólice, e o que fazer para chegar a uma cotação mais competitiva sem abrir mão da cobertura que sua empresa realmente precisa.
Quanto Custa um Seguro Cyber para PME: a Faixa de Preço na Prática
Não existe um valor único de referência publicado pelo mercado para pequenas e médias empresas — e desconfie de qualquer corretora que ofereça uma tabela fechada sem antes conhecer o seu negócio. O que existe é um método: a seguradora parte do limite de indenização que a empresa quer contratar e aplica uma taxa sobre esse valor, ajustada pelo perfil de risco apurado na proposta.
O que entra nessa conta, nesta ordem de peso: – Faturamento anual e porte da empresa – Setor de atuação (empresas que tratam mais dados sensíveis de terceiros — saúde, jurídico, fintechs — tendem a pagar mais) – Volume e tipo de dado pessoal tratado (a exposição à LGPD pesa diretamente na análise) – Maturidade de segurança já existente (autenticação multifator, backup testado, resposta a incidentes) – Histórico de sinistros ou incidentes anteriores
O seguro cibernético ainda está longe de ser padrão no país — a contratação cresce rápido, mas parte de uma base pequena, o que significa que boa parte dos donos de PME está cotando isso pela primeira vez e comparando propostas sem saber exatamente o que está por trás do número. Entenda também por que pequenas empresas viraram alvo preferencial de ataques cibernéticos antes de decidir o limite de indenização ideal.
O Que Entra no Cálculo do Prêmio: Faturamento, Setor e Dados Sensíveis
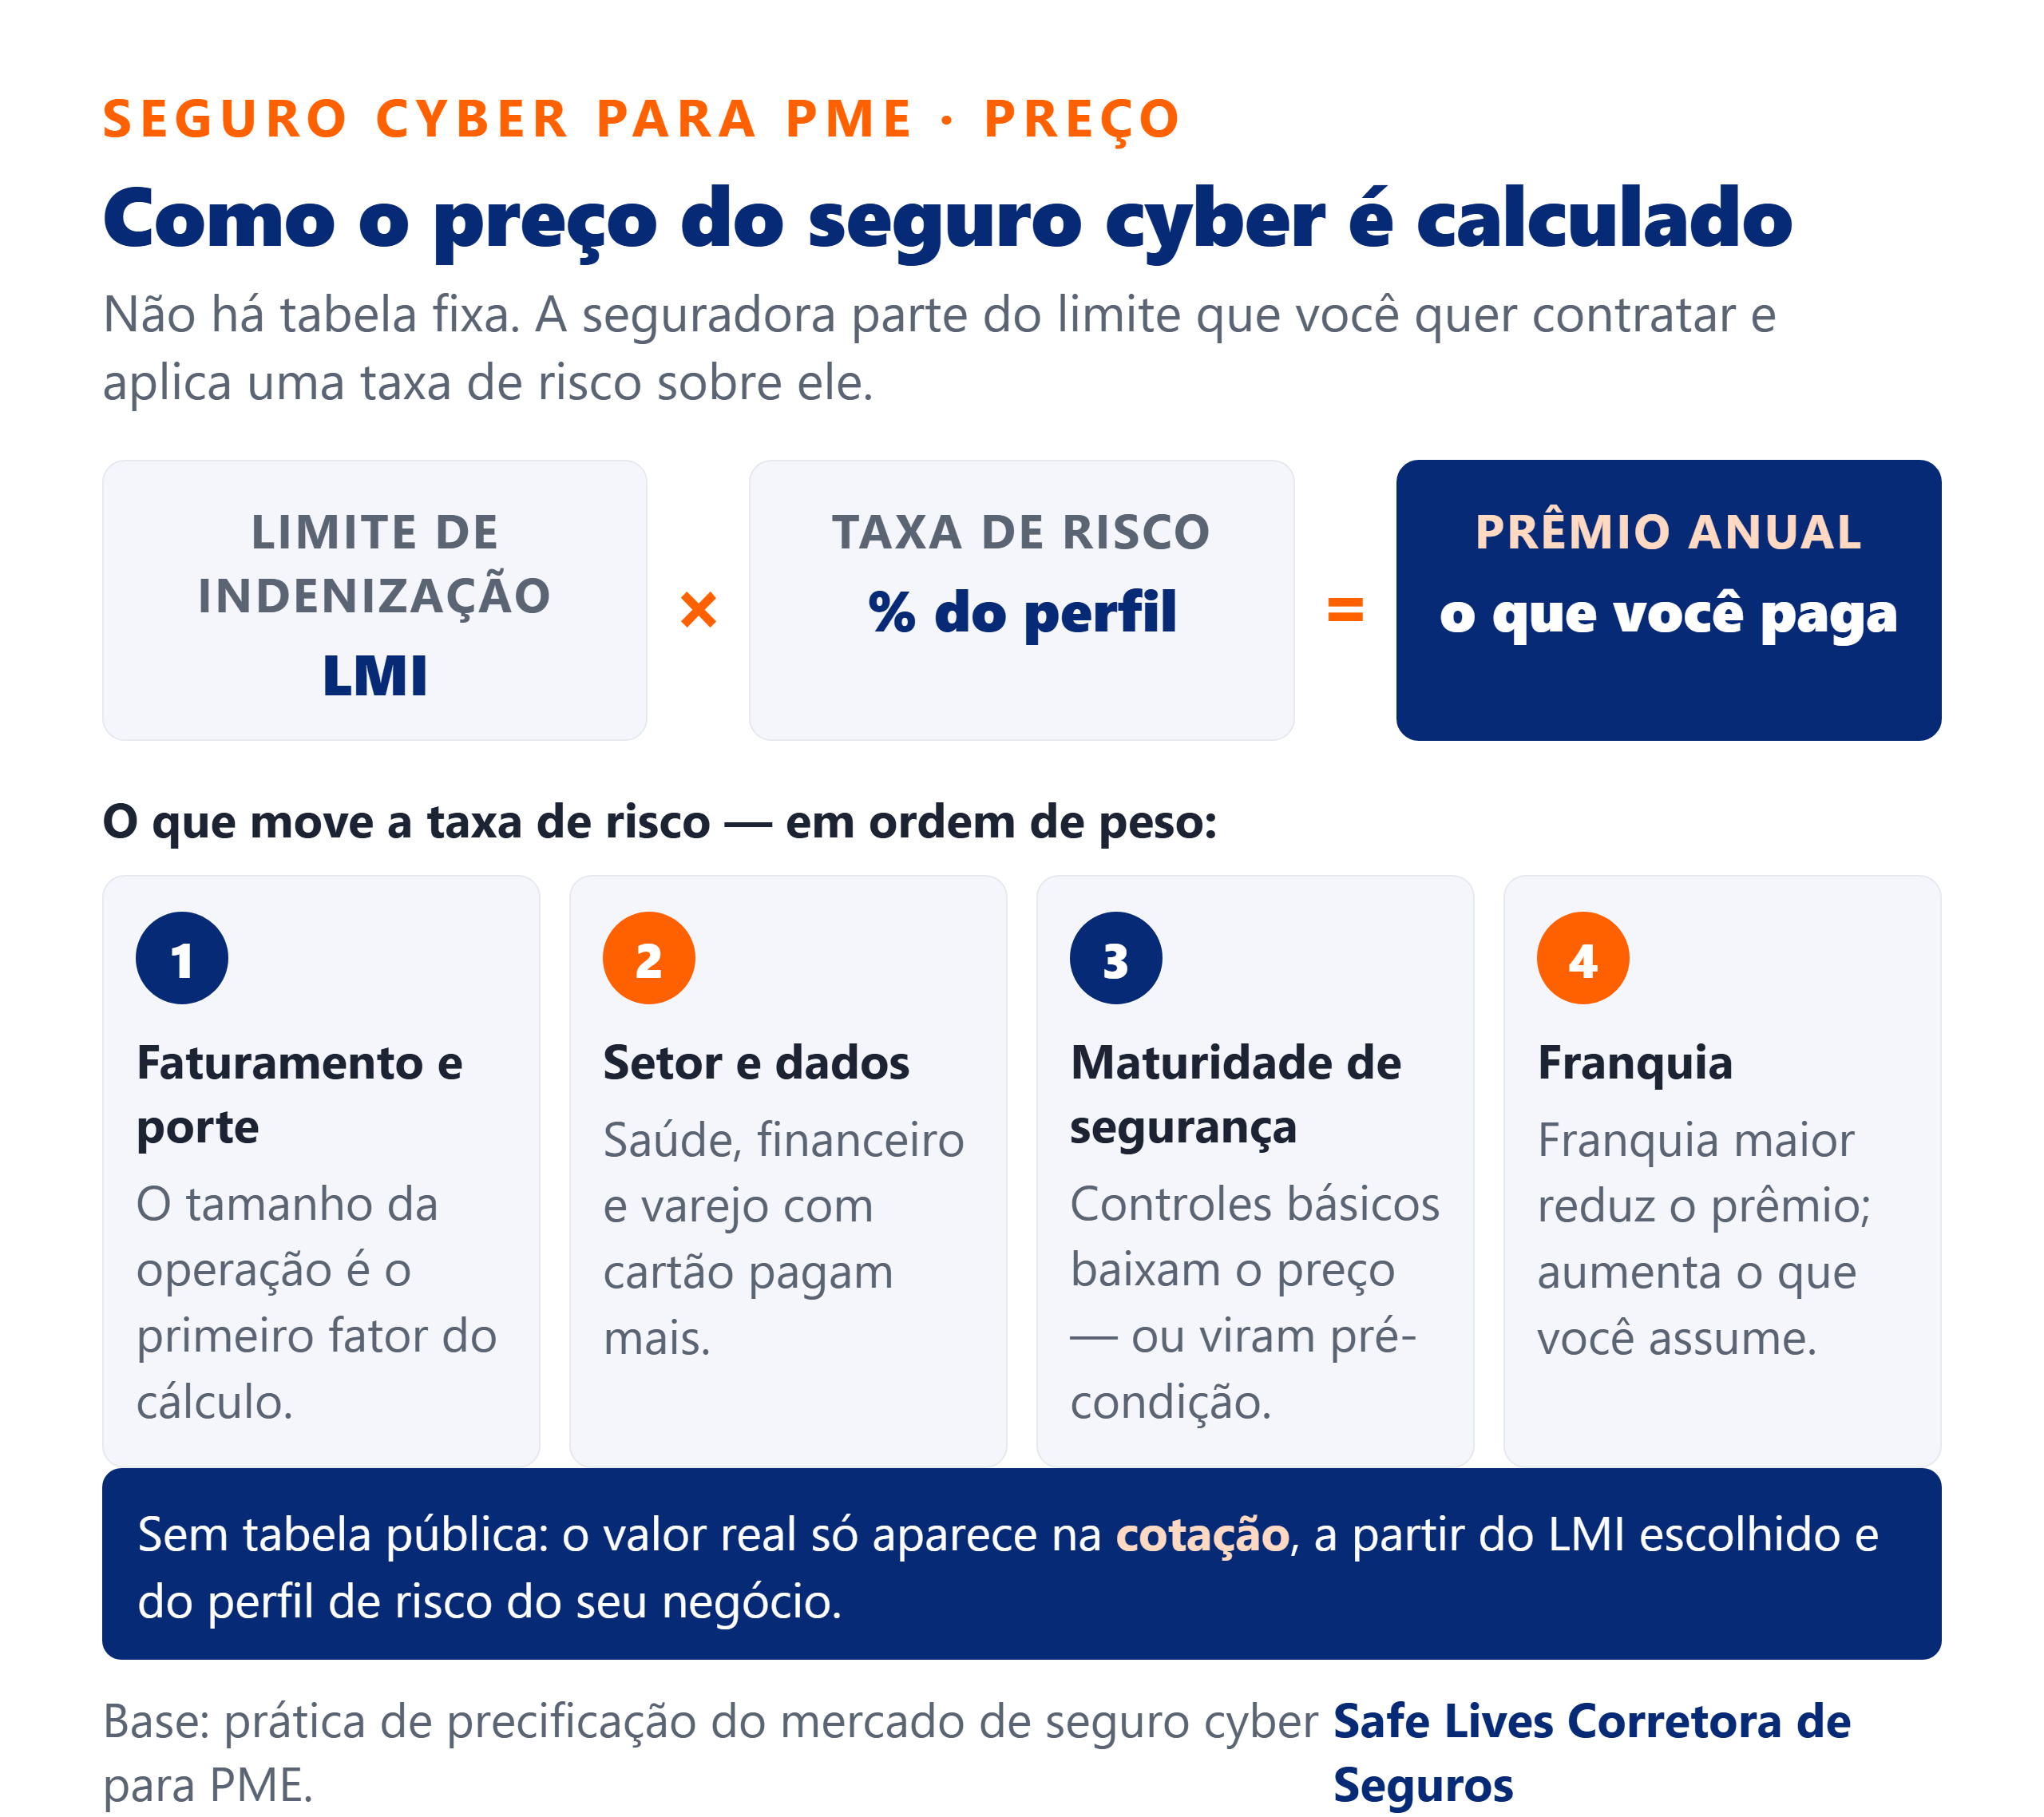
O prêmio — o valor que você paga, geralmente em parcelas anuais, pela cobertura contratada — é calculado a partir do limite máximo de indenização (o teto que a seguradora paga em caso de sinistro) e de uma taxa de risco aplicada sobre esse limite. Essa taxa varia conforme o setor: empresas de saúde, serviços financeiros e varejo com grande volume de dados de cartão pagam mais, porque concentram os incidentes de maior custo médio.
Segundo o relatório Cost of a Data Breach 2025, da IBM, o custo médio de uma violação de dados no Brasil chegou a R$ 7,19 milhões em 2025 — 6,5% acima dos R$ 6,75 milhões de 2024. Os setores mais impactados foram Saúde (R$ 11,43 milhões), Financeiro (R$ 8,92 milhões) e Serviços (R$ 8,51 milhões). É esse tipo de número — não uma tabela genérica — que orienta a taxa que a seguradora aplica: quanto maior o custo médio de sinistro do seu setor, maior a taxa sobre o limite contratado.
A boa notícia é que o inverso também vale: setores com exposição menor e empresas que tratam poucos dados sensíveis de terceiros tendem a receber propostas com taxa mais baixa.
Maturidade de Segurança: Por Que Controles Básicos Ajudam no Preço
O CERT.br (Centro de Estudos, Resposta e Tratamento de Incidentes de Segurança no Brasil, mantido pelo NIC.br) lançou em julho de 2025 um guia específico de controles essenciais para pequenas e médias empresas se protegerem de ransomware — sinal de que o próprio setor técnico do país já trata esse porte de empresa como público prioritário para prevenção.
É comum que seguradoras tratem parte desses controles como pré-condição para aceitar a proposta, e não apenas como desconto sobre o prêmio — mas isso varia por seguradora e não há uma regra pública uniforme para todo o mercado. Vale confirmar diretamente com o corretor quais controles são exigidos antes de pedir a cotação.
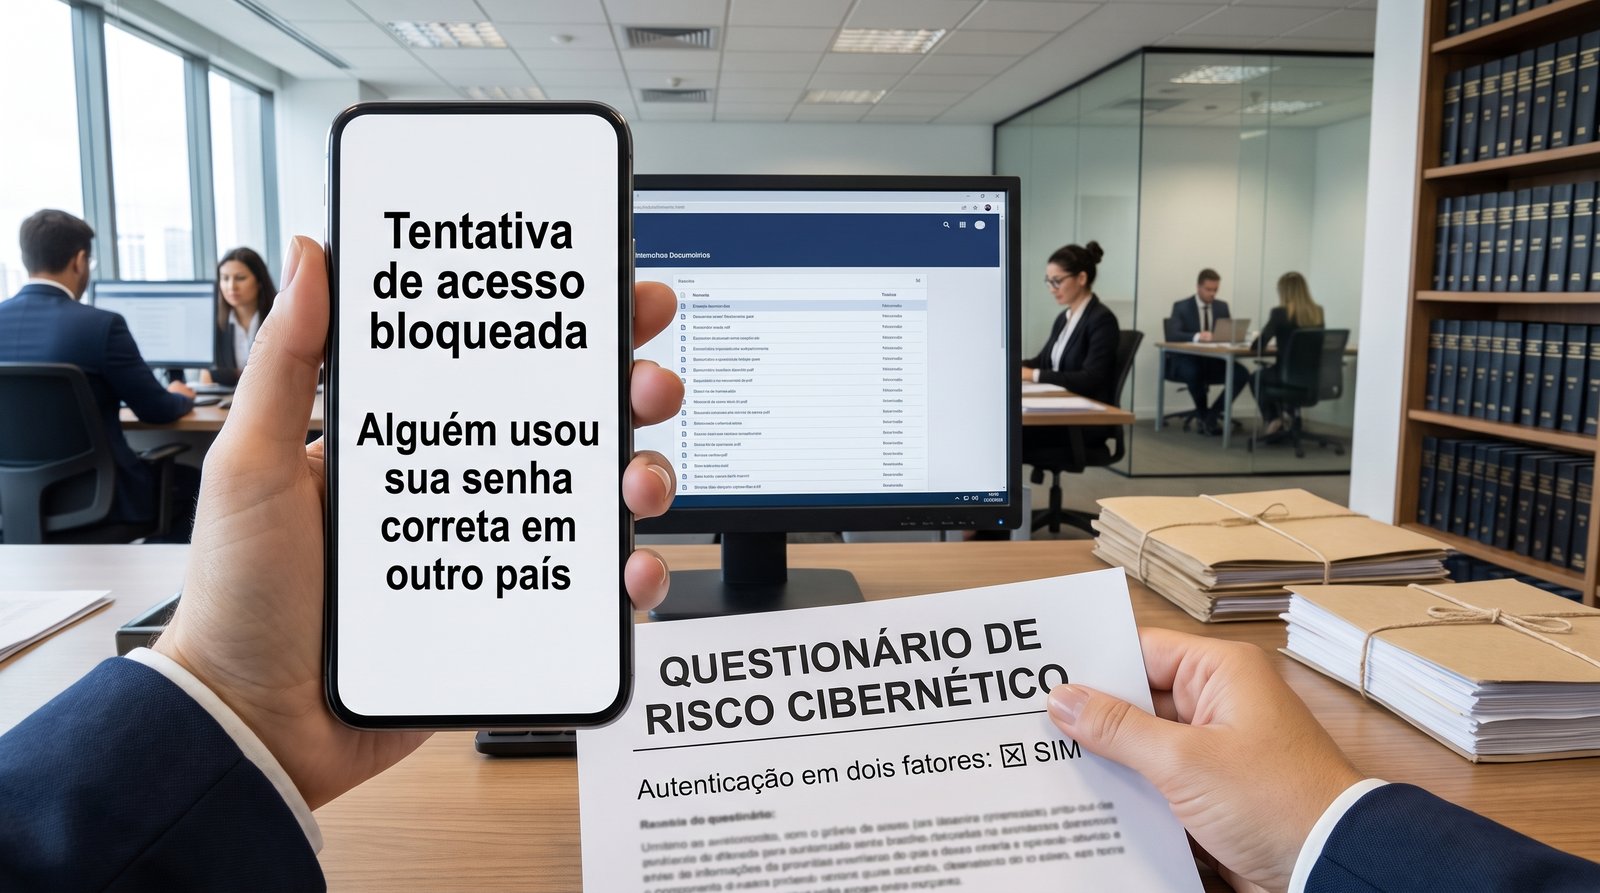
Controles que o CERT.br recomenda como essenciais e que costumam ser avaliados na proposta: – Autenticação multifator (MFA) em e-mail, VPN e sistemas críticos – Backup regular, testado e isolado da rede principal (para não ser criptografado junto com o resto em um ataque de ransomware) – Atualização de sistemas e antivírus/EDR ativo nas máquinas – Plano mínimo de resposta a incidentes, mesmo que simples
Nenhum desses itens existe “para dificultar” — eles reduzem a chance real de sinistro, e empresas que já os têm implementados chegam à cotação em posição melhor para negociar.
Franquia no Seguro Cyber: Como Ela Afeta Quanto Você Paga
Franquia é a parte do prejuízo que fica por conta da empresa antes da seguradora começar a pagar. Como em qualquer seguro, a lógica é inversamente proporcional: quanto maior a franquia que você aceita assumir, menor tende a ser o prêmio anual — porque a seguradora está exposta a um risco menor.
O ponto de atenção para a PME é não escolher a franquia mais alta só para economizar no prêmio. Se um incidente de ransomware paralisa a operação por alguns dias, a empresa precisa ter caixa para cobrir a franquia justamente no momento em que a receita pode estar comprometida.
Antes de fechar a franquia, vale simular: “se o pior cenário razoável acontecer amanhã, minha empresa paga essa franquia sem comprometer o capital de giro?”
Como decidir, na prática: – Empresas com caixa mais apertado tendem a preferir franquia menor, mesmo com prêmio um pouco maior – Empresas com reserva de emergência sólida podem aceitar franquia maior para reduzir o custo anual da apólice – Vale pedir ao corretor pelo menos duas simulações com franquias diferentes antes de decidir
Os valores de franquia e prêmio variam conforme o perfil de risco, o faturamento, o setor e a maturidade de segurança de cada empresa — não existe faixa fixa aplicável a todo negócio do mesmo porte.
Limite de Indenização: Até Onde a Cobertura Vai
O limite máximo de indenização (LMI) é o teto que a seguradora paga somando todos os sinistros dentro do período da apólice. Definir esse valor exige olhar para o pior cenário realista da empresa, não para o cenário médio: quanto custaria parar a operação por uma semana, notificar os titulares de dados afetados e a ANPD conforme exige o art. 48 da Lei 13.709/2018 (LGPD), contratar perícia forense e, se for o caso, negociar uma extorsão de ransomware? Se quiser entender melhor essa obrigação, veja como o seguro cyber ajuda a cumprir as exigências da LGPD.
Muitas apólices de seguro cyber para PME também trazem sublimites — tetos menores dentro do limite geral, aplicados a coberturas específicas como resposta a incidentes ou extorsão cibernética. Um sublimite baixo para resposta a incidentes, por exemplo, pode não cobrir uma perícia forense completa mesmo que o limite geral da apólice seja alto. Ler os sublimites de cada cobertura é tão importante quanto olhar o limite total.
Perguntas para levar ao corretor sobre o limite: – O limite contratado cobre interrupção de negócio, não só resposta técnica ao incidente? – Existe sublimite específico para extorsão/ransomware, e ele é suficiente? – O limite é por sinistro ou agregado para todo o período da apólice?
O Que o Seguro Cyber Cobre — e o Que Fica de Fora
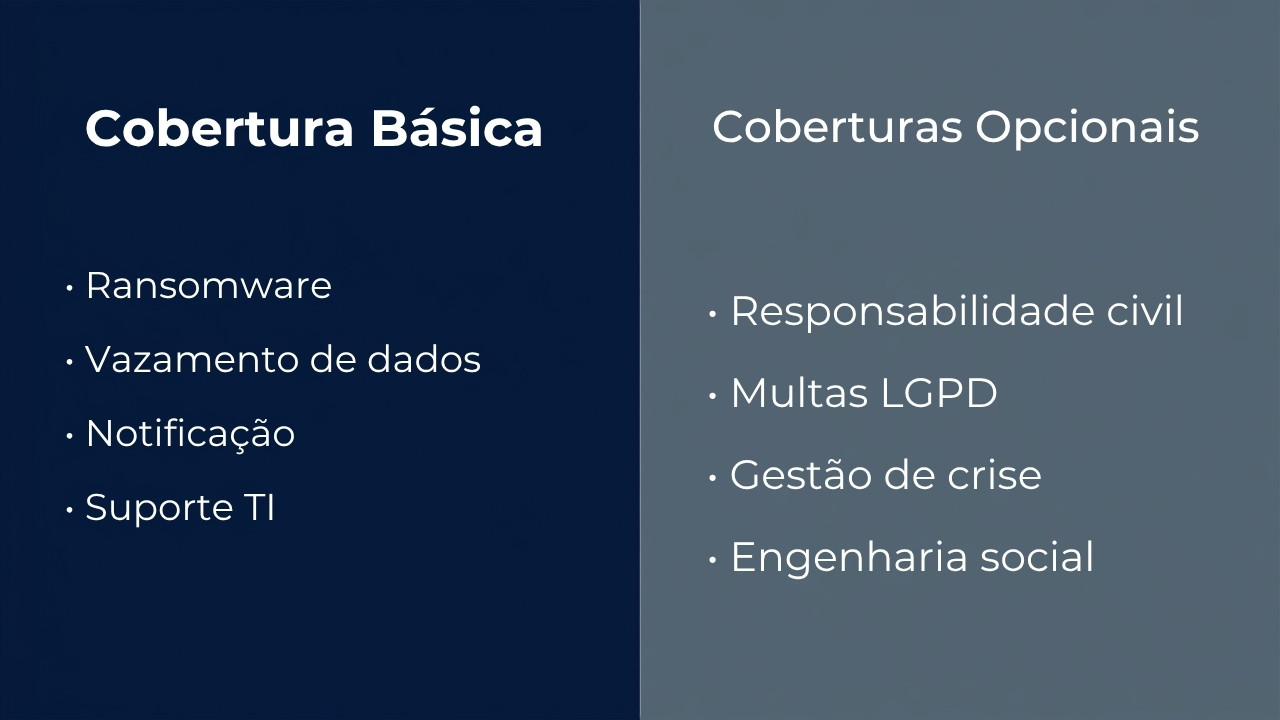
Antes de comparar preço entre propostas, é preciso comparar cobertura — a proposta mais barata frequentemente é a que cobre menos. As apólices voltadas a PME costumam reunir estes blocos de cobertura:
Geralmente incluído: – Resposta a incidente: perícia forense, contenção do ataque e suporte especializado – Recuperação de dados e sistemas após ransomware ou invasão – Notificação aos titulares de dados afetados e à ANPD, conforme exige o art. 48 da LGPD (Lei 13.709/2018) – Responsabilidade civil por danos causados a terceiros
Frequentemente opcional (ou com sublimite reduzido): – Interrupção de negócio (compensação pela receita perdida durante a paralisação) – Extorsão cibernética (negociação e eventual pagamento de resgate) – Perda financeira decorrente de fraude eletrônica ou transação não autorizada
Sempre confirme, apólice em mãos, o que está no rol principal e o que é opcional. Cobertura depende das condições contratuais e do rol de eventos previsto na apólice específica contratada — comparar duas propostas pelo preço final sem olhar essa lista é o erro mais comum de quem cota seguro cyber pela primeira vez.
Por Que o Mercado de Seguro Cyber Está Mais Rigoroso em 2026
Entender o momento do mercado ajuda a interpretar a proposta que você recebe. Segundo dados divulgados pela CNseg (Confederação Nacional das Seguradoras), entre janeiro e abril de 2026 a arrecadação de prêmios de seguro cibernético cresceu 71,1% na comparação com o mesmo período do ano anterior, somando R$ 134,6 milhões — mas as indenizações pagas cresceram 253,1% no mesmo intervalo, mais de três vezes o ritmo da arrecadação. Em um horizonte mais longo, a CNseg registrou, no comunicado “Proteção contra riscos cibernéticos cresce 880% em cinco anos”, crescimento de 880% no prêmio arrecadado com seguro cibernético entre 2019 e 2023, com R$ 203,3 milhões arrecadados só em 2023.
Esse descompasso entre sinistro e prêmio é, na prática, um dos motivos pelos quais as seguradoras têm apertado os critérios de elegibilidade nos últimos anos: mais sinistro pago por real arrecadado tende a pressionar a reprecificação. Para a PME, isso pode significar uma proposta mais detalhada — e eventualmente mais cara — do que a que uma empresa parecida teria recebido há dois ou três anos.
Perguntas Frequentes
Quanto custa um seguro cyber para pequena empresa?
Não há valor fixo: o prêmio nasce do limite de indenização escolhido, multiplicado por uma taxa que varia conforme setor, faturamento, dados tratados e maturidade de segurança da empresa. Os valores variam conforme o perfil de risco — a forma correta de saber o custo real é solicitar cotação com um corretor especializado.
O que o seguro cyber cobre?
Cobre, em geral, resposta a incidente, recuperação de dados após ataque, notificação aos titulares de dados conforme o art. 48 da LGPD e responsabilidade civil por danos a terceiros. Interrupção de negócio e extorsão cibernética costumam ser coberturas adicionais, sujeitas às condições da apólice contratada.
O que define o valor da franquia no seguro cyber?
A franquia é definida junto com o prêmio: quanto maior o valor que a empresa aceita assumir antes da seguradora pagar, menor tende a ser o prêmio anual. A escolha ideal depende do caixa disponível da empresa para cobrir esse valor sem comprometer a operação.
O seguro cyber cobre ataque de ransomware?
Depende da apólice: a recuperação de dados e sistemas após ransomware costuma estar coberta, mas a extorsão cibernética (negociação ou pagamento de resgate) muitas vezes é cobertura à parte, com sublimite próprio. Confirme esse ponto especificamente antes de contratar.
Empresa pequena realmente precisa de seguro cyber?
A adoção de seguro cyber ainda é baixa entre as PMEs brasileiras, mas o custo médio de uma violação de dados no Brasil ultrapassou R$ 7 milhões em 2025, segundo a IBM — valor que comprometeria o caixa da maioria das PMEs sem proteção. A necessidade é maior quanto mais a empresa depende de sistemas online ou trata dados de clientes.
Quanto custa um seguro cyber para PME depende menos do tamanho da empresa e mais de três variáveis que estão sob seu controle: a maturidade de segurança que você já tem, o limite de indenização que faz sentido para o seu risco real e a franquia que seu caixa consegue suportar sem sufoco. Entender essas três antes de pedir a primeira cotação é o que separa uma proposta cara de uma proposta bem dimensionada. Para contratar, veja a página do Seguro Cibernético da Safe Lives e peça a sua cotação.
Quer entender quanto custaria o seguro cyber para o perfil real da sua empresa? Fale com um especialista Safe Lives e receba uma análise sem compromisso.