A maioria das pessoas sabe que o INSS cobre afastamentos por doença ou acidente — mas poucos sabem que essa cobertura só começa no 16º dia de afastamento para empregados CLT, e que o benefício é limitado ao teto previdenciário. Para autônomos, MEIs e empresários, o INSS começa antes — mas o valor pode ser muito inferior à renda mensal real. O seguro por incapacidade temporária (DIT) existe para cobrir exatamente esse intervalo: pagar uma diária durante o período em que você está afastado do trabalho e sua renda está comprometida.
Neste guia você vai entender como funciona o DIT, o que ele cobre, quem deve contratar e o que verificar na apólice antes de assinar.
O Que É o Seguro por Incapacidade Temporária (DIT)
O DIT — Diária de Incapacidade Temporária — é um produto de seguro regulado pela SUSEP (Superintendência de Seguros Privados) que paga um valor diário ao segurado durante o período em que ele estiver temporariamente incapacitado de exercer suas atividades profissionais em decorrência de acidente ou doença.
A lógica é direta: você define um valor de diária no momento da contratação (por exemplo, R$ 200 por dia), paga um prêmio mensal por essa cobertura e, se ficar afastado por um período superior ao prazo de carência contratual, recebe as diárias enquanto durar a incapacidade — até o limite máximo previsto na apólice.
O DIT não substitui o INSS — ele complementa. Muitas apólices permitem que o segurado receba as diárias do DIT simultaneamente ao auxílio-doença do INSS, sem desconto entre os benefícios. Verifique as condições gerais da apólice contratada.
DIT, INSS e Seguro de Invalidez Permanente: Qual É a Diferença
Os três produtos cobrem situações diferentes. Confundir suas funções é o erro mais comum de quem está planejando proteção de renda.
| Produto | O que cobre | Quando paga | Limite |
|---|---|---|---|
| DIT | Incapacidade temporária (acidente ou doença) | Durante o afastamento, após carência contratual | Período máximo definido na apólice (ex: 365 dias) |
| Auxílio-doença (INSS) | Incapacidade temporária para empregados e contribuintes | A partir do 16º dia (CLT) ou 1º dia (autônomo) | Teto previdenciário vigente |
| Invalidez Permanente | Incapacidade total e permanente para qualquer trabalho | Após constatada a invalidez definitiva | Capital segurado contratado (pagamento único) |
O ponto crítico: o INSS tem teto previdenciário — profissionais com renda mensal acima desse teto recebem do INSS um valor significativamente menor do que ganham. Para quem tem renda acima do teto, o DIT é a única forma de recompor a renda durante um afastamento prolongado.
O Que o Seguro DIT Cobre (e o Que Fica de Fora)
As coberturas variam conforme a apólice contratada. O que a maioria das apólices de DIT cobre:
- Acidentes pessoais: qualquer evento súbito, externo e involuntário que cause incapacidade física temporária — fratura, cirurgia, recuperação pós-acidente
- Doenças em geral: incapacidade causada por enfermidade diagnosticada durante a vigência da apólice, sujeita ao prazo de carência contratual
- Intervenções cirúrgicas: recuperação pós-operatória que impede o retorno ao trabalho
O que frequentemente fica de fora (verifique sempre as exclusões da apólice):
- Doenças preexistentes: condições diagnosticadas antes da contratação podem ser excluídas ou ter carência específica
- Transtornos mentais: cobertura para afastamentos por ansíedade, depressão e burnout varia muito entre seguradoras — algumas cobrem, outras excluem ou limitam o período
- Atos voluntários: automutilartion, tentativa de suicídio e procedimentos estéticos eletivos não são cobertos
- Gravidez sem complicações: licença- maternidade padrão geralmente não é coberta pelo DIT (verifique a apólice)
A incapacidade precisa ser comprovada por atestado médico com CID (Código Internacional de Doenças) e, em muitos casos, por perícia médica solicitada pela seguradora. O período de afastamento deve ser contínuo para gerar direito às diárias, conforme as condições gerais de cada apólice.
Quem Deve Contratar o Seguro por Incapacidade Temporária
O DIT faz mais diferença para quem não tem a rede automática de proteção do empregado CLT — ou para quem tem renda acima do teto do INSS. Os perfis que mais se beneficiam:
Autônomos, MEIs e Profissionais Liberais
Para quem não tem empregador, não há quem pague os primeiros 15 dias de afastamento — o que significa que a perda de renda começa no primeiro dia de incapacidade. O INSS como contribuinte individual cobre a partir do primeiro dia de afastamento, mas o valor é limitado ao teto previdenciário. O DIT complementa essa lacuna para quem tem renda acima do teto.
Empresários e Sócios
Para o empresário, um afastamento não compromete apenas a renda pessoal — pode afetar diretamente a operação do negócio. O DIT garante que as despesas pessoais continuem sendo cobertas mesmo enquanto a empresa absorve o impacto da ausência do sócio.
Profissionais com Renda Acima do Teto do INSS
Executivos, especialistas e profissionais de alta renda que precisam de afastamento têm o benefício do INSS limitado ao teto previdenciário — independentemente de quanto contribuíram. Para quem ganha o dobro do teto, o INSS cobre apenas metade da renda. O DIT cobre a diferença, desde que o valor da diária tenha sido contratado adequadamente.
Qualquer Pessoa com Compromissos Financeiros Fixos
Financiamento imobiliário, mensalidade escolar, aluguel, pensão alimentar — essas despesas não param durante um afastamento. O DIT funciona como uma rede de segurança para quem tem obrigações financeiras que não podem esperar a recuperação.
Como Calcular o Valor da Diária Ideal
O valor da diária deve ser suficiente para cobrir suas despesas mensais fixas durante o afastamento. Um cálculo simples como ponto de partida:
Diária ideal = (Despesas mensais fixas − benefícios já recebidos) ÷ 30
Exemplo prático (valores meramente ilustrativos):
- Renda mensal: R$ 12.000
- Teto INSS (auxílio-doença): R$ 8.475,55 (valor vigente em 2026, reajustado anualmente)
- Lacuna de renda: R$ 3.524,45/mês ≈ R$ 117/dia
- Diária contratada no DIT: R$ 150/dia → cobre a lacuna com margem
Para autônomos sem vínculo empregatício, o cálculo deve considerar a renda mensal líquida média dos últimos 12 meses — base que muitas seguradoras usam para limitar o valor da diária contratável.
O Que Verificar na Apólice Antes de Contratar
Apólices de DIT têm diferenças relevantes entre seguradoras. Os pontos que mais impactam a cobertura na prática:
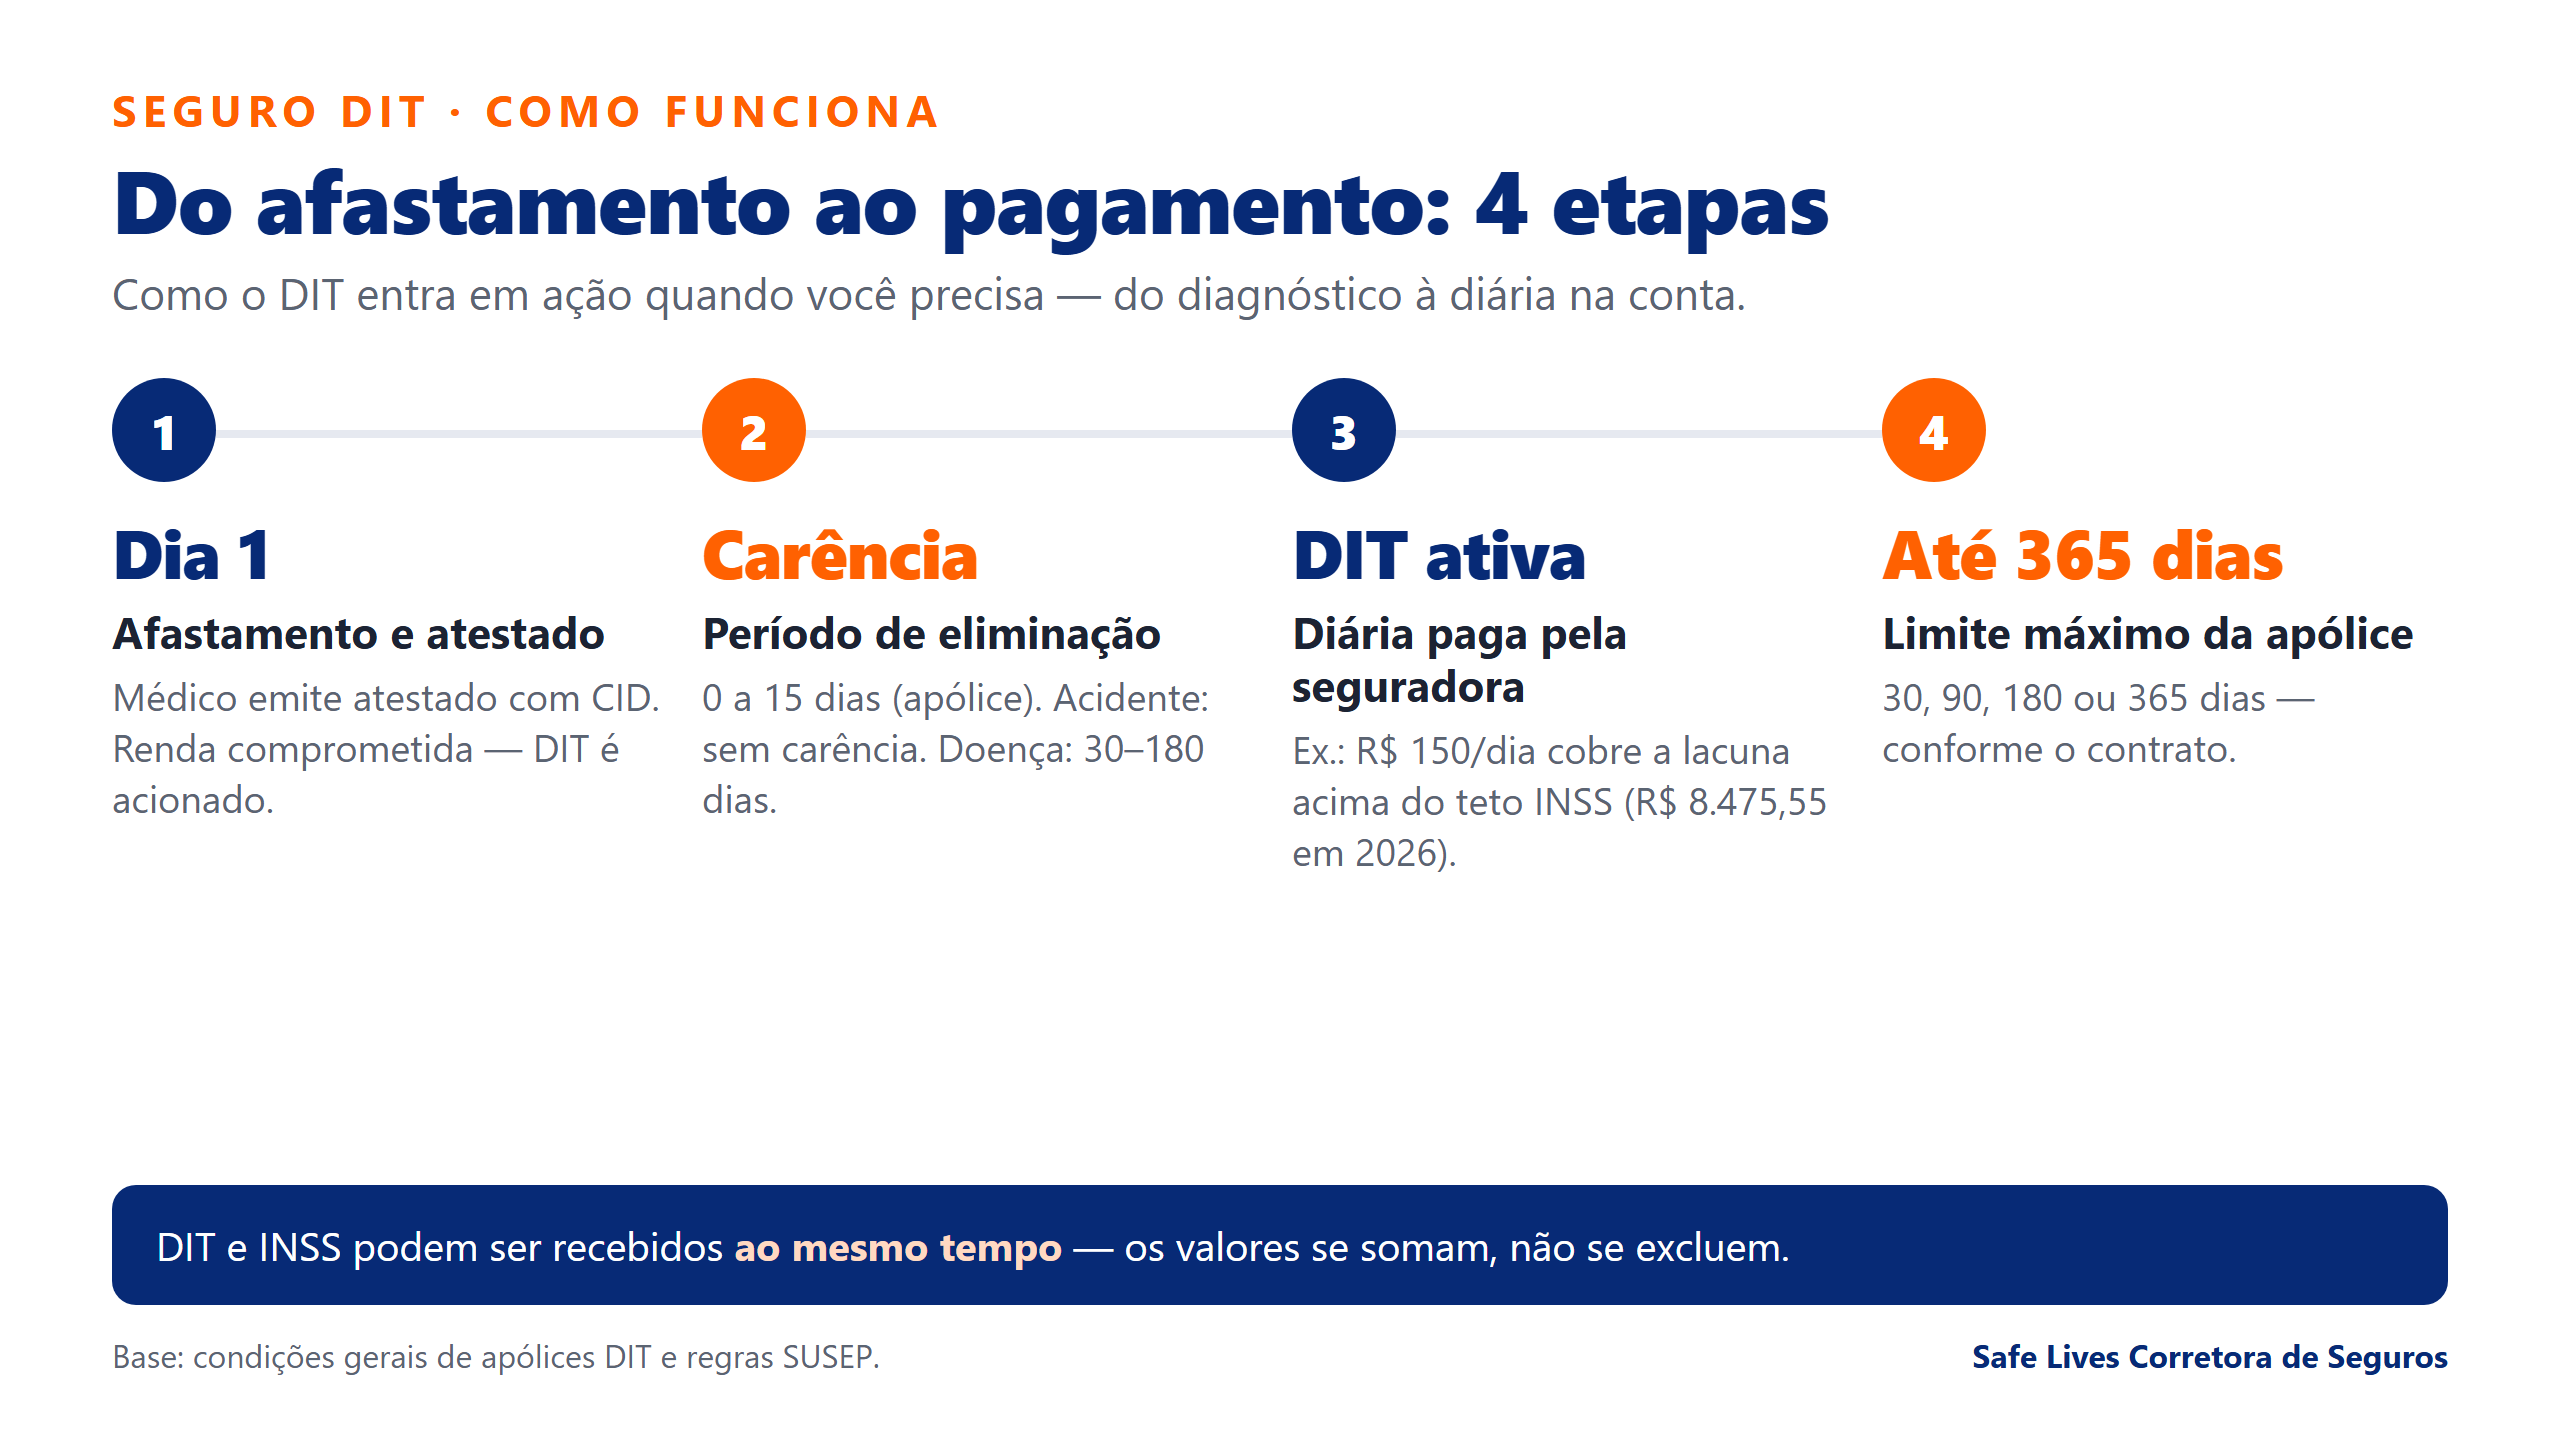
- Carência para doenças: o prazo varia entre 30 e 180 dias a partir da contratação. Para acidentes, a maioria das apólices não tem carência — confirme antes de assinar
- Período de franquia (ou período de eliminação): o número de dias de afastamento necessários antes de a diária começar a ser paga. Apólices com franquia de 0 dias pagam desde o primeiro dia; franquia de 15 dias só pagam a partir do 16º
- Período máximo de indenização: o número máximo de diárias que a apólice paga por afastamento (30, 90, 180 ou 365 dias). Afastamentos longos exigem limite maior
- Cobertura para transtornos mentais: verifique se depressão, ansíedade e burnout estão cobertos — essa exclusão é comum e pode ser determinante
- Condições de renovação: a apólice é renovável independentemente do histórico de sinistros? Seguradoras podem não renovar ou aumentar o prêmio após acionamentos
- Limite de diárias por ano: algumas apólices limitam o total de dias indenizáveis por ano-apólice, independentemente do número de afastamentos
Nota: todas as coberturas e exclusões citadas estão sujeitas às condições gerais de cada apólice. Leia o contrato antes de assinar.

Perguntas Frequentes sobre o Seguro DIT
O DIT cobre afastamento por depressão ou burnout?
Depende da apólice. Algumas seguradoras cobrem afastamentos por transtornos mentais (incluindo depressão, ansíedade e burnout) sem restrição; outras excluem ou limitam o período máximo de indenização para essa causa. É um dos pontos mais importantes a verificar antes de contratar, especialmente considerando o crescimento de afastamentos por saúde mental no Brasil.
DIT e INSS podem ser recebidos ao mesmo tempo?
Em geral, sim. O DIT é um benefício contratual privado, independente do INSS. A maioria das apólices permite o recebimento simultâneo das diárias do DIT e do auxílio-doença do INSS — os valores se somam, não se excluem. Confirme nas condições gerais da apólice.
Qual é a diferença entre DIT e seguro de vida?
O seguro de vida cobre eventos permanentes: morte e invalidez permanente. O DIT cobre eventos temporários: o período em que você está vivo e se recuperando, mas incapaz de trabalhar. São produtos complementares — o ideal é ter os dois. Muitas apólices de seguro de vida oferecem DIT como cobertura adicional opcional.
Há carência no seguro DIT?
Para coberturas de acidente: geralmente não há carência — a cobertura vale a partir da vigência da apólice. Para coberturas de doença: a carência varia entre 30 e 180 dias, dependendo da seguradora e do produto. Verifique sempre os prazos antes de contratar — especialmente se você já tem um diagnóstico em andamento.

Conclusão: Proteção de Renda Que Começa Onde o INSS Termina
O seguro por incapacidade temporária (DIT) preenche uma lacuna que a maioria das pessoas só descobre depois de precisar: o período em que você está afastado, o INSS não cobre integralmente sua renda — e as contas não esperam. Para autônomos, empresários e profissionais de alta renda, essa lacuna pode ser significativa.
A Safe Lives pode comparar as opções disponíveis no mercado para o seu perfil — incluindo apólices que cobrem transtornos mentais, com diferentes períodos de franquia e limites de diária. A análise é gratuita e sem compromisso. Para contratar, veja a página do Seguro de Renda por Incapacidade (DIT) da Safe Lives e peça a sua cotação.
Solicite uma cotação de seguro DIT e descubra qual cobertura faz sentido para o seu perfil.